
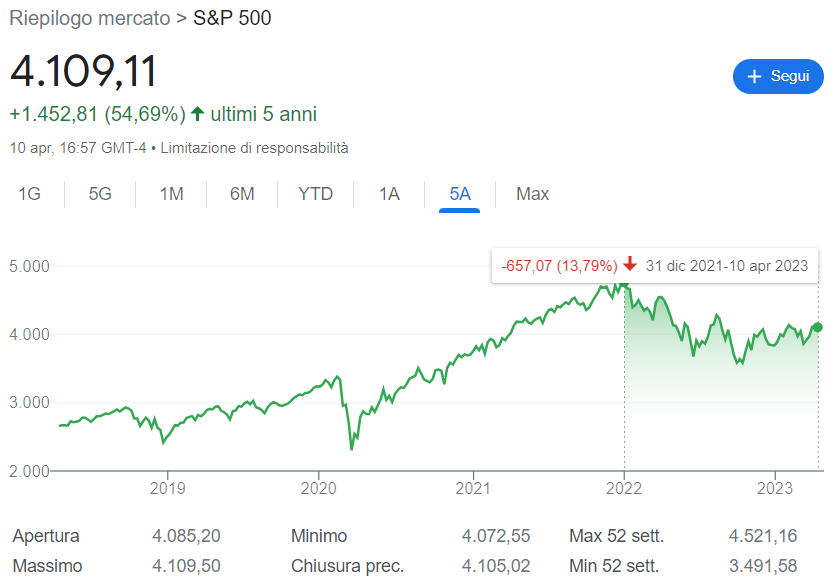
Lunedì 10 aprile 2023 l’indice americano S&P 500 ha chiuso a 4.109 punti, facendo segnare il 15esimo mese consecutivo di bear market e un calo dai massimi di fine 2021 del -14%. La buona notizia è che tanto dal punto di vista tecnico quanto da quello fondamentale il peggio sembra essere alle spalle e ci sono buone probabilità che quello di ottobre 2022 sia stato un minimo definitivo.
Analisi del prezzo
Dal punto di vista tecnico un importante segnale positivo è arrivato dalla tenuta del minimo di dicembre 2022 posto a 3.855, che ha agito da supporto facendo segnare così a metà marzo il secondo minimo crescente e gettando dunque le basi per un possibile bull market. Si tratta per la verità del secondo segnale rialzista in questa prima parte dell’anno; il 1° febbraio avevamo assistito infatti alla significativa rottura del massimo (relativo) del 13 dicembre posto a 4.100.
Abbiamo poi altre tre importanti indicazioni bullish che sebbene prese isolatamente potrebbero non sembrare decisive, sommate tra loro confortano ulteriormente l’ipotesi rialzista. Tali indicazioni sono:
- Rottura al rialzo della media mobile a 200 giorni;
- Rottura al rialzo del “golden cross” (MM50 vs MM200);
- Presenza di due importanti picchi volumetrici in concomitanza con i minimi di dicembre e marzo, ad indicare possibili aree di accumulo.
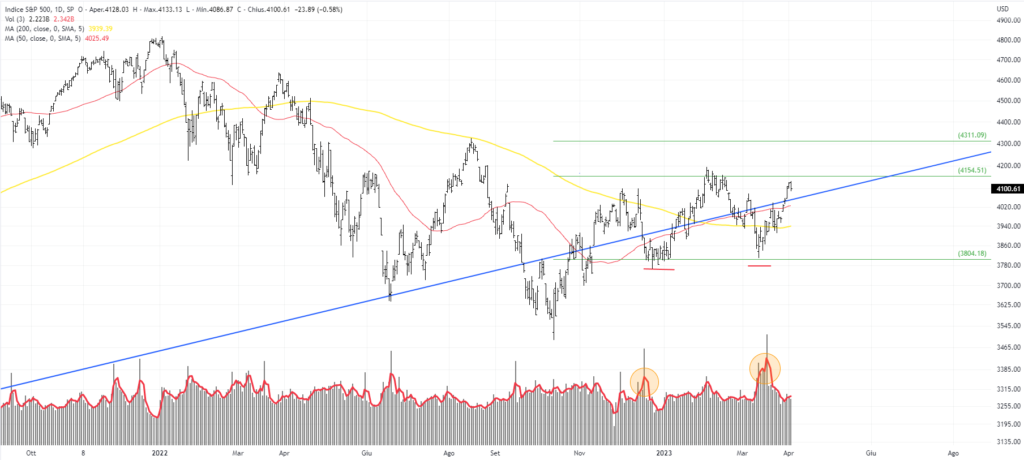
A partire da questi presupposti è lecito attendersi da adesso in avanti un mercato al rialzo, con la consapevolezza però che ci vorra fisiologicamente un certo tempo prima di rivedere nuovi massimi assoluti, che ci aspettiamo intorno alla metà del 2024. Per la fine del 2023 un target ragionevole potrebbe essere area 4.500, che significherebbe una performance annuale del +17% circa dai minimi di dicembre. Sul breve-brevissimo termine sembrano invece più che possibili lievi ritracciamenti fino ad area 4.000/3.950, per poi tornare a salire. Solo una decisa rottura del minimo relativo di dicembre a 3.764 porterebbe ad un cambiamento di view e ad un ritorno al bear market.
Analisi fondamentale
La visione rialzista è confermata anche dal punto di vista fondamentale, sebbene con qualche remora in più.
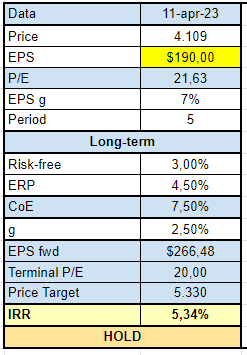
Il consensus sugli utili per azione si aggira intorno a $190, il che significa un PE di mercato di circa 21, più o meno in linea con le valutazioni del recente passato, forse lievemente più caro del dovuto. A questi livelli, e supponendo che il peggio sia alle spalle (inflazione in primis), l’indice offrirebbe un ritorno atteso sul medio/lungo termine intorno al 4,5-5%, anche inferiore se si considera una possibile compressione dei multipli dovuta ad esempio ad una FED meno accomodante di quanto prezzato oggi dal mercato o se si ipotizzano utili inferiori alle attese. Tale ritorno appare tutto sommato accettabile sebbene i rendimenti dei treasury a 10 anni al 3,5% circa rappresentino certamente una tentazione per molti operatori. Tale situazione di ambiguità potrebbe generare qualche piccola presa di profitto e conseguentemente un ritracciamento dell’indice, ritracciamento che però come abbiamo visto non dovrebbe spingersi troppo oltre i recenti minimi relativi di marzo. Quest’area, la cui importanza tecnica è già stata discussa, mostra infatti un rendimento atteso di circa il 7%, ossia più o meno il fair value dell’indice, e dovrebbe di conseguenza rappresentare un pavimento per le quotazioni, fatte salve particolari situazioni di timore generalizzato sui mercati.
Conclusione
Pur nella convinzione che il peggio del mercato ribassista sia alle spalle l’indice S&P 500 non appare oggi eccessivamente attraente. Le possibilità di ritracciamento prefigurate dal quadro tecnico e i rendimenti non esaltanti mostrati dall’analisi fondamentale non sembrano giustificare ancora un acquisto e suggeriscono attesa. L’indicazione è pertanto di hold.