In questo articolo procederemo al pricing dell’indice S&P 500 sulla base di alcuni valori fondamentali, applicando un’analisi a più scenari per i principali value driver del prezzo. Il modello si compone di due parti: un periodo previsionale di n anni e un valore terminale. Per ognuna delle due parti vengono assegnati dei valori ai principali parametri fondamentali e ad ogni valore viene poi associato un intervallo, così da poter ipotizzare scenari multipli. Ad esempio, nel caso del tasso del tasso di crescita previsto per i prossimi n anni si è stimato un valore +7%, al quale è stato poi aggiunto un buffer del +/- 2%. Ciò porterà ad avere diversi scenari di crescita possibili compresi tra +5% e +9%. Infine, tramite simulazione montecarlo, vengono ipotizzati 1.000 possibili scenari , ognuo frutto di una diversa combinazione di valori fondamentali. Dalla distribuzione di tali scenari emergerà un valore mediano che verrà preso come riferimento per prezzare l’indice.
Value driver
Il valore di partenza sono gli utili degli ultimi 12 mesi, ossia gli EPS(ttm). La società S&P Global ha dichiarato $219 EPS operativi nei 12 mesi precedenti il 30 giugno per l’indice, mentre per il 30 settembre la stima è di $228, che sarà il valore di partenza per il modello. Dato che si tratta di un valore soggetto a forti revisioni è stata prevista una forbice di valori compresa tra $220 e $240.
Il secondo input sono gli anni di previsione. Le stime di S&P Global arrivano fino al 2025 ma in questa analisi è stata fatta una previsione di crescita per il prossimo quinquennio, con scenari possibili fino a 10 anni.
Il terzo input inserito è il tasso di crescita (g) atteso per il periodo di previsione (cagr). S&P Global stima che gli utili attuali a 228 arrivino a 277 alla fine del 2025, il che significherebbe un tasso di crescita atteso per i prossimi 15 mesi del 16,85%. Tale dato va letto in riferimento alla crescita degli EPS nell’ultimo anno pari a circa 8%, di poco superiore alla media storica decennale di circa il 7%. Nella valutazione è stato ipotizzato un tasso di crescita al 7% per il prossimo quinquennio, in linea con la media storica, con una forbice del +/-2%. Per quanto riguarda il valore terminale è stata ipotizzata una crescita perpetua al 2,50%, identica alle previsioni sui rendimenti terminale del treasury decennale americano (usato come proxy per la crescita dell’economia USA) con una forbice del +/-0,5%.
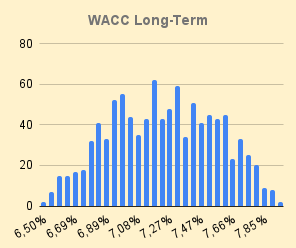
Per il calcolo del tasso di sconto (WACC) occorrono due variabili: tasso risk-free e premio per il rischio equity (ERP). Per il primo valore il riferimento è il treasury USA decennale, che attualmente rende il 3,70%. Il valore scelto per il pricing a 5 anni è del 3% come valore medio per il periodo, in considerazione del fatto che i rendimenti sono visti in calo (stime Fed). Per quanto riguarda il premio ERP è stato usato il valore medio degli ultimi 10 anni, 4,5%, con una forbice del +/- 0,5%. Il WACC del periodo previsionale rifletterà le attese per i rendimenti del bond americano in quel periodo, mentre il WACC del periodo terminale rifletterà le previsioni sul rendimento terminale, sempre del bond, al 2,50%.
L’ultima variabile è il ritorno sull’equity (ROE) per stimare i nuovi investimenti, valore calcolato da S&P Global e pari al 20%. Nel modello viene stimato al 20% con una forbice del +2%.
Risultati della simulazione montecarlo e pricing dell’indice
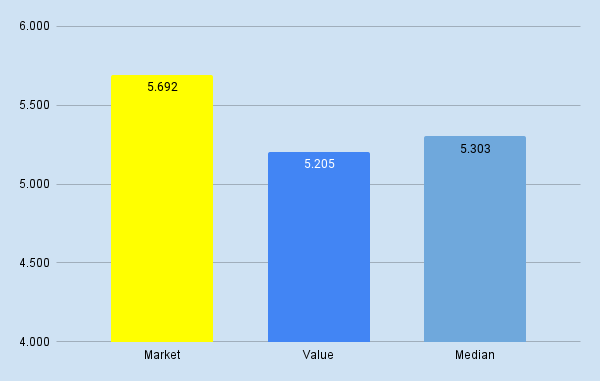
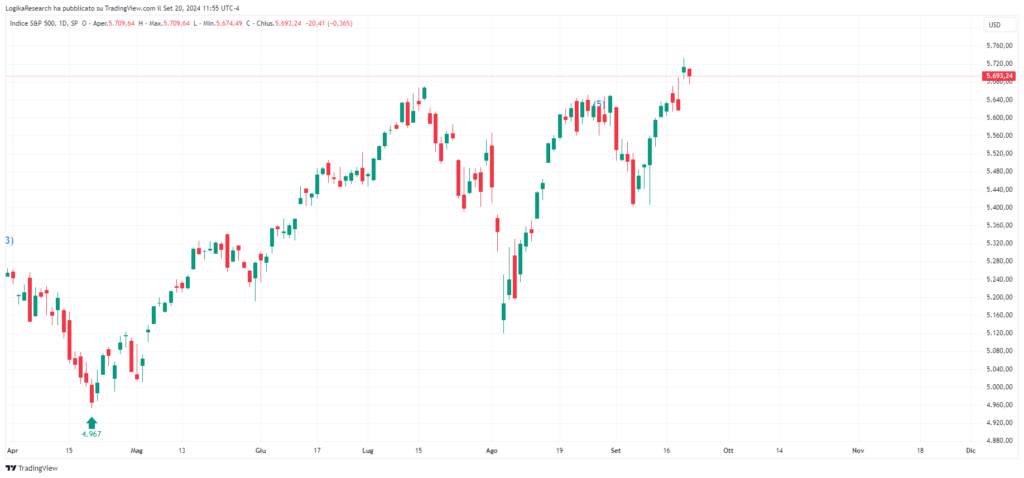
Le 1.000 simulazioni generate con il metodo montecarlo danno come valore mediano dell’indice 5.300, con la gran parte della distribuzione compresa tra 4.900 e 5.550. Dal momento che l’incide scambia a 5.692, su questa base risulta sopravvaluto rispetto al valore mediano del 6,6%. Per quanto la distribuzione del multiplo degli utili (PE) la gran parte di esso si concentra tra 21 e 24. Di seguito sono mostrati i grafici della distribuzione dei valori generata dalla simulazione montecarlo per: prezzo dell’indice, previsioni di crescita per il periodo, tasso di sconto sul lungo termine e multiplo prezzo/utili.