The Walt Disney Company è una società complessa. Se pronunciamo la parola “Disney” possono venire in mente i fumetti di Topolino, i grandi film classici di Pinocchio o Biancaneve, le colossali navi da crociera, le serie televisive per teenager e tanto altro. Questo perché Disney è un gruppo gigantesco che opera in un numero elevato di settori anche molto differenti tra loro. Questa analisi intende valutare uno per uno i principali business in cui è attiva l’azienda, le loro prospettive future e le possibili sinergie al fine di arrivare ad valutazione complessiva dell’intera Walt Disney Company (NYSE:DIS).
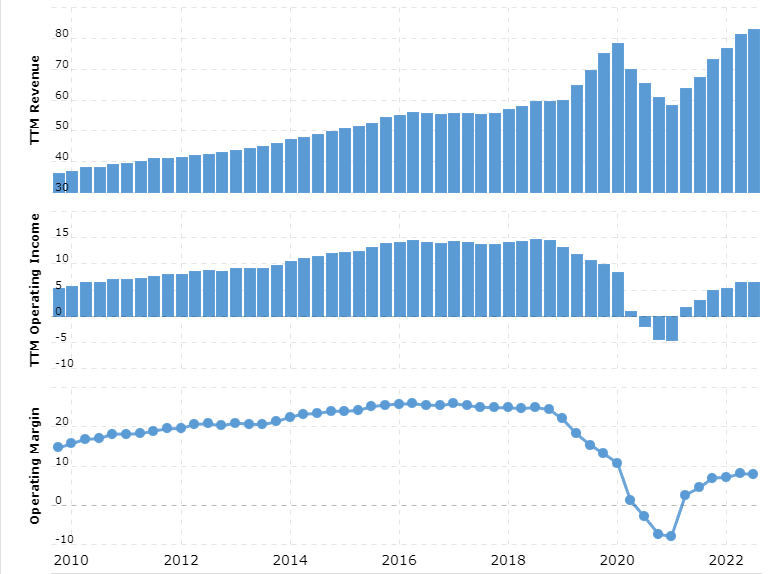
Da un punto di vista storico l’ultimo decennio ha visto i ricavi complessivi di Disney salire costanza ad un ritmo di circa il 6-7% annuo, passando dai 42 miliardi del 2012 agli 82 miliardi del 2022. Per quasi tutto il periodo la marginalità operativa è stata superiore al 20%, garantendo alla società utili regolari fino al 2020, quando il gruppo è andato in grande sofferenza a causa dello stop forzato (pandemia Covid) in numerose aree di business come i parchi a tema, gli hotel, i cinema ecc. La particolare situazione ha inoltre spinto il management ad accelerare gli investimenti legati al business dello streaming online, con il risultato che nel momento più acuto della crisi il mix di costi in aumento e ricavi in calo ha fatto sì che il gruppo si ritrovasse con una perdita di 5 miliardi di dollari. Oggi la situazione sembra essere in miglioramento, con margini e ricavi nuovamente in espansione e in parte già a livelli pre-covid. Il 2022 ha fornito ulteriori indicazioni di ripresa, con ricavi in aumento del +23% rispetto all’anno precedente e margini in ulteriore recupero.
Analisi dei segmenti operativi
Nell’ultimo decennio i ricavi sono stati realizzati attraverso aree di business molto varie, che il management ha più volte riorganizzato in segmenti operativi più o meno omogenei. Attualmente i segmenti operativi presenti nei report sono due: Disney Media & Entertainment Distribution, che raggruppa tutto ciò che è relativo al comparto televisivo e cinematografico del gruppo, e Disney Parks, Experiences & Products, che raggruppa i ricavi legati al business dei parchi a tema, i viaggi in nave da crociera e la vendita al dettaglio di vari prodotti. In passato però il gruppo era più specifico nell’elencare le proprie aree di business. Proponiamo di seguito una suddivisione dei ricavi più articolata, utile per una corretta comprensione della società e che farà da base alla presente valutazione.
1) Media Networks
Il segmento media è storicamente quello più rilevante del gruppo e si riferisce ai ricavi realizzati dalla televisione. Il portafoglio canali del gruppo, operativo sia negli Stati Uniti che internazionalmente, è composto sia da stazioni televisive di proprietà (ABC) che da singoli canali come Fox, Disney Channel, National Geographic, ESPN ecc. L’offerta è molto ampia e comprende canali tematici, tv generalista, show per bambini, cinema e sport. Questo segmento operativo realizza ricavi principalmente in tre modi: abbonamenti ai canali televisivi, vendita di spazi pubblicitari e concessione in licenza di show, programmi e film a canali esterni. Storicamente i ricavi del segmento Media Networks sono cresciuti a tassi contenuti (4-5% annuo) e con margini del 32-35%, rappresentando circa il 40% del fatturato totale del gruppo.
2) Parks & Experiences
Questo è il secondo settore operativo per importanza. Esso comprende tutto l’indotto dei parchi a tema del gruppo (biglietti d’ingresso, cibo, merchandise), i ricavi provenienti dai diciotto complessi alberghieri ad essi adiacenti e le “esperienze”, ossia principalmente i viaggi in nave da crociera. Storicamente il segmento ha rappresentato circa il 30% dei ricavi ma la situazione è cambiata nel 2020 a causa del Covid, con fatturato ridotto di oltre il 50% nel biennio ’20-21 e risultato operativo in forte rosso. Fino a quel momento i ricavi del comparto crescevano a oltre il 7% annuo con margini stabilmente superiori al 18% e in espansione.
3) Cinema
Il comparto studios/cinema è quello che più si avvicina all’immaginario collettivo di Disney: qui vengono catalogati i ricavi realizzati dalla produzione e distribuzione di film, spettacoli teatrali, musical e le relative concessioni in licenza, vendita di DVD ecc. In una parola, cinema e derivati. Storicamente questo segmento, che rappresenta il terzo del gruppo per importanza con il 15% del fatturato totale, è cresciuto di oltre l’8% all’anno con margini operativi piuttosto elevati e superiori al 25%. Anch’esso, come il settore parchi, ha subito fortemente il lockdown ma a differenza di quest’ultimo sembra essere più lento nel recupero dei valori pre-Covid, probabilmente anche per la “concorrenza” del segmento online.
4) Retail/Consumer products
Comprende la vendita, diretta o in licenza, di libri, fumetti, giocattoli, vestiti e merchandise vario attraverso negozi fisici di proprietà, sito internet o altri canali. Storicamente il segmento consumer product ha contribuito per il 7-8% del fatturato totale, con crescita moderata (5%) ma margini elevati, 38-40% circa .
5) Interactive / Online
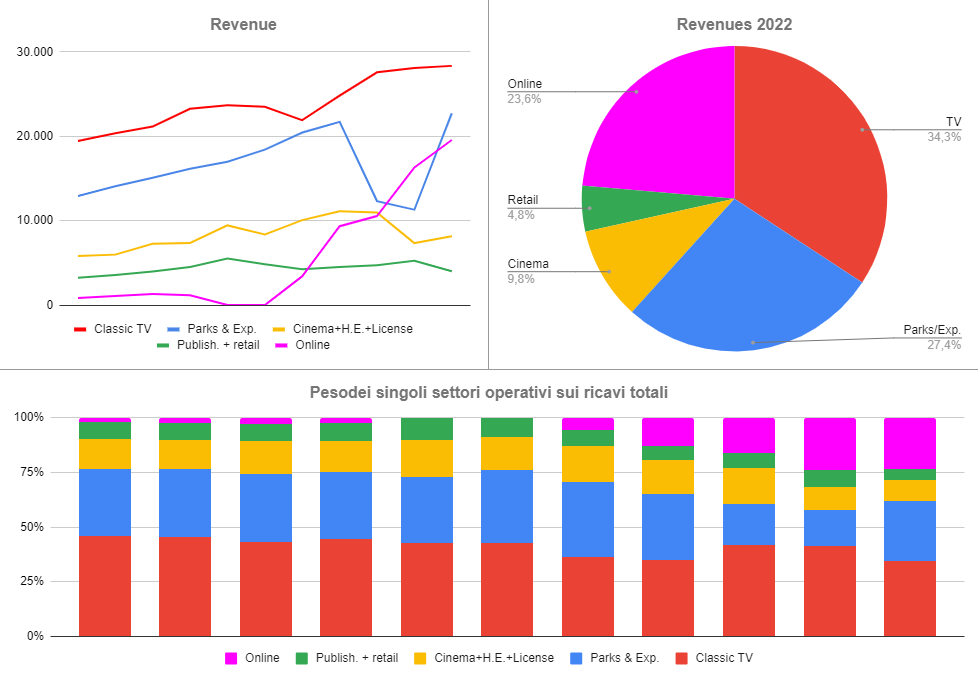
L’ultimo arrivato in ordine di tempo è il segmento relativo all’online. Nel tempo in questo segmento operativo sono confluiti ricavi di vario genere, dalla vendita diretta/in licenza di videogiochi (e relativi abbonamenti) agli spazi pubblicitari digitali. Oggi il segmento realizza ricavi principalmente dalla piattaforma di streaming online Disney+ (con le relative sussidiarie, in primis ESPN+), tramite abbonamenti e vendita di spazi pubblicitari. Storicamente il peso dei ricavi realizzati da questo segmento operativo è stato di circa il 9% del totale ma negli ultimi anni è cresciuto esponenzialmente fino a oltre il 23% dell’ultimo esercizio, spinto dall’aumento degli abbonamenti a Disney+. Ad oggi il comparto segna una perdita di 1,6 miliardi a fronte di oltre 16 miliardi di ricavi.
Scenario
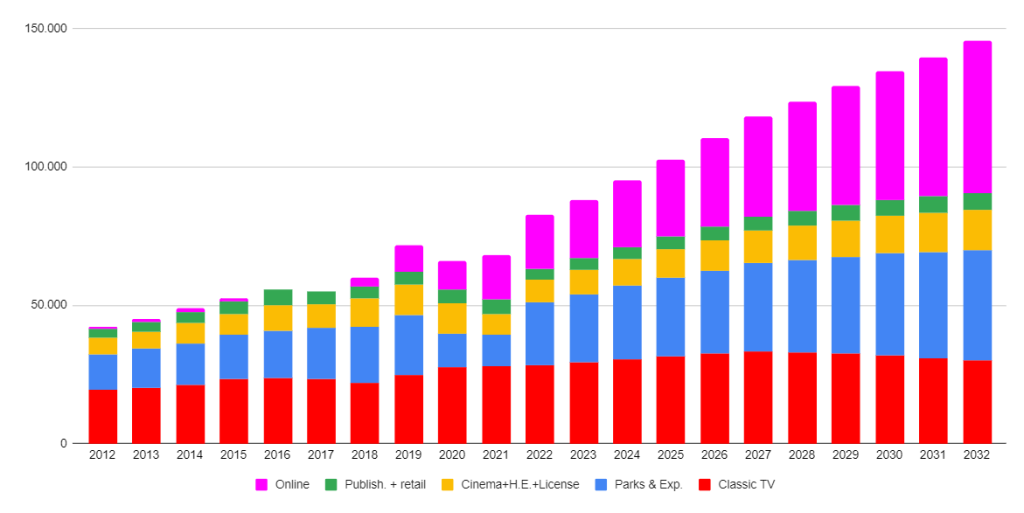
Osservando l’andamento storico dei singoli segmenti operativi gli elementi degni di nota sono essenzialmente due: il costante calo del peso relativo del comparto TV sul totale dei ricavi e l’emergere di quello legato all’online.
E’ evidente come sul mercato stia avvenendo un importante cambiamento dei flussi di ricavi in favore di piattaforme online di streaming e a discapito della tv tradizionale. Proprio questo fenomeno, di natura generazionale e che ipotizza il progressivo abbandono della televisione “vecchio stile” da parte delle nuove generazioni a favore dell’online, farà da sfondo allo scenario che intendiamo valutare. L’ipotesi è infatti che tale fenomeno prosegua indefinitamente anche in futuro, fino al sorpasso (in termini di ricavi totali) dell’online sulla TV tradizionale in un quinquennio e fino alla progressiva scomparsa (molto in là nel futuro) della televisione tradizionale. In questo senso gli investimenti che sta compiendo oggi Disney per entrare nel mercato dello streaming sono da intendersi come investimenti generazionali necessari a rinnovare l’infrastruttura per portarla nel XXI secolo, da ammortizzare sul lungo termine. Lo sviluppo del comparto online non è dunque nella nostra ipotesi una nuova e vigorosa fonte di ricavi ma semplicemente una nuova forma per un vecchio prodotto, l’intrattenimento su schermo, ora passato su tablet/smartphone. In tale scenario occorre distinguere tra aspettative di breve termine e aspettative di lungo termine. Se nel breve-medio termine è possibile che la crescita del comparto online spinga i ricavi a crescere più di quanto hanno fatto storicamente (sovra performance), principalmente grazie al momentaneo sovrapporsi del numero di abbonamenti online con quello della tv tradizionale, sul lungo termine ipotizziamo che il comparto televisivo nel suo complesso (ossia conteggiando insieme i ricavi della tv tradizionale con quelli dell’online) cresca in linea con quanto fatto in passato (5% circa), questo perché al di là della “rivoluzione digitale” in corso si tratta di un mercato essenzialmente maturo e saturo, con limitato spazio di crescita. Si noti che la possibile sovra crescita dei ricavi nel breve-medio termine si accompagna nell’analisi al sicuro aumento degli investimenti richiesti nel medesimo periodo. Ripetiamo che tali investimenti sono da considerarsi come necessari per operare nel business televisivo/dello spettacolo nell’era del digitale.
Per quanto riguarda gli altri segmenti operativi la nostra ipotesi di valutazione prevede che tanto il settore dei parchi/crociere quanto quello del cinema recuperino velocemente i livelli per-Covid, sia in termini di fatturato che di margini, ma con tassi di crescita via via decrescenti nel lungo termine. Motiviamo tale rallentamento nel comparto parchi/crociere con l’impatto avuto dalla pandemia sulle preferenze dei consumatori (ricordiamo l’immagine della navi da crociera trasformate in lazzaretti), impatto che consideriamo parzialmente definitivo ed epocale. Per quanto riguarda il settore cinema oltre alla questione pandemica si aggiunge la rivoluzione in atto nel settore, con il mercato che da tempo spinge i consumatori ad acquistare i prodotti direttamente online a scapito degli eventi live (che ad oggi restano comunque profittevoli). Discorso a parte merita il segmento retail, per il quale ci aspettiamo un lieve miglioramento dei tassi di crescita storici in virtù di una solida e “fedele” base di consumatori, in espansione negli ultimi anni (pop-culture).
Riassumendo, la nostra ipotesi d’investimento prevede che i ricavi di Disney continuino a crescere a ritmi buoni (6-7%), con una possibile sovra-performance nel breve-medio termine dovuta all’espansione del giovane business dello streaming online, a cui però faranno da contrappeso gli importanti investimenti che un simile rinnovamento richiede. Con la ripresa dei ricavi i margini, già adesso in recupero, dovrebbero tornare ai livelli storici, se non addirittura migliorare leggermente in virtù della miglior marginalità (attesa) del comparto online rispetto a quello della tv tradizionale. Riteniamo che il recupero dei livelli storici di marginalità possa avvenire entro massimo un quinquennio.
Valutazione DCF
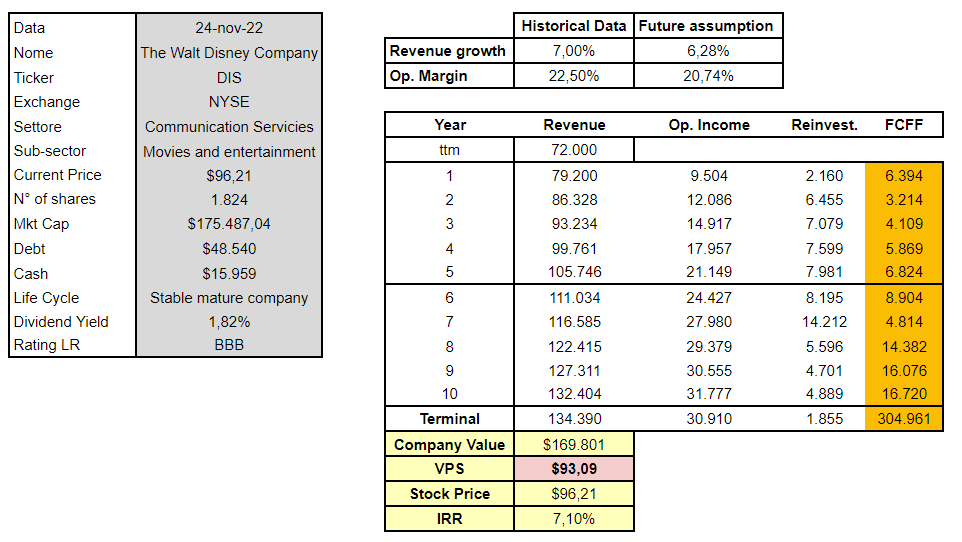
In base al nostro scenario il valore intrinseco del titolo dovrebbe trovarsi in area $93, quindi leggermente al di sotto del prezzo corrente rendendo il titolo lievemente sopravvalutato; ai prezzi attuali il rendimento stimato sul lungo termine (IRR) è di poco superiore al 7% (7,1%). Dunque l’indicazione operativa risultante è hold, con area $90 come potenziale zona di iniziale accumulo.
Se altrimenti si ipotizzasse un’imminente recessione capace di frenare o comprimere i ricavi il titolo tornerebbe in forte sofferenza, con il valore intrinseco che crollerebbe sotto $70, dando una chiara indicazione di sell. All’estremo opposto, in uno scenario di estrema euforia, con ricavi e marginalità in forte crescita (magari spinti dal settore online…) e nessuna nube all’orizzonte, quella attuale sarebbe una buona occasione d’acquisto dato il valore intrinseco stimato superiore a $105.