Domino’s Pizza (NYSE:DPZ) è una società statunitense attiva nella ristorazione e specializzata nella vendita di pizza, specialmente da asporto e consegnata a domicilio. Il gruppo opera in più di 90 paesi in tutto il mondo ed è uno dei principali player mondiali nel settore dei quick service resturants (QSR), meglio noti come fast food. Fondata nel 1960, Domino’s conta oltre 10 mila dipendenti e capitalizza circa 12 miliardi di dollari. Il CEO del gruppo è stato cambiato di recente e dal 1 maggio 2022 tale carica è ricoperta da Russell Weiner.
Company overview e analisi di settore
Il gruppo genera ricavi attraverso una rete di oltre 19 mila punti vendita sparsi in tutto il mondo, di cui circa 6.600 negli Stati Uniti (35%). Il 98% di questi punti vendita è affidato a terzi in franchising mentre il restante 2% è costituito da una serie di “flagship store” gestiti direttamente dal gruppo e presenti solo negli USA. Nata negli anni ’60, Domino’s è oggi una società matura, costantemente in utile, con tassi di crescita storicamente superiori rispetto alla media di mercato e buone prospettive di crescita internazionale grazie al proprio modello di business, che combina franchising, forte leveraging ed espansione territoriale.
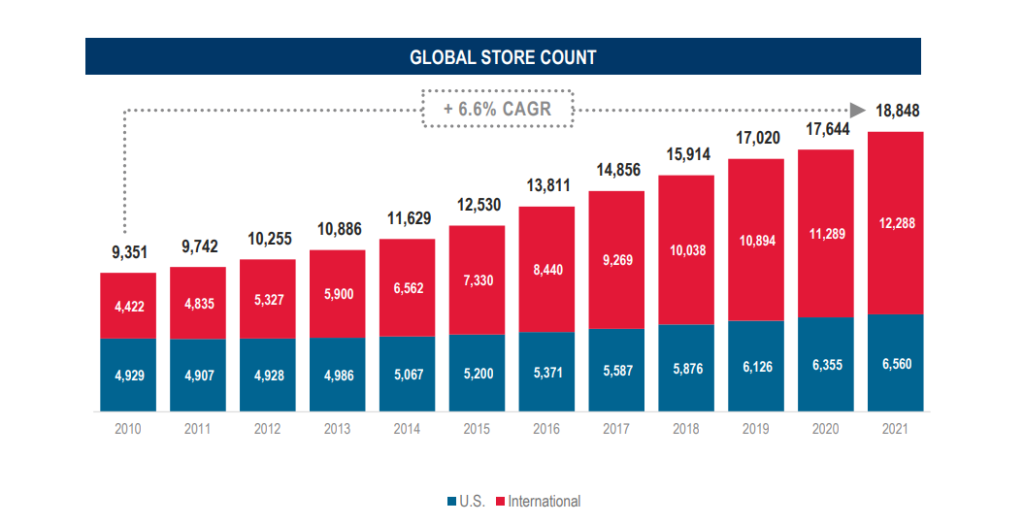
Il numero di ristoranti domino attivi nel mondo è passato da circa 9.000 nel 2010 agli attuali 18.800, per un tasso di crescita annualizzato del 6,6%.
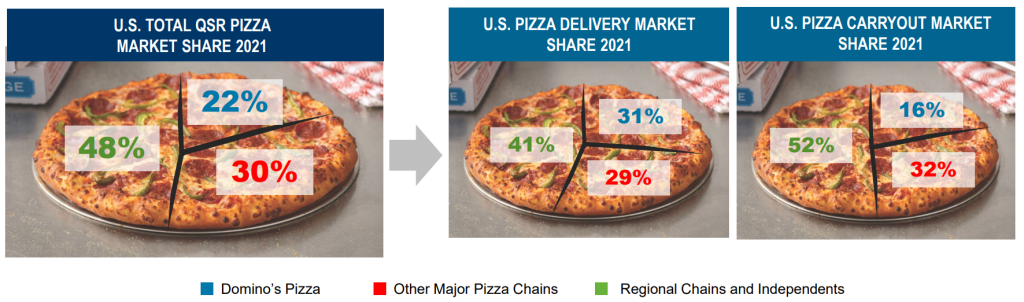
Il mercato della pizza largamente inteso, comprensivo di ristoranti tradizionali e altri servizi (Global pizza industry) realizza ricavi per circa 120 miliardi di dollari mentre il mercato più specifico della pizza a domicilio/fast food (QSR) vale oggi circa 81 miliardi di dollari, di cui 41 realizzati nei soli Stati Uniti. Domino’s si posiziona tra i principali attori di questo mercato grazie ai suoi 17,8 miliardi di ricavi lordi realizzati tramite la rete dei punti vendita in franchising. I principali competitor sono Pizza Hut (del gruppo YUM), Papa John’s (PZZA) e Little Caesars. Indirettamente la competizione è anche con tutti gli altri servizi di ristorazione, specialmente fast food come Mc Donald’s, Burger King, KFC ecc. Nel complesso si tratta di un settore caratterizzato storicamente da una crescita medio-bassa, attesa dagli analisti anche per il prossimo futuro, con stime a livello globale per ricavi in aumento mediamente del 5-6% su base annua.
Analisi fondamentale
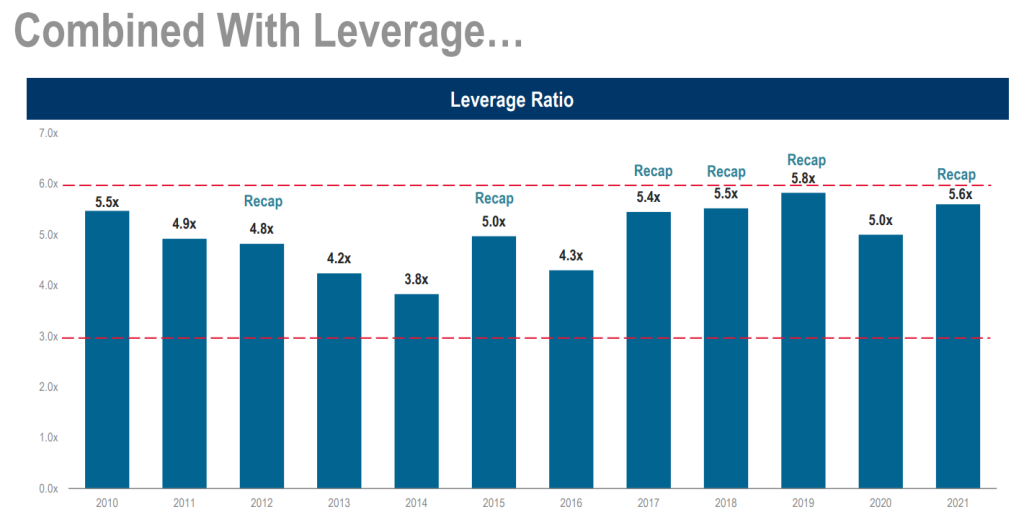
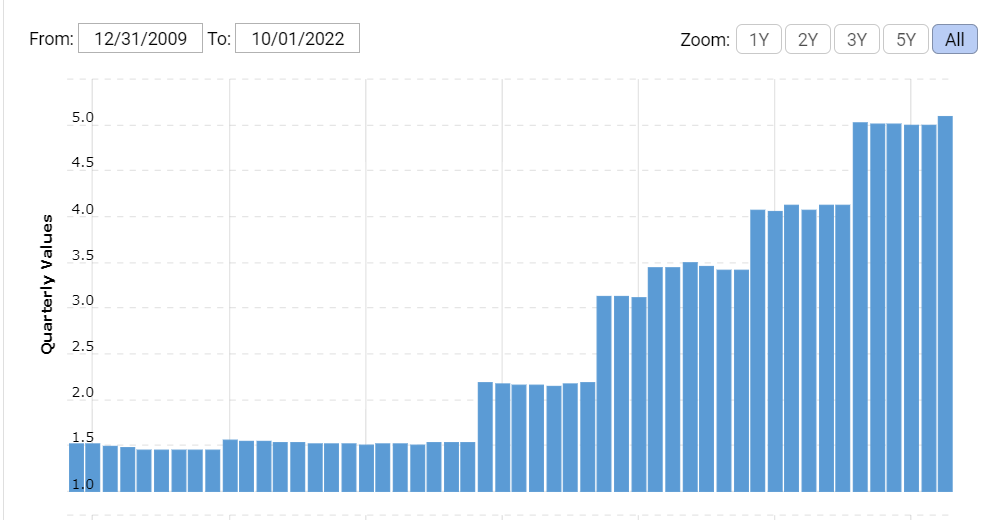
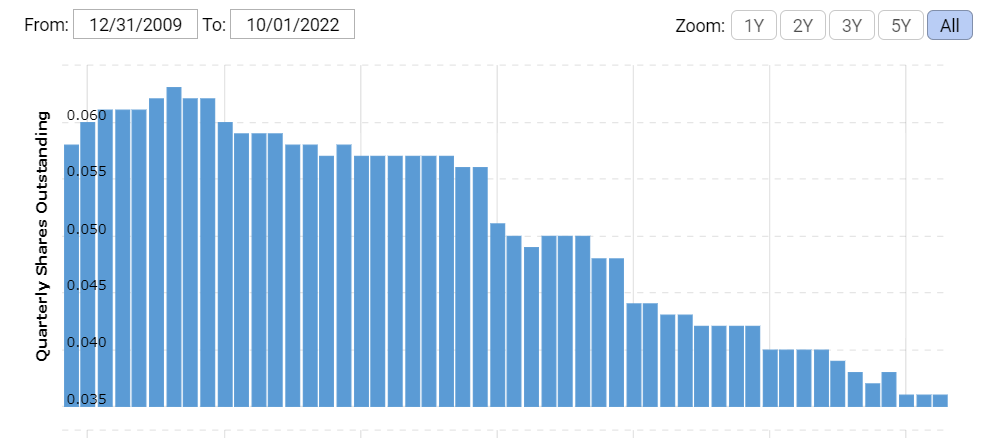
Nell’ultimo decennio il gruppo è cresciuto con costanza, con ricavi in aumento di oltre l’11% medio annuo. Ancora più marcata la crescita degli utili per azione, passati da $1,9 a $13,5 per un CAGR del 24% circa. Tale crescita è stata accompagnata da margini non solo superiori alla media ma anche in espansione, con il margine operativo arrivato nel 2021 a ridosso del 20%. A fare da contraltare a questi ottimi numeri c’è la situazione debitoria del gruppo, che sebbene sia figlia di precise scelte del management resta comunque da attenzionare. Il gruppo infatti si trascina una debito complessivo superiore ai 5 miliardi di dollari, pari al 30% dell’odierna capitalizzazione di mercato e più che triplicato nell’ultimo decennio. Il cash flow generato dall’emissione di tale debito è stato utilizzato per portare avanti un costante buyback azionario e per il pagamento del dividendo (quest’ultimo non troppo oneroso e storicamente pari ad uno yield dell’1%). La costante fuoriuscita del cash flow generato dall’emissione del debito si traduce nell’equity negativa che mostra oggi il gruppo, pari a -4,2 miliardi. Se tale pratica può aver giovato alla quotazione del titolo certamente la sua corretta gestione rappresenterà una delle principali sfide del management e un punto cruciale per il successo o il fallimento futuro del gruppo, specialmente in un contesto macro di tassi di interesse al rialzo come quello attuale. Resta il fatto che negli anni Domino’s ha restituito con costanza cash flow positivo e in crescita.
Rischi
Il principale elemento di rischio per il titolo è rappresentato certamente dal debito a bilancio, una zavorra da 5 miliardi di dollari. Non è una situazione nuova e in passato il management ha sempre saputo gestirla ma è anche vero che si trattava di un contesto economico diverso, con il costo del denaro in costante ribasso. Attualmente il trend si è invertito e una continuazione del rialzo dei tassi o anche solo una stabilizzazione degli stessi a livelli superiori rispetto a quanto preventivato dal management di Domino (che fino al 2021 ha pagato un interesse sul debito di circa il 3,8%…) potrebbe rappresentare un problema e una debolezza per la società, costringendola a un deleveraging che impatterebbe negativamente i risultati.
La possibilità di una recessione non dovrebbe essere di per sé motivo di eccessiva preoccupazione in quanto un eventuale perdita di potere d’acquisto da parte dei consumatori potrebbe addirittura portare un beneficio ai ristoranti fast food/a basso costo a discapito di quelli di fascia più alta, consentendo a Domino di mantenere risultati soddisfacenti. Discorso simile per il tema macro più d’attualità, l’inflazione, che il gruppo dovrebbe essere in grado di gestire almeno parzialmente scaricando i costi sui gestori dei rivenditori in franchising. Infine resta come incognita il recente cambio di CEO, con Russell Weiner chiamato a guidare il gruppo dopo essere stato nel management della sezione USA per quasi un decennio.
Analisi del titolo
Dopo un decennio di enorme crescita, con il prezzo decuplicato nel periodo 2012-2021, il titolo si trova oggi in deciso ribasso a -37% dai massimi di fine 2021. Il PE attuale è pari a 29 a fronte di un valore medio nell’ultimo decennio oscillante tra 30 e 40 mentre gli utili per azione sono in calo di oltre il 10% dai massimi. L’ottima performance passata si spiega in parte con i risultati del gruppo e in parte con l’importante buyback portato avanti dal management. Il titolo stacca anche un dividendo che però storicamente ha fornito uno yield di poco inferiore all’1%.
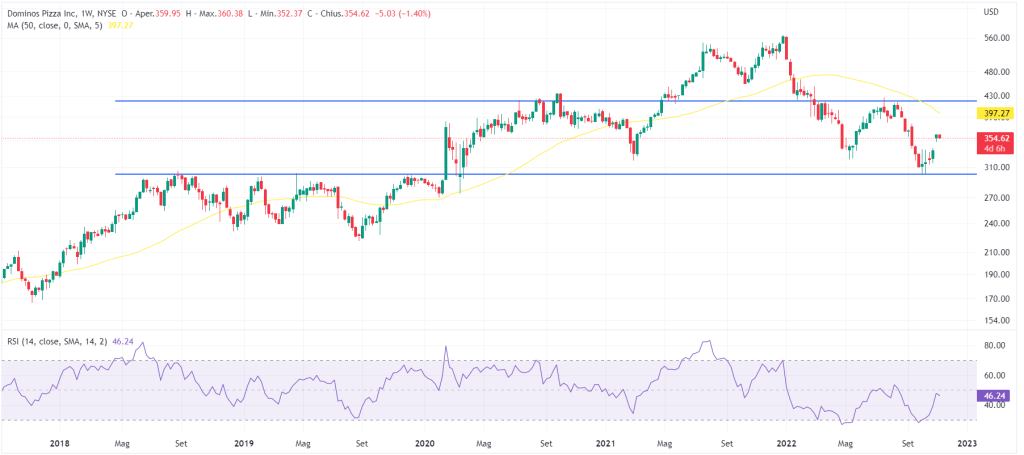
Dal punto di vista tecnico il titolo sta vivendo una fase di momentum fortemente negativo, cominciata nella seconda metà del 2021 e messa in discussione nelle sedute più recenti dal rimbalzo del titolo in area $300, livello che nel triennio 2018-2020 fece da tetto alle quotazioni. Giunto a circa $350 tale movimento potrebbe nel breve termine anche estendersi fino ad area $400-$420, resistenza già testata nel recente passato (luglio 2022) e in anni precedenti (agosto 2020, settembre 18…) ma visto il contesto di bear market globale è lecito attendersi ulteriori ribassi, specie nel medio termine, e con ulteriori accelerazioni in caso di rottura del già citato supporto a $300. Il rapporto rischio-rendimento sembra dunque suggerire un sell, in linea con il trend in essere (performance YTD -37%)
Ipotesi d’investimento e valutazione DCF
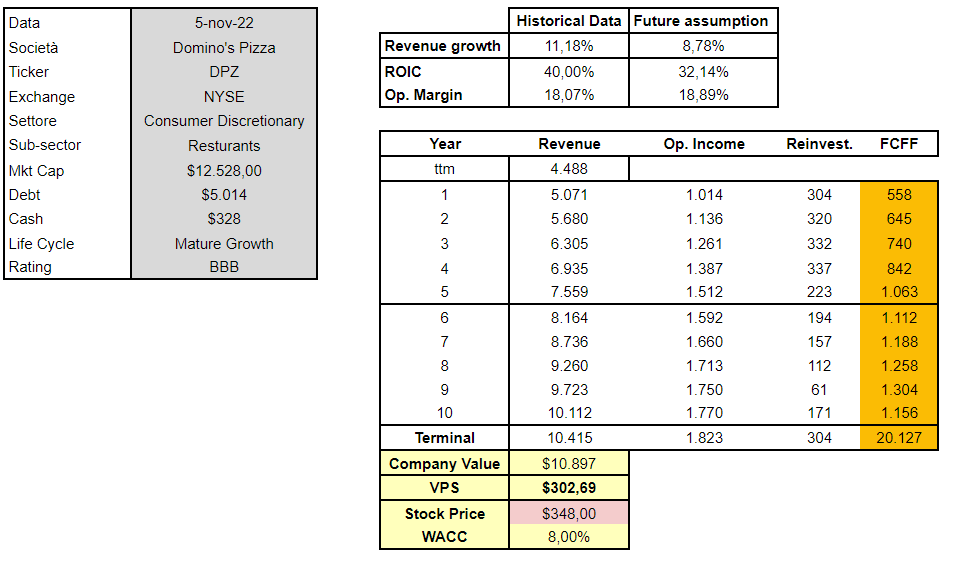
La nostra ipotesi prevede un progressivo calo dei tassi di crescita Domino, fino ad allinearsi alla media di settore nel corso del prossimo decennio, mantenendo tanto l’attuale struttura di indebitamento quanto l’ottima marginalità. In tale scenario il titolo appare oggi sopravvalutato, con un valore intrinseco di circa $300. Comprare ai prezzi di oggi significherebbe ottenere un ritorno atteso sul medio-lungo periodo (IRR) del 6,5– 7%, non un granché se confrontato con quello che offre oggi il mercato e con il bear market in atto. Il rapporto rischio-rendimento derivante dalla nostra ipotesi offre dunque un’indicazione di sell.