
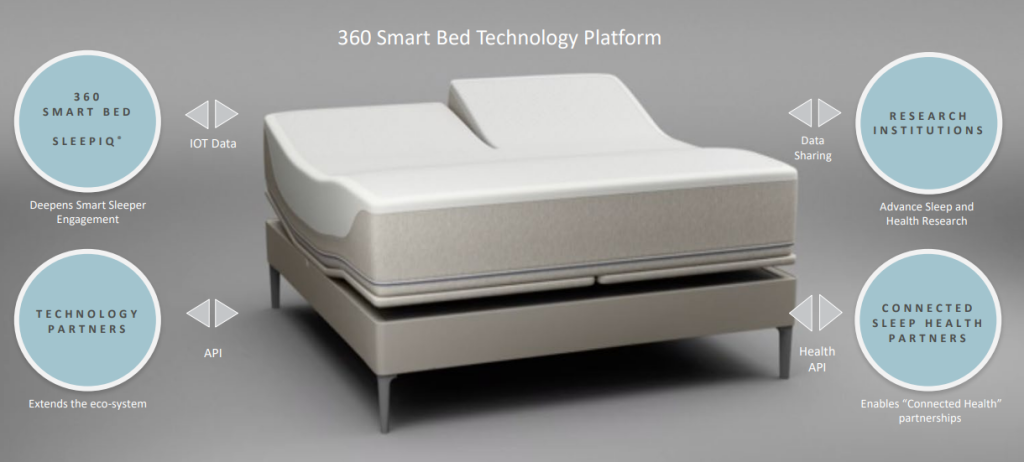
La Sleep Number (NASDAQ:SNBR) è un’azienda statunitense che progetta, distribuisce e vende letti, materassi e prodotti da camera da letto correlati (cuscini, federe ecc.). Ha sede a Minneapolis, conta 5.500 dipendenti e capitalizza circa 850 milioni di dollari. Il prodotto di punta dell’azienda è lo smart bed, un letto tecnologico che personalizza e cerca di migliorare il riposo delle persone adattandosi a chi sta dormendo sulla base dei dati raccolti ed elaborati durante il sonno.
Company overview
L’azienda nasce negli anni ’80 come Select Comfort per poi venire ribrandizzata nel 2017 come Sleep Number. Guidata nell’ultimo decennio dalla CEO Shelly R. Ibach, Sleep Number è cresciuta a circa il 9% annuo, generando profitti con costanza e costruendosi sempre più la sua particolare nicchia di mercato che incrocia lusso, tecnologia, salute e benessere. Oggi è attiva anche nel mercato dei dati, nello specifico quelli di carattere medico relativi al sonno. La totalità dei ricavi (2,2 miliardi) è realizzata negli Stati Uniti, principalmente (87%) attraverso una rete di 600 negozi fisici sparsi per tutto il Paese, che rappresentano il principale asset societario insieme al know-how tecnologico e ai dati raccolti. L’ecommerce rappresenta circa il 13% dei ricavi.
L’analisi del bilancio mostra come insieme alla crescita, organica e spinta dal costante ampliamento della rete di negozi fisici (al ritmo di +5% all’anno), negli anni l’azienda abbia saputo generare anche un’ottima marginalità lorda e un altrettanto ottimo ritorno sul capitale investito, mediamente intorno al 12%-15%. Il tutto è stato ottenuto senza debito e senza ricorrere ad acquisizioni, e lasciando anche spazio a costanti investimenti in ricerca e sviluppo.
Un elemento di criticità sembra essere rappresentato dai costi operativi, che devono sostenere tutti i 600 negozi più le spese di vendita e marketing, portandosi via una buona fetta dei ricavi ed assottigliando non poco il margine operativo.
Un altro elemento da tenere in considerazione è il forte buyback azionario portato avanti dal board negli ultimi anni (flottante dimezzato in 8 anni), che se da un lato ha sostenuto il titolo in borsa dall’altro ha azzerato l’equity dell’azienda, portandola in negativo.
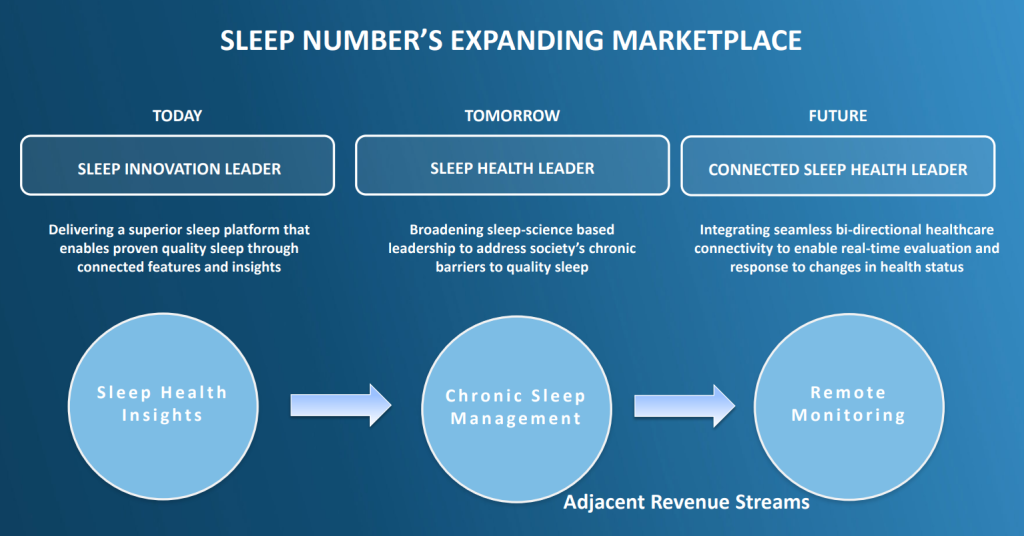
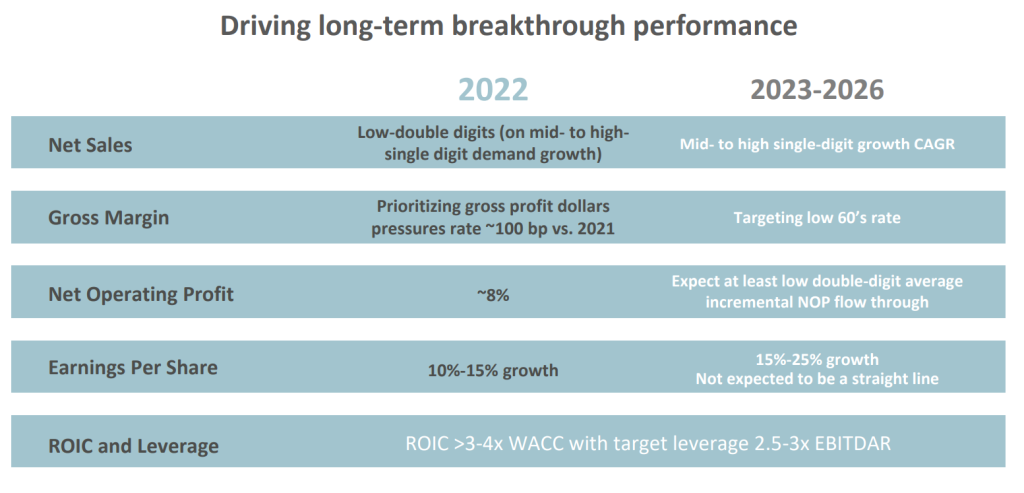
Per il futuro il management si aspetta ulteriore crescita, sebbene a ritmi inferiori rispetto al passato, tra il 5% e il 9% medio annuo. Questo in un mercato di riferimento difficile da definire, perché come detto lo smart bed incrocia più aree, dai materassi alla vendita di dati. Il gruppo stima in 21 miliardi la dimensione attuale del proprio mercato di riferimento e nel 6%-7% il tasso di crescita atteso per lo stesso.
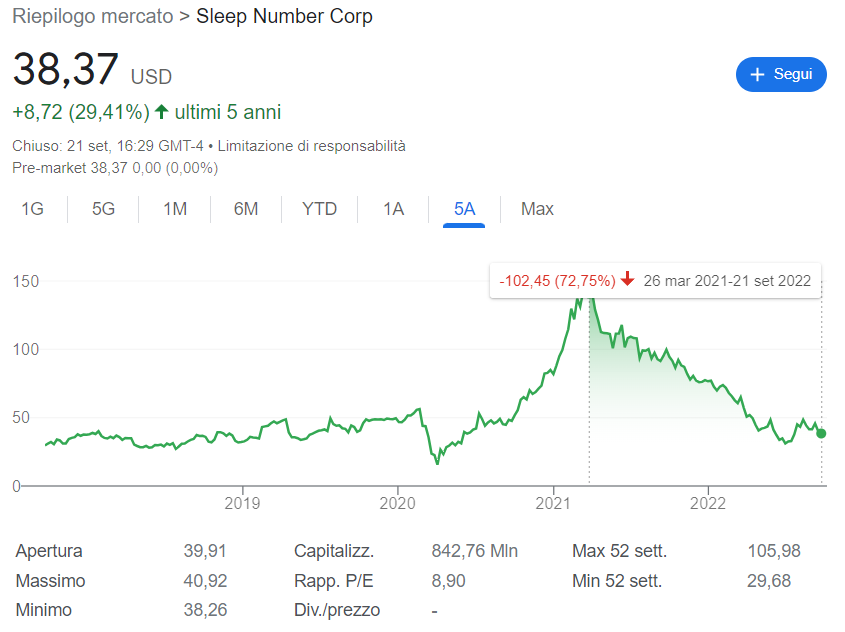
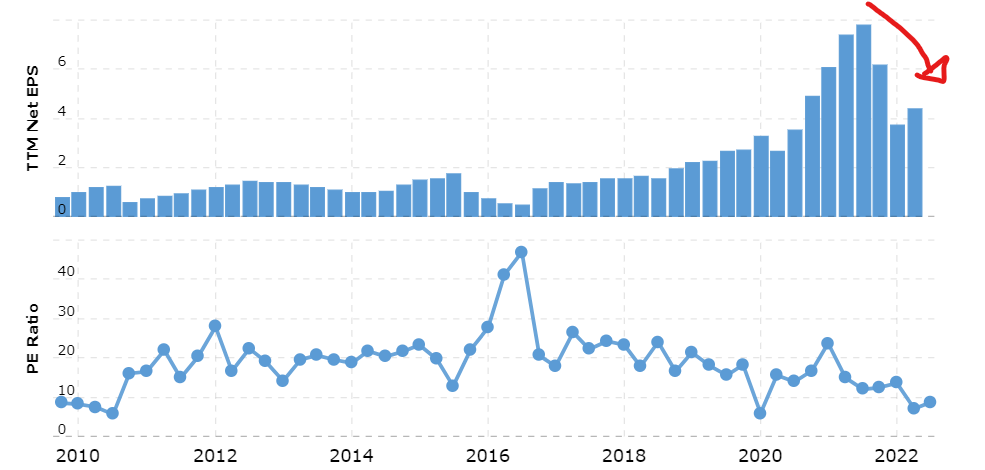
In borsa il titolo sta vivendo una fase di forte ribasso (-70% dai massimi), cominciata nel marzo 2021 e tutt’ora in corso. Tale calo si spiega principalmente con la contrazione degli utili della società (quasi dimezzati nell’ultimo anno), che il management imputa agli intoppi nella supplay chain mondiale e nella carenza di microchip, cuore pulsante dello smart bed. Il contesto macro in peggioramento ha contribuito a far scendere ulteriormente il titolo.
Oggi SNBR scambia a 9 volte gli utili, sui minimi degli ultimi anni.
Scenari, rischi e valutazione
Sulla base sia delle previsioni del management che della spinta del mercato sottostante, per Sleep Number si può ipotizzare uno scenario di buona crescita nel medio-lungo termine, probabilmente a ritmi più contenuti (CAGR 6%) rispetto al recente passato. In tale contesto permangono però diversi rischi per il titolo, legati sia al contesto macro (supplay chain innanzitutto ed eventuali ulteriori lockdown) sia al successo della particolare nicchia di mercato su cui sta investendo. Il fatto di vendere un prodotto vicino al settore del lusso dovrebbe fornire una parziale protezione dai pericoli d’inflazione che sconta oggi il mercato.
Oggi il titolo scambia a circa $40, con utili in calo nel recente passato ma in rientro da un eccesso. La crescita sul lungo termine rimane, in più l’outlook è positivo con una crescita degli EPS attesa tra il 15%-25%. Anche ipotizzando di stare nella parte più bassa di questo scenario, e scontando anche scenari ben peggiori, il titolo appare oggi sottovalutato, con un ritorno sul capitale atteso nel medio-lungo termine in doppia cifra (>12%).
Nel breve termine però il momentum resta negativo, con quota $35 come prossimo obiettivo per la discesa in corso. Se poi dovesse persistere il bear market in atto anche $30 potrebbe essere un target. Il PE, oggi a 9, è sui minimi e qualora si combinasse con utili in contrazione fino a $3 il titolo romperebbe facilmente anche quota 30. A quel punto, posto che tale contesto non abbia messo in difficoltà l’azienda sul piano operativo, Sleep Number potrebbe diventare un’occasione ancora più interessante di quanto già non sia.