
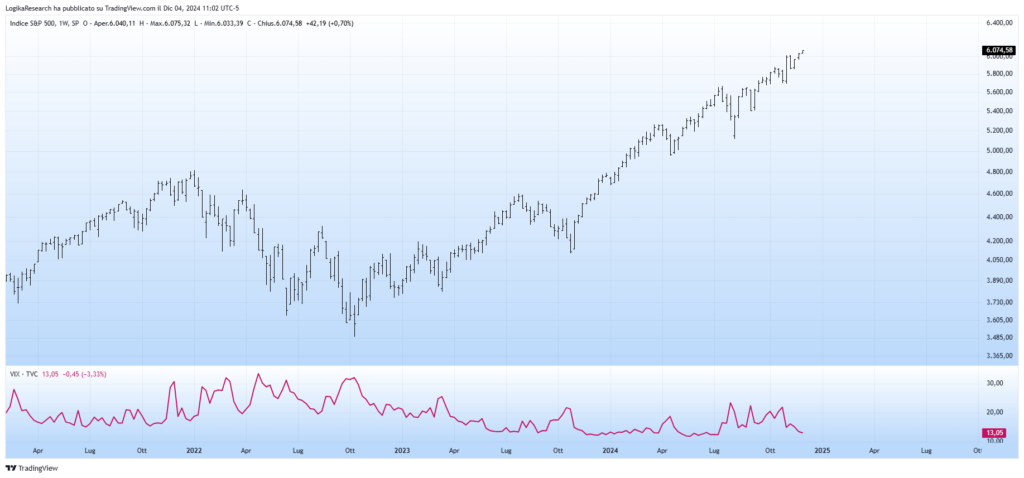
Martedì 29 novembre 2024 l’indice S&P 500 ha chiuso il mese a 6.032 punti, prolungando il trend rialzista in essere dai minimi di ottobre 2022 ed arrivando a guadagnare nell’ultimo anno oltre il 30%. Al di là di qualche fisiologico ritracciamento tale crescita è stata piuttosto regolare e caratterizzata da una volatilità tutto sommato sempre contenuta.
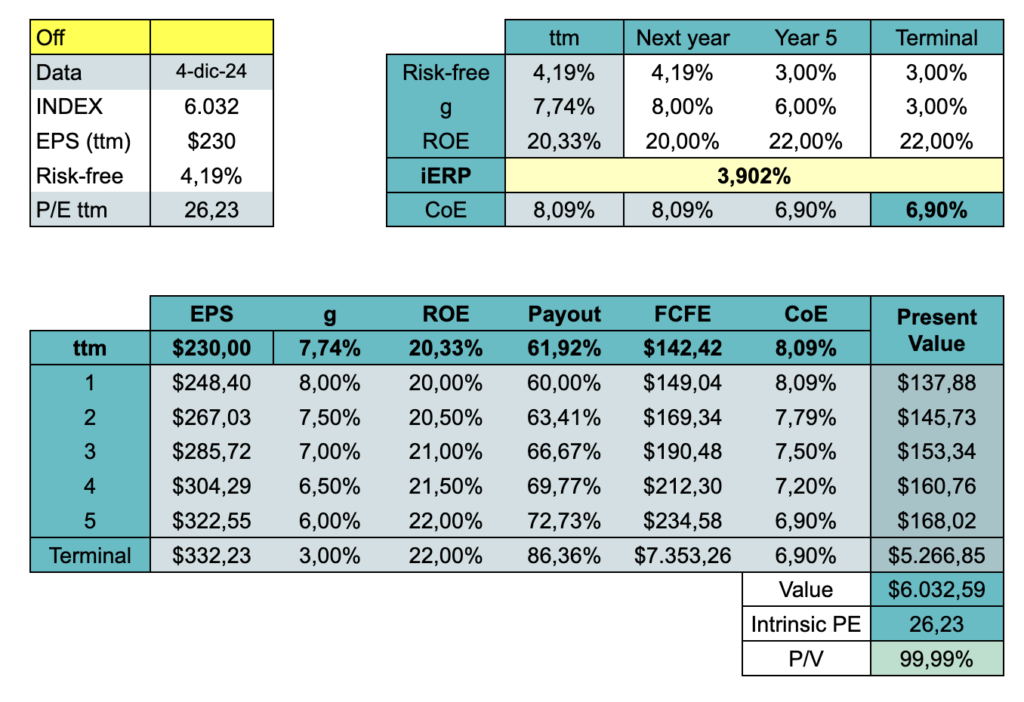
Di seguito si propone il confronto tra il prezzo attuale di mercato e il valore intrinseco dell’indice calcolato sulla base dei principali value driver (tassi di interesse, crescita, reinvestimenti e rischio), attraverso un modello previsionale a cinque anni. Nello specifico, gli input oggetto della valutazione sono i seguenti:
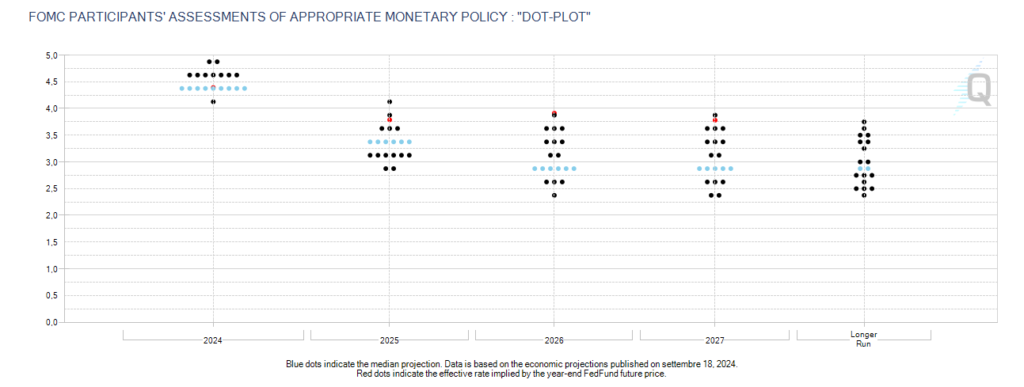
- Tassi di interesse: attualmente il rendimento del decennale americano è pari al 4,19%. L’ipotesi, in linea con il consensus di mercato, è che esso si abbassi nel quinquennio, sebbene non di molto.
Come valore terminale (rendimento atteso sul lungo termine) è stato utilizzato il 2,75%. - Per quanto riguarda la crescita degli utili (+5,30% ttm) è stata ipotizzata pari all’8% per l’anno prossimo e in calo nel periodo successivo fino al 6% al termine del periodo.
- Il tasso di reinvestimento è ipotizzato in lieve miglioramento rispetto alla media storica, a riflettere il decennale trend di progressivo miglioramento nella marginalità.
Per quanto riguarda il rischio, anziché applicare al modello un valore fisso è possibile chiedersi: qual è il rischio che, applicato allo scenario oggetto di valutazione, giustifica un acquisto ai prezzi attuali? Ovverosia, quanto rende l’indice se lo si compra oggi? Tale rendimento atteso nel futuro è dato dalla somma di due fattori: il tasso di interesse risk-free e un premio per il rischio azionario (equity risk premium o ERP). Quanto più il premio per il rischio è alto, tanto più l’investitore viene remunerato dal mercato per i rischi che si assume; quanto più è basso, tanto meno è remunerato il rischio. Partendo da questo concetto si comprende come in un mercato dominato da forti paure ed incertezze (leggasi minimi di mercato) l’ERP tenderà ad espandersi, mentre in momenti di euforia esso tenderà a contrarsi.
Si tratta di una misura che può essere analizzata in senso storico: il premio per il rischio sul mercato americano dal 1960 ad oggi ha oscillato tra il 2%, al picco della dot.com bubble, e il 7,5% sui minimi del 2009.

Nello scenario da noi ipotizzato, con tassi al 4,19%, il premio per il rischio implicito nel prezzo attuale dell’indice è pari al 3,90%. Si tratta di un valore piuttosto basso, specialmente in relazione all’ultimo decennio, ma che si spiega in parte con il contesto attuale, con tassi a livelli che non si vedevano da molto tempo e una certa euforia sugli utili futuri. La somma di tassi risk-free ed ERP infatti è pari oggi a circa l’8%, in calo dai massimi recenti (9%) ma non così bassa in senso storico, dove ha toccato il livello del 6% quando i tassi erano prossimi allo zero.
In conclusione la lettura dell’ERP mostra un mercato caro, con un’indicazione operativa di tipo hold/underweight.
L’euforia è sì presente, ma non tanto da giustificare un’indicazione di sell short, ed anzi la storia sembra suggerire che l’ERP possa continuare a contrarsi, magari accompagnato da un calo dei tassi d’interesse. Per un investitore di lungo corso potrebbe invece avere senso prendere profitto su una parte e reinvestire in obbligazioni, qualora ritenesse gli attuali rendimenti allettanti. Un investitore passivo potrebbe infine decidere di sospendere un’ipotetica quota di un PAC mensile in attesa di uno storno o di rendimenti migliori.