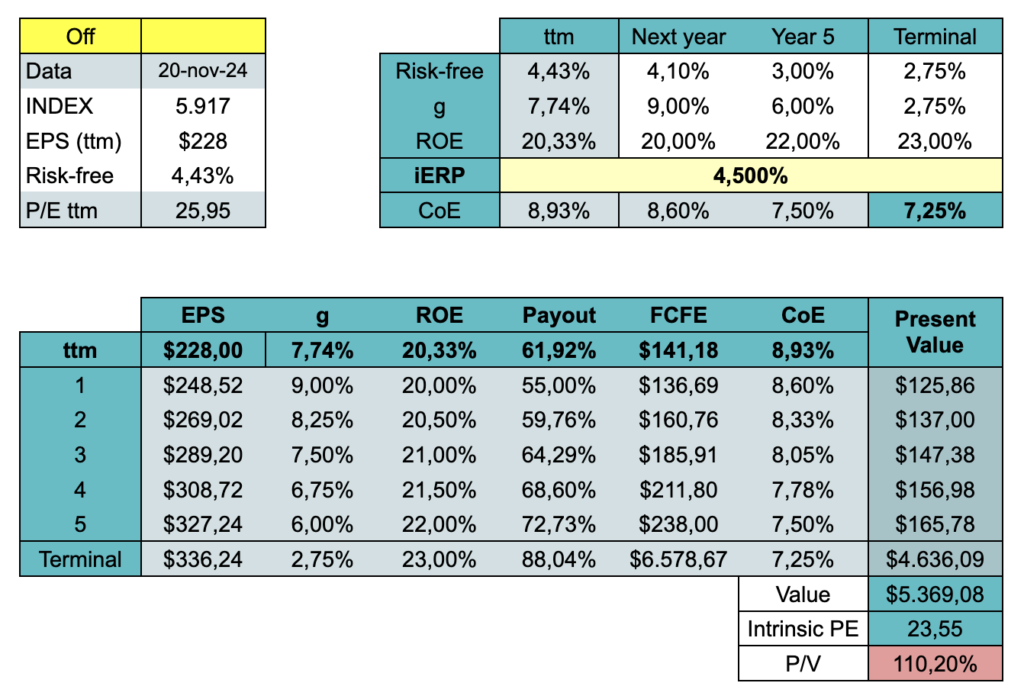
In questa analisi l’indice è stato valutato sulla base dei seguenti value driver: crescita attesa degli utili, tasso di reinvestimento e tasso di sconto.
Per gli utili (attuali a $228) è previsto un tasso di crescita per i prossimi 5 anni compreso tra il 9% e il 6%.
Il rendimento risk-free è visto in calo nel quinquennio, dal 4,30% attuale al 3%, con un valore di 2,75% come rendimento atteso sul lungo termine.
Il payout è atteso in miglioramento, sulla scia del trend secolare e dell’impatto delle nuove tecnologie.
Considerando un premio per il rischio (ERP) del 4,5% il costo del capitale (tasso di sconto) atteso per il quinquennio è pari al 7,9%-6,9%.
Sulla base di questo scenario l’indice appare sopravvalutato del 10%, con un valore intrinseco di 5.369.
Considerato il margine di errore del modello un 10% di sopravvalutazione non è poi molto ed è tutto sommato in linea con la media storica, ad indicare un indice semplicemente “caro” ma certamente non in “bolla”.
Infine, procedendo con il calcolo inverso è possibile stimare quale livello di premio per il rischio sia implicito nei prezzi attuali. Tali livello è pari a 3,9%.