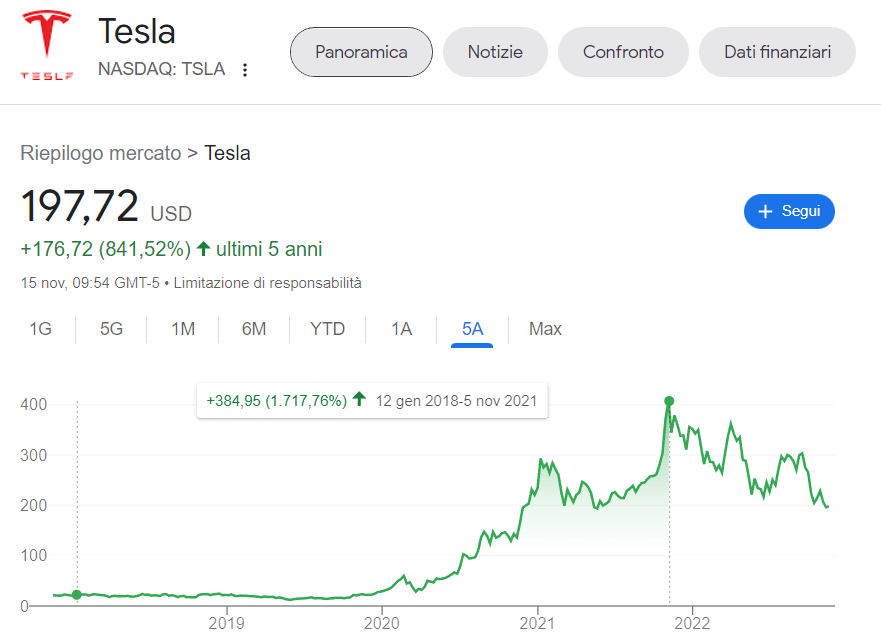
Nata negli Stati Uniti nel 2003 Tesla è oggi uno degli attori principali del mercato automobilistico mondiale. Dopo anni di crescita costante e di ritorni stellari per gli azionisti dal 2020 la società guidata da Elon Musk ha cominciato anche a generare utili e capitalizza oggi (novembre 2022) oltre 600 miliardi di dollari, in calo di più del 50% dai massimi di fine 2021, quando il titolo arrivò alla strabiliante capitalizzazione di 1,2 trilioni di dollari.
Tra i titoli più shortati, più tradati, più discussi e più biasimati degli ultimi anni Tesla è ancora oggi capace di dividere gli investitori di tutto il mondo: ognuno ha la propria storia, la propria visione e il proprio giudizio (spesso molto netto) sul titolo. In questa sede si cercherà di valutare la società partendo da ipotesi forse ottimistiche ma comunque realistiche, per confrontare poi tali ipotesi con quanto viene scontato oggi dal mercato azionario.
Dalla nascita di Tesla sono passati quasi quasi 20 anni, un lasso di tempo in cui la società è passata dall’essere una (improbabile) scommessa sulla rivoluzione elettrica ad avanguardia del mercato dell’auto, punto di riferimento per tutti o quasi i player del settore. Cionondimeno ci troviamo di fronte ad un’azienda ancora “giovane”, che ha appena cominciato a fare profitti e che, almeno sulla carta, punta a farne molti di più nel prossimo futuro.
Il principale cambiamento avvenuto in questi primi 20 anni di vita ha riguardato il mercato di riferimento del marchio: Tesla nasce infatti come produttore di auto di lusso destinate a compratori abbienti, eco-friendly e disposti a pagare un extra pur di avere auto che all’epoca si portavano dietro sì un certo alone fashion ma anche problematiche non indifferenti (scarsa autonomia, difficoltà a trovare stazioni di ricarica ecc.). Oggi la situazione è ben diversa: l’elettrico è diventato un tema centrale del mercato dell’auto, fondamentale per fornire nuovo vigore al settore e oramai considerato come ineluttabile. Tesla ha cavalcato in pieno questo cambiamento (anzi, ne è stato il principale volano) e ha saputo riadattarsi, abbandonando la nicchia del lusso per divenire un produttore di auto su larga scala a tutto tondo.
E’ proprio a partire da questa nuova dimensione di produttore di massa che valuteremo Tesla, ed è a competitor come Volkswagen e Toyota che bisogna guardare come metro di paragone.
Prima di valutare Tesla come produttore-di-auto-su-larga-scale occorre però ricordare che la società ad oggi realizza circa il 12% dei ricavi da fonti alternative, principalmente servizi legati alla generazione e allo stoccaggio di energia. Nella presente valutazione tali business laterali sono stati incorporati solo parzialmente (sotto forma di qualche punto percentuale di crescita in più e di un leggero aumento dei margini operativi), mentre ulteriori business ancora in fase di sviluppo sono stati totalmente ignorati (guida autonoma, robotaxi ecc). L’obiettivo è infatti analizzare il business nella sola parte core, per acquistare eventualmente tutte queste “promesse” a costo zero. Il rischio che tali idee possano non raggiungere mai la profittabilità, o che possano raggiungerla in tempi e modi difficilmente ipotizzabili, è infatti molto concreto. Esiste poi tutta una narrazione molto affascinante ma anche molto discutibile che tende a gonfiare oltre misura le aspettative intorno a tali “scommesse”, motivo per cui, in termini precauzionali, si è deciso di fare come se tutto ciò non esistesse, equiparando le possibilità che tali promesse possano portare grandi benefici come grandi perdite. Chi fosse interessato a comprendere dove può portare un’eccessiva fiducia verso tali scommesse può provare a leggere i report di uno dei principali sponsor di Tesla a Wall Street, Cathie Wood.
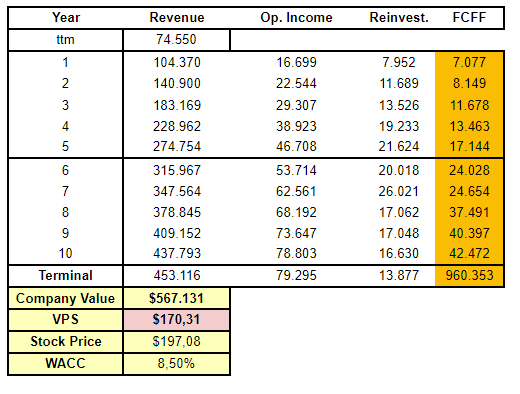
Il principale driver del successo futuro di Tesla sarà certamente il tasso di crescita dei ricavi. Dove sarà Tesla tra dieci anni? Lo scenario che intendiamo valutare, e che percepiamo come quantomeno plausibile visto il trend in corso, vede Tesla tra i primi produttori mondiali di auto per fatturato entro il 2030. Ricordiamo che oggi l’azienda di Musk ha ricavi per circa 75 miliardi di dollari, ben inferiori rispetto ai 260 di Volkswagen e ai 230 di Toyota, primi due produttori di auto al mondo.
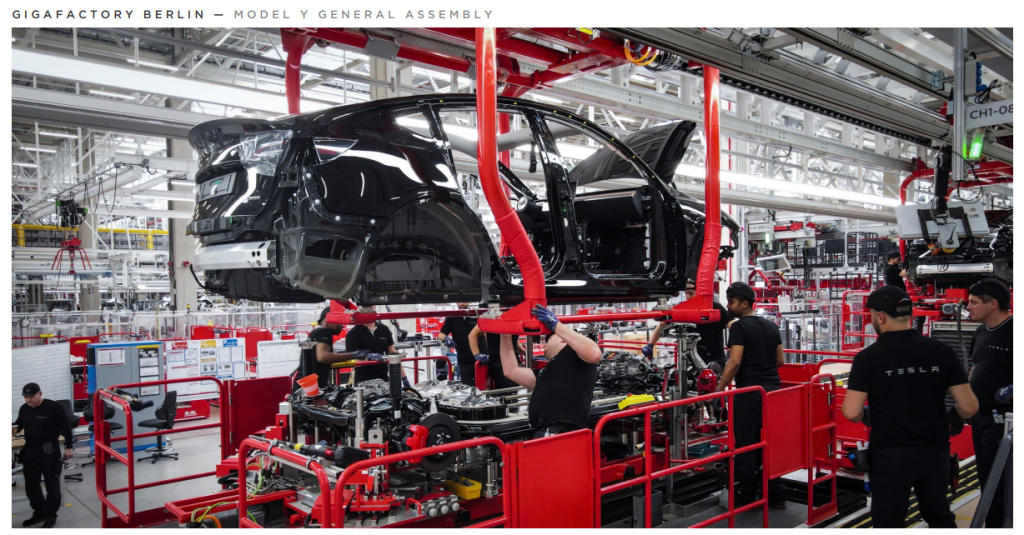
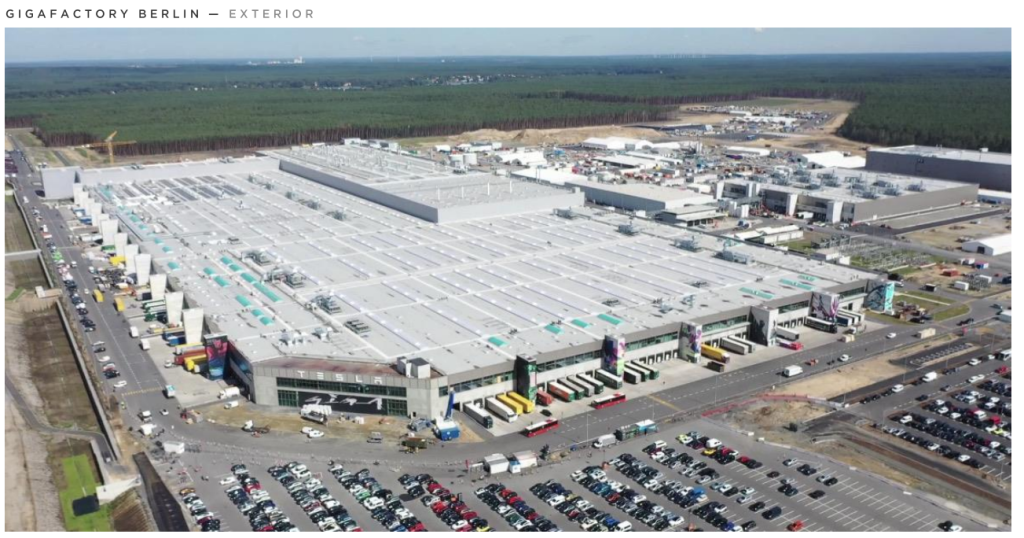
Per quanto riguarda la marginalità Tesla ha mostrato una certa capacità di sovra-performare il settore dell’auto. Questo è avvenuto per diverse ragioni che si suppone continueranno anche in futuro: principalmente una migliore distribuzione (vendita diretta) e una migliore produzione (gigafactory). Per tale motivo nella nostra analisi i margini futuri di Tesla sono attesi ancora ampiamente superiori rispetto alla media storica del mercato automobilistico del XIX e XX secolo, a sottolineare quello che sembra essere un modello di business più moderno e intrinsecamente superiore rispetto a quello classico.
L’ultimo elemento considerato è relativo al management. Elon Musk è un personaggio particolare, noto in tutto il mondo per la sua ricchezza, per le sue provocazioni, per la sua genialità e per i suoi svariati interessi: pagamenti online (paypal), viaggi spaziali (SpaceX) e social media (Twitter) sono solo alcuni degli interessi di questo eclettico imprernditore. Tutti questi elementi, per quanto affascinanti, rappresentano nella nostra ipotesi fattori di imprevedibilità e distrazione che possono portare volatilità tanto nei risultati aziendali quanto nella quotazione del titolo in borsa (si vedano le ripercussioni della recente acquisizione di Twitter). Per tale motivo, nonostante, l’interessante crescita e l’importante marginalità è stato attribuito a Tesla un premio per il rischio ulteriore, definibile come “rischio Musk“.
Riassumendo, la nostra valutazione è costruita su tre pilastri: forte crescita futura fino all’ottenimento di una posizione di leadership mondiale nel mercato dell’auto, marginalità superiore rispetto al settore, premio per il rischio aggravato da un CEO “distratto” ed imprevedibile.
In tale scenario, che tutto sommato appare piuttosto benigno, il titolo risulta nondimeno sopravvalutato, con un valore intrinseco che si aggira intorno a $170. Alla quotazione attuale, pari a circa $200, il titolo sembra offrire un rendimento (IRR) di poco superiore al 6%. Dato il rischio specifico della società e visto anche l’attuale rendimento offerto dal mercato obbligazionario, per non parlare poi del bear market in corso, tale rendimento appare piuttosto esiguo e l’aspettativa è dunque per ulteriori ribassi del titolo nel breve-medio termine. Il prezzo di $200 per azione potrebbe trovare giustificazione o nell’ipotesi di una monetizzazione piuttosto rapida dei business laterali o nella cancellazione/forte riduzione del rischio. Come detto, attualmente giudichiamo entrambe le ipotesi come eccessivamente ottimistiche.