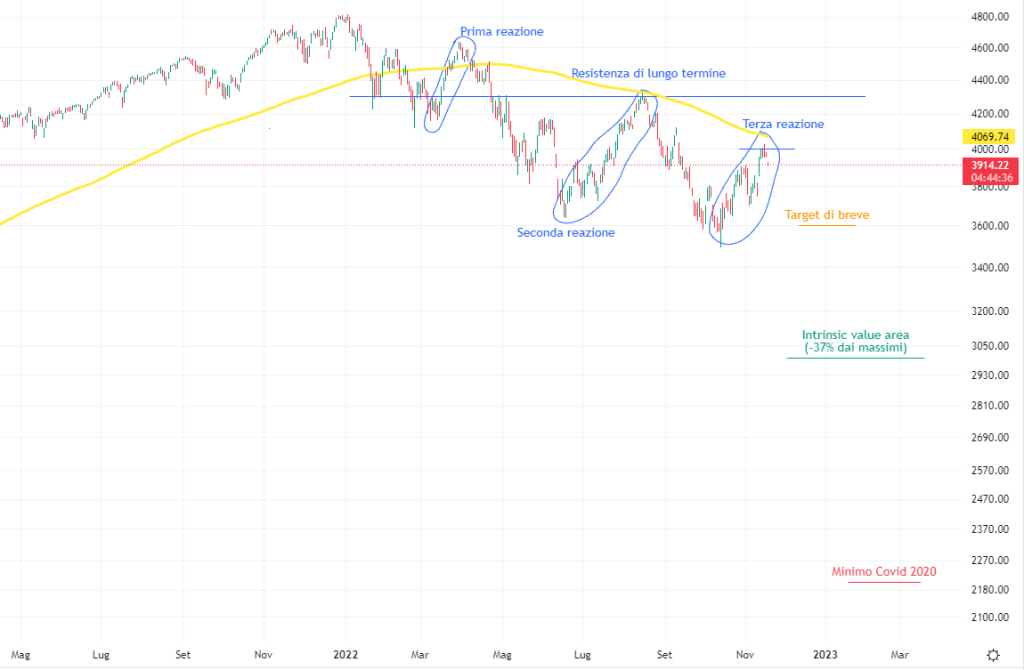
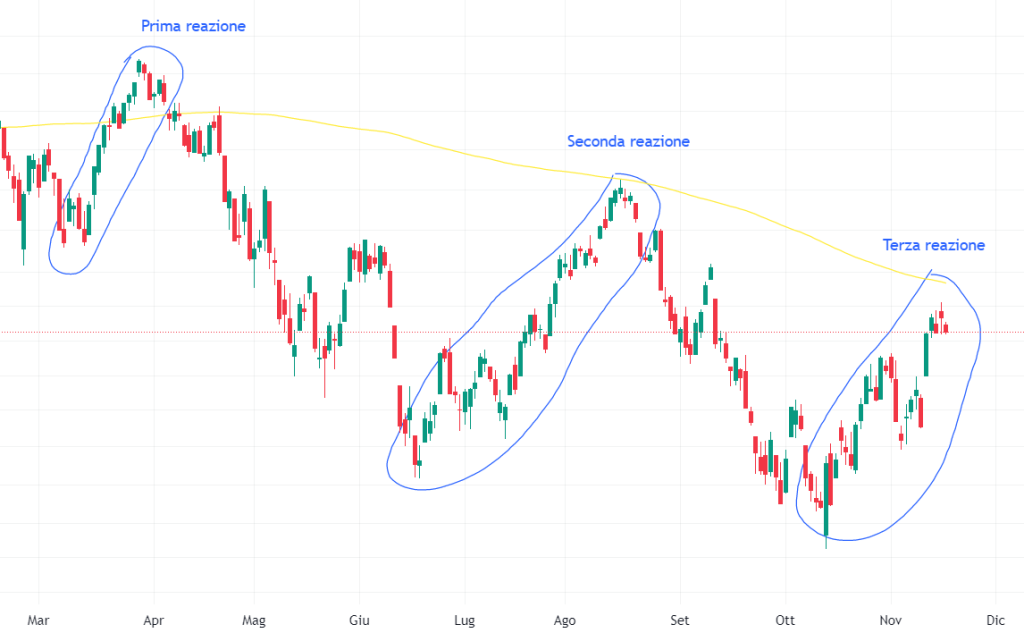
Mercoledì 16 novembre 2022 l’indice S&P 500 ha chiuso a 3.959 punti, in calo di circa il 17% dai massimi assoluti fatti segnare il 4 gennaio 2022 a 4.796 punti. L’indice ha toccato il minimo di questo bear market a metà ottobre (3.577 punti) e da allora in circa un mese ha fatto segnare un importante rimbalzo di oltre il 10%. Non è la prima volta durante questo calo che il mercato americano reagisce con forza: già nel periodo giugno-agosto c’era stato un importante rimbalzo di circa il 15%, e così anche a marzo con un +10% in tre settimane.
La domanda a questo punto è se il movimento in atto sia un semplice pullback oppure il germoglio di un nuovo bull market. Per rispondere alla domanda partiamo con considerazioni più generali, di taglio macro e fondamentale, per poi analizzare la situazione anche dal punto di vista tecnico.
Analisi degli scenari economici
Prezziamo l’indice a partire dalle variabili economiche che influenzano la crescita degli utili e il relativo multiplo nel medio e nel lungo termine. Tali variabili sono:
– rendimento atteso del decennale americano (che incorpora stime sull’inflazione e sulla crescita economica);
– premio per il rischio (l’extra rendimento richiesto per investire in azioni);
Ipotizziamo ora tre possibili scenari e stabiliamo quanto può valere l’indice in ognuno di essi.
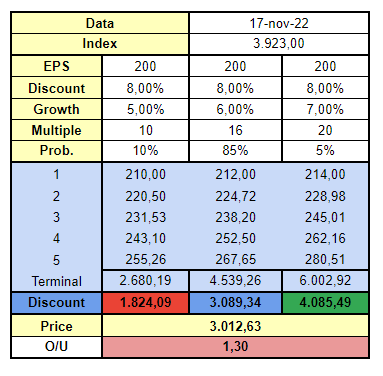
Nel primo scenario, quello più pessimista, l’ipotesi è che permanga un’inflazione non solo elevata, ma più elevata delle attese, con le banche centrali costrette ad inseguirla attraverso l’aumento dei tassi. Ciò provocherebbe innanzitutto una recessione/contrazione degli utili ed inoltre il mercato, probabilmente spaventato e scettico (visti anche i rendimenti elevati delle obbligazioni), chiederebbe un premio per il rischio superiore. Tutto ciò si rifletterebbe infine sul multiplo, che sarebbe su valori storicamente bassi. La nostra ipotesi di valutazione assegna a questo scenario il 10% di probabilità.
Nel secondo scenario, che possiamo definire moderatamente ottimista, si ipotizza che il problema inflattivo venga risolto nel breve-medio termine, per ritornare ad una situazione economica stabile e serena senza particolari tensioni e con la progressiva risoluzione dei principali problemi attualmente esistenti. In tale scenario la politica economica dovrebbe tornare espansiva o al limite neutrale, con tassi indicativamente uguali o inferiori al 3% sul lungo periodo. In tale contesto gli utili dovrebbero crescere secondo le attese e i multipli dovrebbero tornare a espandersi. Nella nostra ipotesi diamo a questo scenario l’85% di probabilità.
Nel terzo scenario, quello ottimista, il problema inflattivo è già in corso di risoluzione e tutto sarà alle spalle molto in fretta. La crescita degli utili sarà robusta e i multipli si espanderanno, anche troppo, a causa di un minor rischio percepito. Nella nostra ipotesi tale scenario ha il 5% di probabilità.
Il calcolo del valore è visibile nella tabella sottostante.
Per chi crede nel primo scenario l’indice è atteso molto più in basso, sotto i 2.000 punti e per un calo dai massimi che sarebbe di almeno il 65%. A quel punto, pur nella difficoltà del contesto, si dovrebbe comprare.
Nello scenario più moderato, in questa ipotesi il più probabile, il valore cresce di molto fino a ai 3.000 punti, che però sono ancora il 25% sotto il prezzo attuale. Si noti come in questo scenario la zona del valore si trova tutto sommato a “solo” -35% dai massimi assoluti di fine 2021-inizio 2022; se i minimi fossero in quest’area quello presente sarebbe un bear market tutto sommato non particolarmente severo, almeno in confronto al passato.
Il terzo scenario, quello più ottimistico, è l’unico che giustifica un ingresso ai prezzi attuali. Se tutto è davvero alle spalle, allora si può entrare spendendo il 15% in meno rispetto a un anno fa.
Riassumendo, concediamo all’ultimo scenario, quello ottimista, il 5% di probabilità, a quello pessimista il 15% e a quello moderatamente positivo l’85%. Ponderando i valori dei singoli scenari per la probabilità assegnata otteniamo un valore indice di circa 3.000 punti per un investimento che offra un ritorno medio annuo dell’8%.
Analisi del prezzo dell’indice
Dal punto di vista tecnico il recente forte rimbalzo (circa +10%) va letto all’interno del momentum di fondo fortemente negativo (bear market) in essere dall’inizio dell’anno. Tale rimbalzo, per ora fermatosi proprio in area 4.000 punti, segnalerebbe l’inizio di un nuovo bull market solo superando area 4.300 punti. L’ipotesi più probabile è però che il trend di fondo persista, configurando questo movimento come un semplice pullback (il terzo dall’inizio del mercato orso) e spingendo l’indice verso nuovi minimi, almeno i già testati 3.600 punti (che rappresentano il target di breve). L’area compresa tra 3.000 punti (zona di interesse fondamentale) e 3.600 punti (minimo di partenza per la continuazione del trend ribassista) risulta quella in cui più probabilmente si troverà l’indice nel breve-medio termine, con una concordanza di indicazioni tecniche e fondamentali ad indicare un rapporto rischio-rendimento sfavorevole per ingressi long sull’indite, tanto nel breve quanto nel medio temine.