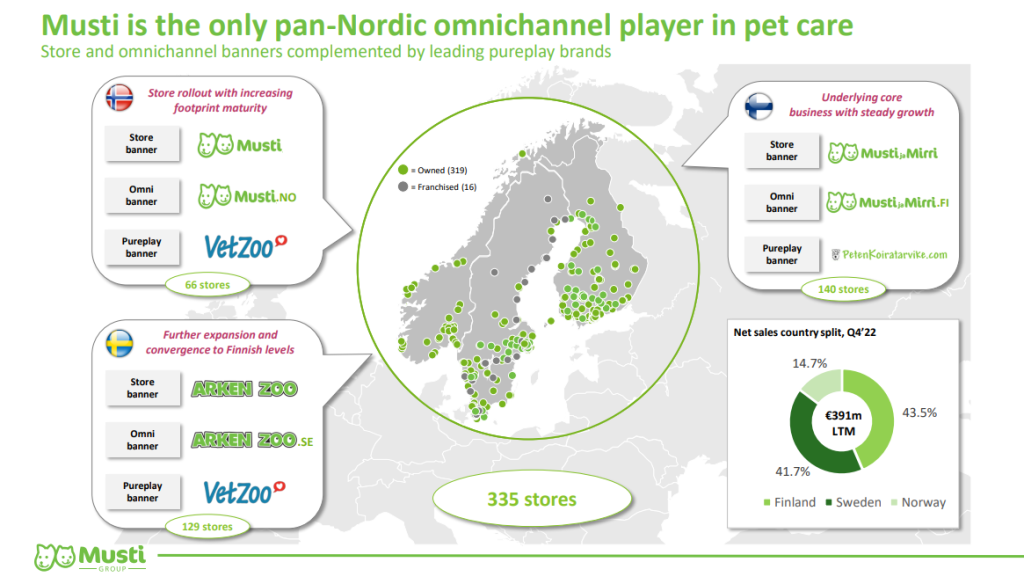
Musti Group è una società finlandese che vende cibo e accessori per animali tramite una rete di 335 negozi fisici sparsi per tutta la Scandinavia (Finalndia, Svezia e Norvegia). Nell’ultimo anno la società ha realizzato ricavi per oltre 390 milioni di euro e a dicembre 2022 capitalizza circa 500 milioni di euro. Il titolo è quotato a Helsinki con il ticker MUSTI.
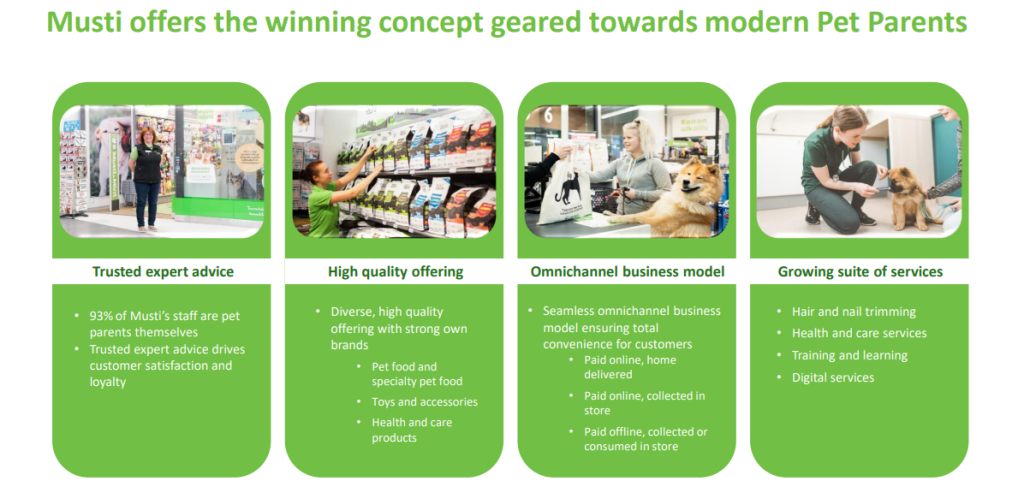
La società nasce a fine anni ’80 operando nella sola Finlandia fino al 2010, quando il gruppo parte alla conquista della Scandinavia entrando prima nel nel mercato svedese e poi, nel 2017, in quello norvegese. In questi 30 anni il Musti ha costruito una rete di 335 negozi fisici che vale circa il 20% del mercato nordico, il cui volume d’affari è stimato 2 miliardi. All’interno dei propri negozi Musti vende innanzitutto cibo, principalmente per cani e gatti, ma offre anche accessori (giocattoli, toelette ecc) e servizi (assistenza veterinaria, percorsi educativi ecc). I negozi hanno una presenza capillare su tutto il territorio scandinavo ma la società è forte anche nelle vendite online, che rappresentano oltre il 20% del fatturato.
Analisi della performance
Dall’ingresso nel mercato svedese in poi la crescita del gruppo è stata considerevole, con un passo superiore al 15% medio annuo alimentato innanzitutto dal costante ampliamento dei negozi fisici, passati da 266 a 335 (+26%) nel solo periodo 2018-2022. Con l’ampliarsi del numero di clienti sono però aumentati anche i costi, con il risultato che il gruppo non brilla per marginalità operativa, che si aggira intorno all’8%. Tale fragilità è presente anche a bilancio dove il debito e la leva risultano piuttosto “aggressivi” sebbene ciò sia in linea con le scelte del management. A settembre 20220 il gruppo registrava un debito totale pari a circa 126 milioni di euro, per la maggior parte (60%) dovuto al leasing degli oltre 300 negozi, uffici ecc. Complessivamente si tratta di una società che ha puntato sulla conquista di un mercato relativamente di nicchia in una specifica area geografica e il cui piano strategico prevede continue acquisizioni di spazi commerciali e di clientela, da ottenere anche attraverso la vendita di prodotti in esclusiva e/o a prezzi fortemente competitivi. Ad oggi Musti è già market leader in Scandinavia con circa il 20-25% delle quote di mercato.
Analisi mercato
Complessivamente il mercato scandinavo del Pet food & products vale circa 2 miliardi di euro e copre una popolazione di circa 21 milioni di persone. Si tratta di un mercato che tanto in Europa quanto negli Stati Uniti è in trend positivo da tempo e che gode di prospettive rosee anche per il futuro, con un taso di crescita atteso di circa il 5% per il prossimo quinquennio. In Europa circa 90 milioni di famiglie (il 46% del totale) possiedono un animale e tale numero ha subito un deciso incremento in seguito alla pandemia, con un aumento delle spese sia per il cibo che per i servizi. Si noti infine che il 75% circa dei ricavi realizzati da Musti è relativo al solo cibo, considerato bene essenziale e non discrezionale.
La Finlandia rappresenta rappresenta il mercato più maturo tra quelli in cui è attivo Musti, con il maggior numero di negozi aperti (134), i maggiori ricavi e i migliori margini. La strategia del gruppo prevede di portare i mercati di Svezia e Norvegia ai livelli della Finlandia, migliorando in modo netto i margini svedesi (più bassi anche perché in questo paese Musti possiede solo una parte – il 75% – dei negozi in cui opera, lasciando la gestione dei restanti in franchising) ed ampliando il mercato Norvegese, l’ultimo in ordine di tempo in cui è entrato il gruppo e composto da soli 50 negozi. Nel breve termine l’obiettivo dichiarato del management è raggiungere i 500 milioni di euro di ricavi entro il 2024.
Possibili scenari e valutazione DCF
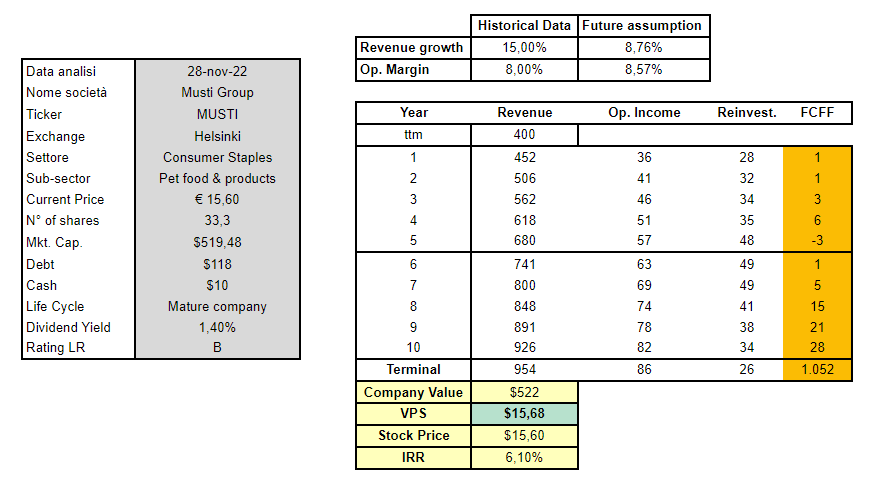
Lo scenario che andremo a valutare parte dagli obiettivi del management, che consistono di 500 milioni di ricavi in due anni, miglioramento dei margini in Svezia e Norvegia in virtù di maggiori negozi e dell’aumento dei prodotti venduti in esclusiva. Nella nostra ipotesi la crescita andrà progressivamente a calare fino ai valori attesi per l’intero settore in Europa (3-4%) nel lungo periodo.
Su queste ipotesi il titolo dovrebbe rendere (IRR) poco più del 6%, risultando quindi leggermente sopravvaluto rispetto al proprio valore intrinseco e fornendo una debole indicazione di hold.