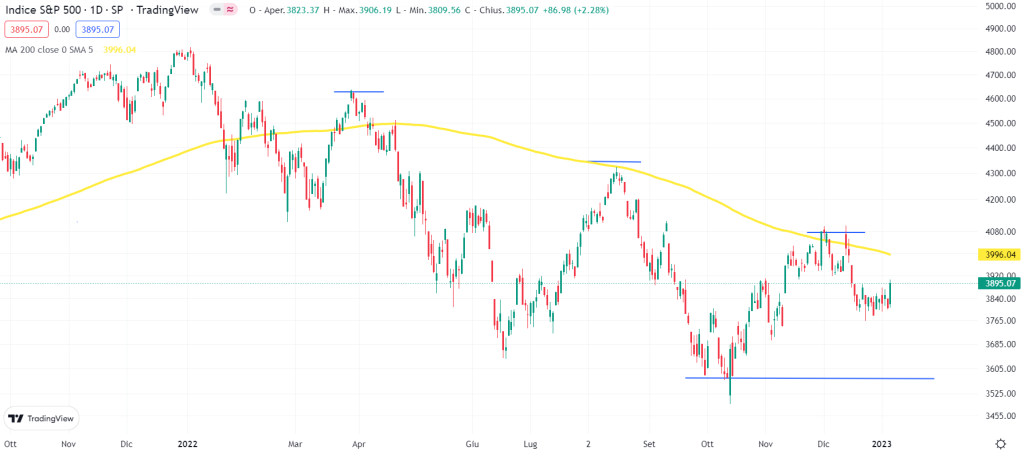
Si è chiuso il 2022 e nei libri di storia rimarrà impresso il segno meno: lo S&P 500 ha infatti registrato una performance del -19,44%, chiudendo l’anno a quota 3.839. La domanda è se il movimento ribassista sia arrivato al termine o se invece ci saranno altre discese, ed eventualmente di quale entità.
Analisi tecnica
Dal punto di vista tecnico siamo in bear market oramai da oltre un anno, cioè da quando, il 4 gennaio 2022, l’indice quotava quasi 4.800 punti. Da allora c’è stata una lenta ma costante discesa, intervallata da tre importanti reazioni (a marzo, a luglio-agosto e a ottobre-novembre), e caratterizzata da una volatilità contenuta. L’anno si è chiuso con una lateralità che ha portato qualche sorriso tra i rialzisti, ulteriormente galvanizzati dalle prime sedute dell’anno, piuttosto positive. Allargando l’orizzonte temporale però lo scenario resta ribassista, con l’indice sempre al di sotto della media mobile a 200 giorni e momentum di lungo termine negativo. Quella in corso sembra dunque essere l’ennesima reazione di un mercato che non ha voglia di scendere ma “dovrebbe” farlo per le forti pressioni macro ancora in essere: inflazione sotto controllo ma pur sempre elevata, guerra in Ucraina e Covid in Cina, solo per citare le principali. Servirebbe una decisa rottura dei massimi relativi fatti segnare a inizio dicembre in area 4.070/4.080 per iniziare a parlare davvero di inversione di trend, con quota 4.300 come secondo (e decisivo) spartiacque. Finché non si verificheranno tali rotture è lecito concludere che il trend in atto (ribassista) persista e che ogni movimento rialzista sia occasione di vendita. In tale contesto il rimbalzo in corso non dovrebbe spingersi troppo oltre i 4.000 punti per poi invertirsi e far tornare l’indice almeno al retest dei minimi di inizio ottobre in area 3.575. Nuovi minimi dovrebbero poi logicamente seguire, fin dove però non è dato sapere. Possiamo però guardare al passato e notare come un calo del 30%/35% dai massimi sarebbe più o meno in linea con la magnitudo dei bear market storici, il che significherebbe una discesa almeno fino ai 3.100 punti.
Analisi fondamentale
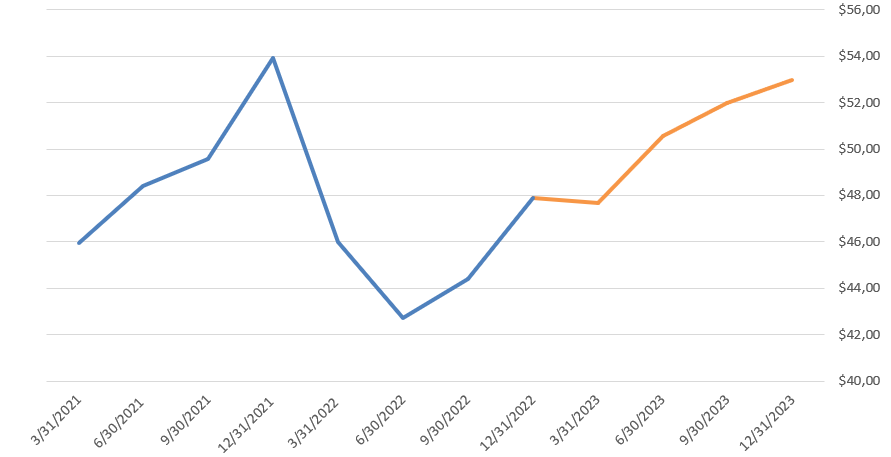
Partiamo dagli utili. Le stime relative agli eps per lo S&P 500 fatte dagli analisti di Wall Street indicano per il trimestre chiuso a dicembre 2022 utili pari a $47,89 che su base annua equivalgono a $181,17, in calo di oltre l’8% dai massimi fatti registrare a marzo. Su questa base l’indice scambia ora a oltre 21 volte gli utili. Per quanto riguarda i trimestri successivi gli analisti si attendono un ulteriore calo (sebbene leggero) nel primo trimestre del 2023 (utili a $47,67), dopodiché dovrebbe tornare la crescito, con una chiusura d’anno a $203,22. Si noti che in tale scenario, piuttosto ottimista, gli utili rimbalzerebbero nel 2023 di oltre il 12% rispetto all’anno appena concluso.
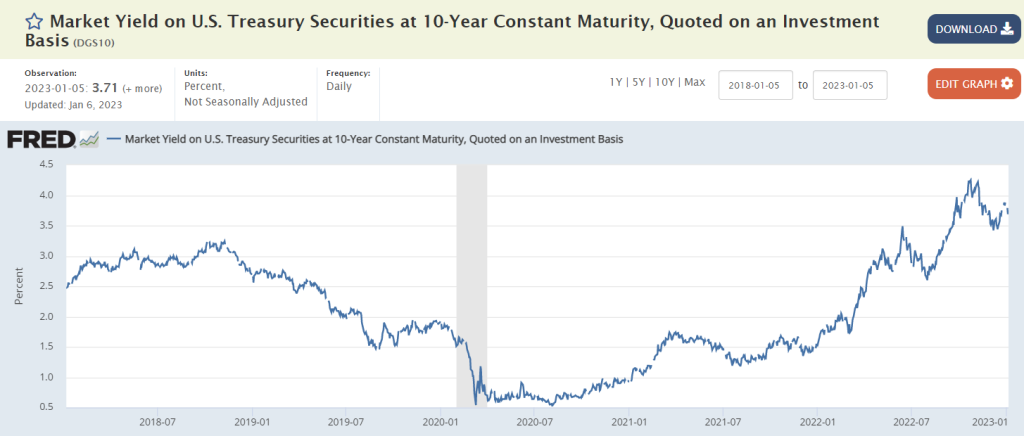
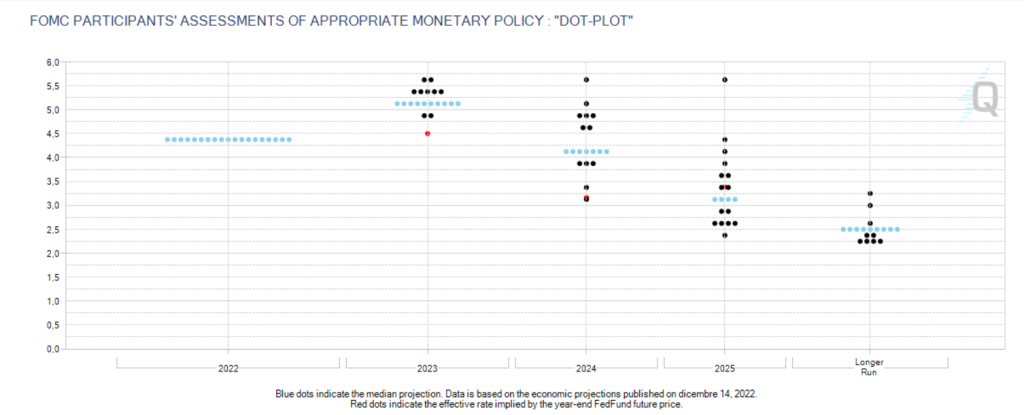
Tale ottimismo relativo agli utili si accompagna a quello relativo alle politiche monetarie della Fed. Su questo fronte gli analisti si attendono un ultimo, lieve rialzo dei tassi nel 2023 fino a quota 5%, a cui seguirebbe un lento ma costante ritorno ad una politica restrittiva fino al “target rate” del 2,5%. Tale scenario dovrebbe garantire un PE in linea con l’intervallo storico, oscillante tra 15 e 20 in base al sentiment e alla percezione del rischio che si avranno durante l’anno.
Valutazione
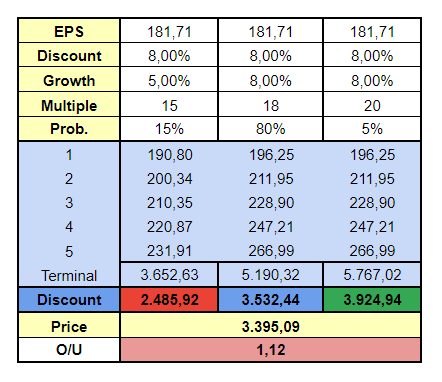
Procediamo ora alla valutazione dell’indice ipotizzando tre scenari: quello base, che utilizza il consensus degli analisti, uno più pessimista e uno più ottimista. Come detto lo scenario base prevede un rimbalzo marcato degli utili già nel 2023, accompagnato da un PE di valore medio/alto rispetto al suo canale storico di oscillazione e di poco inferiore al valore attuale. In tale lo scenario l’indice, per un ritorno atteso dell’8%, vale circa 3.500 punti; si noti come questo valore coincida con il minimo tecnico fatto registrare in ottobre e la cui importanza è stata segnalata più sopra. Lo scenario negativo prevede invece una ulteriore contrazione degli utili e dei multipli per tutto il 2023, con un eventuale rimbalzo rimandato a non prima del 2024 e comunque con multipli più contenuti, principalmente a causa dell’effetto sorpresa (negativo) che tali risultati si porterebbe dietro (paura, allentamento monetario rimandato ecc.). In tale contesto l’indice varrebbe circa 2.500 punti, il che significherebbe un calo di quasi il 50% dai massimi e un possibile retest dei minimi-Covid del 2020. Infine lo scenario positivo sposa la tesi degli analisti in relazione agli utili ma prevede anche multipli più generosi, come conseguenza di una Fed inaspettatamente dovish. In questo caso, e solo in questo, l’indice sarebbe oggi da acquistare in virtù di un valore intrinseco di circa 3.900 punti. Ponderando questi tre scenari arriviamo a un valore di circa 3.400 punti, il che rende lo S&P 500 ad oggi ancora sopravvalutato dal momento che offrirebbe un ritorno di circa il 5%, pare a quello ottenibile a rischio “zero” con il bond decennale USA.