
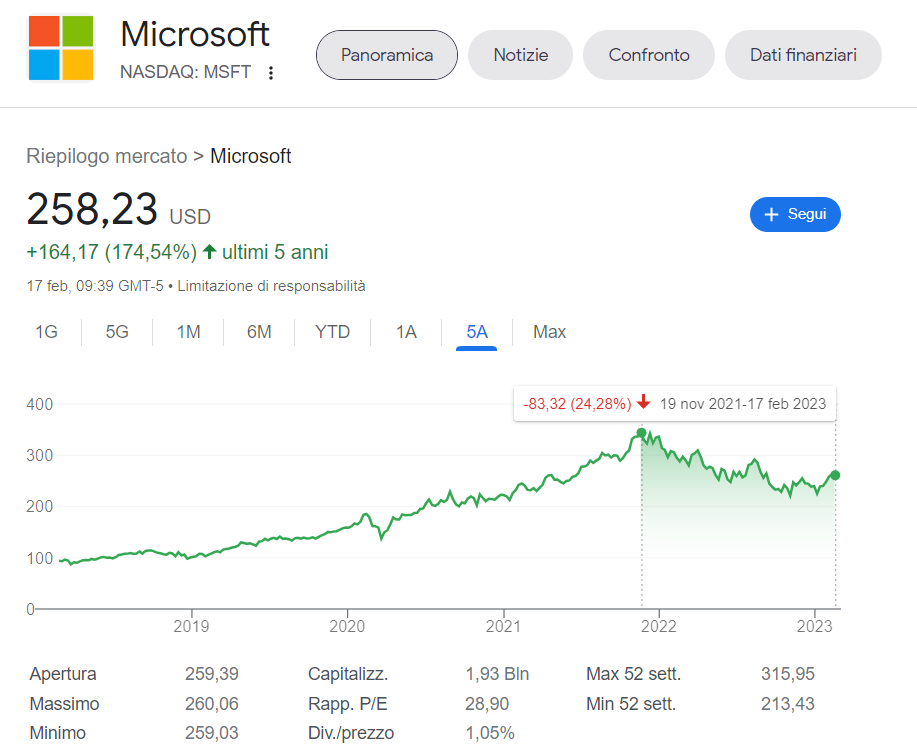
Dopo i massimi fatti registrare a novembre 2021 Microsoft ha iniziato una fase di ritracciamento prolungata, tutt’ora in corso e avvenuta in concomitanza con il bear market in atto sui principali mercati internazionali. Dal massimo di 343$ il titolo si trova oggi (febbraio 2023) a 258 (dopo aver toccato un minimo a 221), per un calo di quasi il 25%. E’ il momento giusto per entrare? Il titolo capitalizza ad oggi circa 1900 miliardi di dollari, scambia a 29 volte gli utili e paga un dividendo di circa l’1%.
Considerazioni sul business
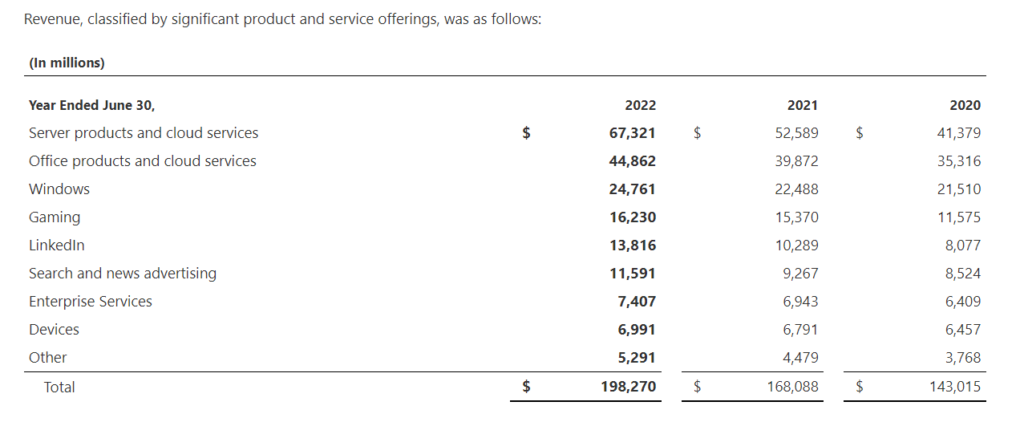
Nel 2022 Microsoft ha registrato ricavi per 198 miliardi di dollari, di cui circa 1/3 derivanti da prodotti server e servizi cloud, 1/3 derivante dal sistema operativo Windows e dalla suite Office, un 15% circa tra gaming e Linkedin e infine un altro 15% in servizi “minori”. Su base pluriennale i ricavi provenienti dai segmenti operativi a più alto tasso di crescita (server, cloud, gaming e social) stanno conquistando sempre più peso e rappresentano oggi oltre il 50% del totale. La nostra ipotesi di valutazione prevede che tale trend continui anche in futuro, consentendo a Microsoft di mantenere tassi di crescita a doppia cifra quantomeno per l’immediato futuro (2023-2027). Per quanto riguarda l’elevata marginalità operativa realizzata da Microsoft in passato essa dovrebbe mantenersi anche in futuro grazie alla natura dei segmenti operativi legati al cloud e ai server.
Analisi Cash Flow
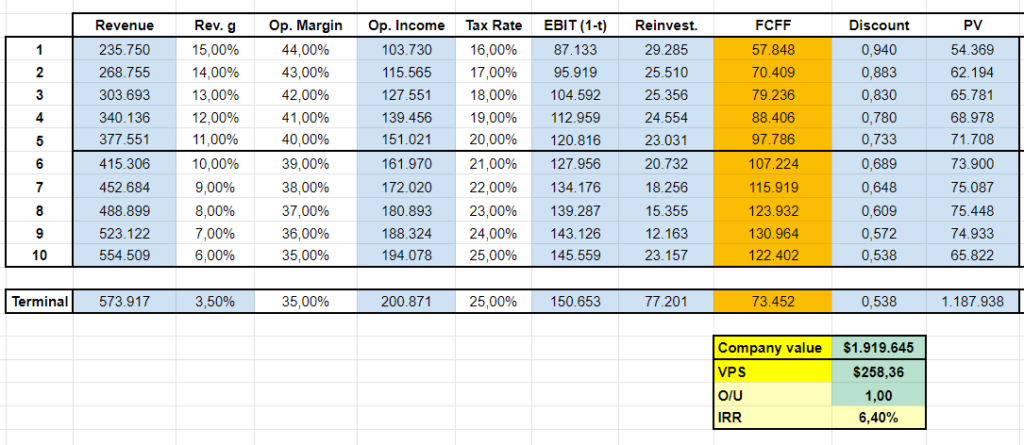
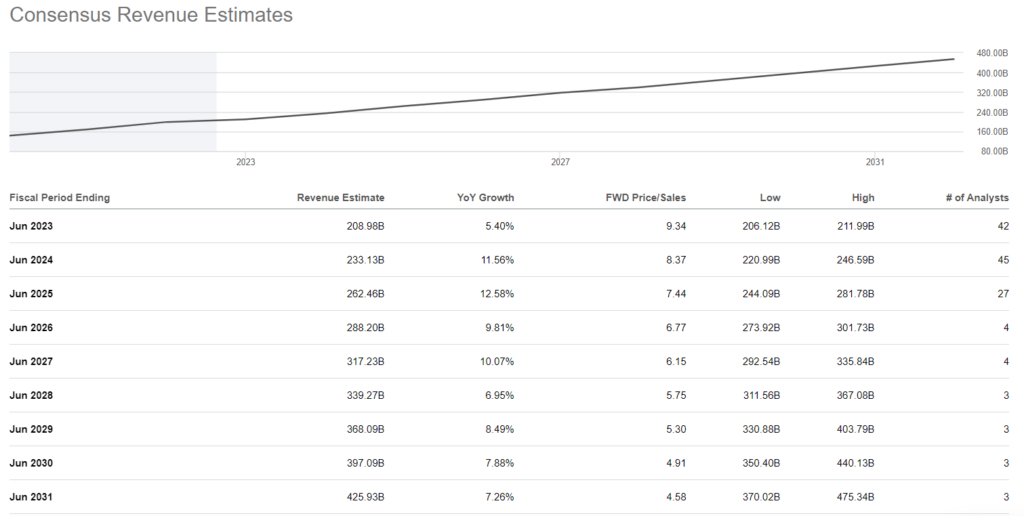
Lo scenario che riteniamo più probabile per il futuro di Microsoft prevede ricavi in crescita a doppia cifra nel medio termine (2023-2027), per poi progressivamente rallentare nel lungo termine, in linea con il consensus di mercato. Per quanto riguarda i margini essi sono visti in lieve contrazione nel lungo termine principalmente a causa del numero sempre maggiore di competitor che Microsoft dovrà fronteggiare in futuro mentre la tassazione è vista in rialzo.
Su queste basi al prezzo attuale di 258 $ Microsoft sembra offrire un ritorno di circa il 6-6,5% sul lungo termine (IRR), più o meno il linea con il proprio costo del capitale il che rende il titolo correttamente valutato, fornendo un’indicazione di hold.
Consensus del mercato
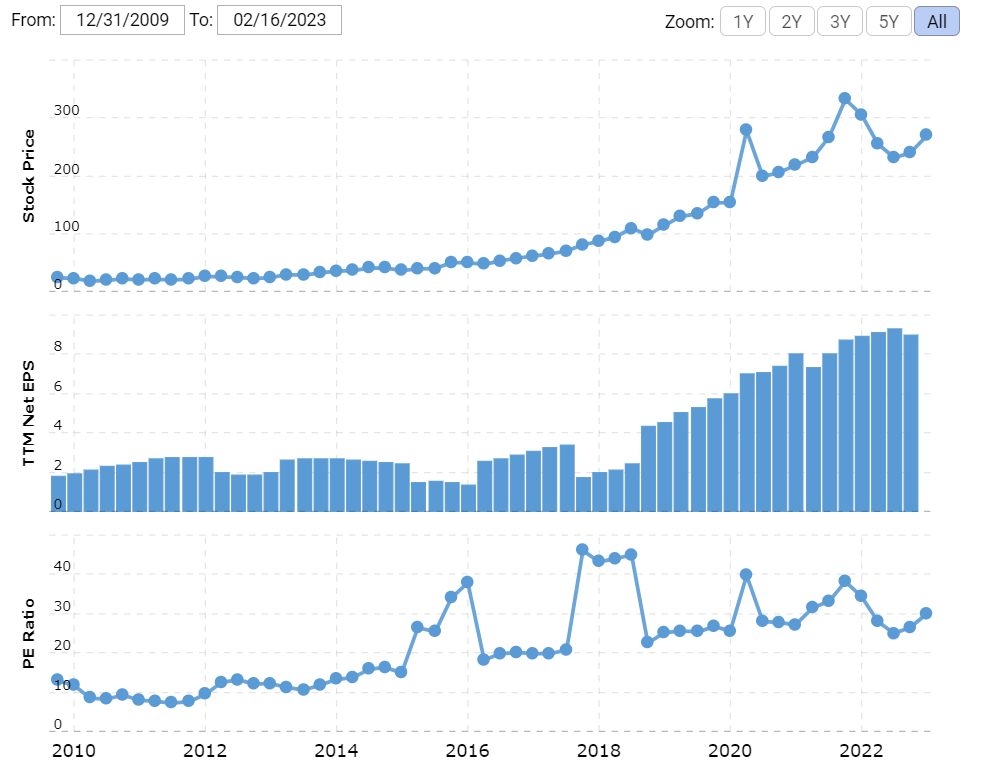
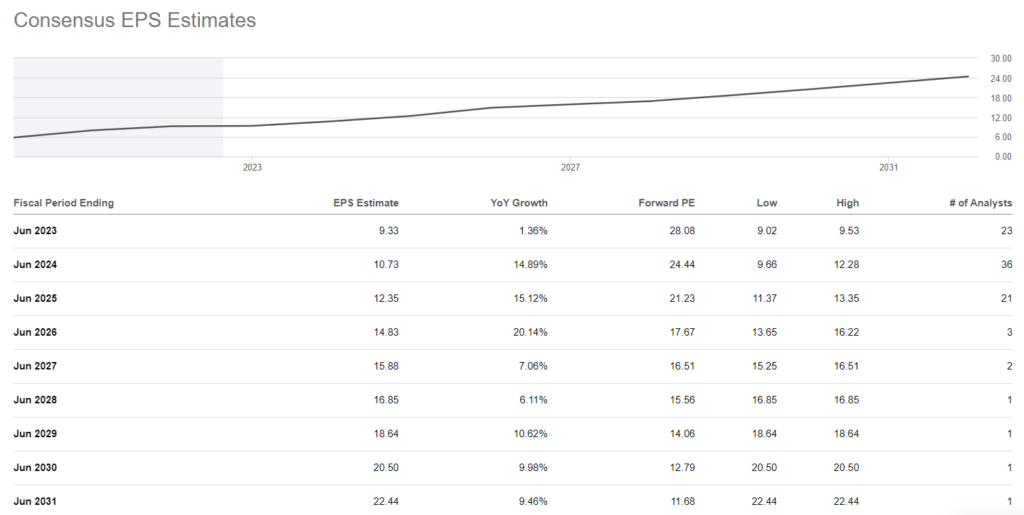
Le stime attuali degli analisti prevedono per Microsoft una crescita annua dei ricavi di circa il 10% annuo per il prossimo quinquennio e una crescita annua dell’11% degli EPS per lo stesso periodo. Su questa base il titolo, comprato oggi a 258 con utili a 9 dollari per azione, si troverebbe tra cinque anni con utili per azione di circa $15. Ipotizzando un PE forward di 20, in linea con il recente passato e ragionevole visti i tassi di interesse che difficilmente torneranno presto in area 0%, ciò significherebbe avere il titolo a 300, offrendo all’investitore che decidesse di entrare oggi un ritorno annualizzato quasi nullo (dividendi esclusi) sui 5 anni. Ciò è causato del PE piuttosto elevato al valore di oltre 28. Investendo invece su base decennela avremmo EPS a 24 e titolo a circa 480, per un ritorno annualizzato di circa il 6% per chi comprasse oggi.
In conclusione il titolo oggi appare correttamente prezzato, specialmente per chi intende tenerlo in portafoglio per un lungo periodo di tempo. Se l’orizzonte temporale è veramente lungo allora oggi il titolo può essere considerato un debole buy. Altrimenti, anche per orizzonti temporali medi (5 anni) il titolo appare ipercomprato; area 220 $ sarebbe un prezzo molto più appetibile in grado di fornire un buon rendimento anche in caso di forte contrazione del PE.