Chewy è un’azienda statunitense attiva nella distribuzione e nella vendita online di prodotti e servizi per gli animali domestici. Fondata nel 2011 da Ryan Cohen (attuale CEO di GameStop), la società è oggi guidata da Sumit Singh. Quotata al NYSE dal 2019 con il ticker CHWY conta oltre 19mila dipendenti.
Analisi del titolo
Dopo la IPO del 2019 il titolo ha avuto inizialmente un poderoso movimento al rialzo, in buona parte dovuto al Covid e al boom delle aziende online legate allo stay-at-home, facendo segnare un +150% rispetto al prezzo di Ipo. Nel 2021 però tale trend si è dapprima fermato, per poi rovesciarsi del tutto allo scoppiare della “bolla Covid”, con il titolo che in breve tempo è tornato a quotazioni più ragionevoli registrando -34% nel 2021. Il 2022 avrebbe dovuto essere l’anno della normalizzazione per il titolo ma complice il bear market generalizzato la discesa è proseguita e l’anno si è concluso ancora in negativo con una performance del -37%.
Arriviamo così al 2023, con il titolo che inizialmente sembrava voler seguire il movimento al rialzo del mercato, salendo di oltre 6 punti percentuali nel primo semestre. Dopo questa partenza incoraggiante sono però arrivati i risultati operativi del q2 2023, con il mercato che non ha per nulla gradito il rallentamento sul fronte del numero degli utenti attivi. Da allora il titolo ha continuato a scendere con violenza e con continuità, arrivando al prezzo di oggi pari a poco più di $17. Si tratta di un calo del -50% da inizio anno, del -85% dai massimi di febbraio 2021 e del – 47% dal prezzo di Ipo.
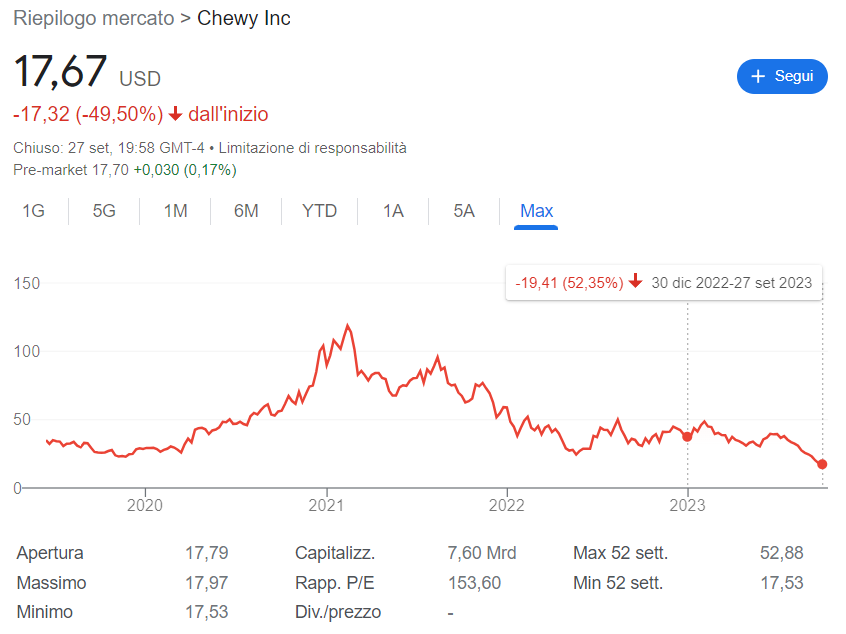
Tale situazione merita di essere approfondita. Se infatti appare ormai evidente che il titolo fosse come minimo sopravvalutato quando quotava oltre $100, è vero anche che quella attuale potrebbe essere una situazione di ipervenduto da sfruttare in vista di possibili rimbalzi e di un “ritorno alla normalità”. Oggi il titolo si trova sui minimi assoluti e capitalizza 7,6 miliardi a fronte di un fatturato di 10,8.
Business model
Il business model di Chewy è relativamente semplice: la società vende prodotti (e servizi) per animali domestici, in larga parte distribuiti autonomamente. La caratteristica principale della società è che la vendita avviene esclusivamente online attraverso il sito web e la app. Si tratta di un settore non facile (vendita al dettaglio), caratterizzato da bassi margini, bassa crescita e forte concorrenza. Chewy ha però alcuni vantaggi: innanzitutto occupa già un ruolo rilevante nel mercato americano, tanto in termini di fatturato (quasi 11 miliardi negli ultimi 12 mesi) quanto in termini di numero di clienti. Nell’ultimo anno infatti oltre 20 milioni di utenti singoli hanno effettuato almeno un acquisto da Chewy, una quota rilevante del mercato dal momento che le famiglie americane che hanno almeno un animale domestico sono stimate in 87 milioni. Tale quota di utenti è la chiave per comprendere se e come l’azienda può diventare stabilmente profittevole nel prossimo futuro. Oggi oltre il 70% del fatturato di Chewy è dato dalla vendita del cibo ma per il futuro è prevista una decisa espansione nel settore healthcare, oltre che un’espansione geografica (nel semestre corrente dovrebbero cominciare le operazioni in Canada).
Date queste premesse è evidente che i principali driver per la performance futura di Chewy sono dati innanzitutto dall’eventuale crescita del settore animali domestici in combinazione con il trend legato agli acquisti online. La buona notizia per Chewy è che entrambi i trend sono in espansione: sempre più persone infatti possiedono animali, e per mantenerli sono disposti a spendere cifre sempre maggiori. Inoltre la quota di spesa effettuata online rispetto a quella in negozi fisici è anch’essa in costante espansione.
Analisi di mercato
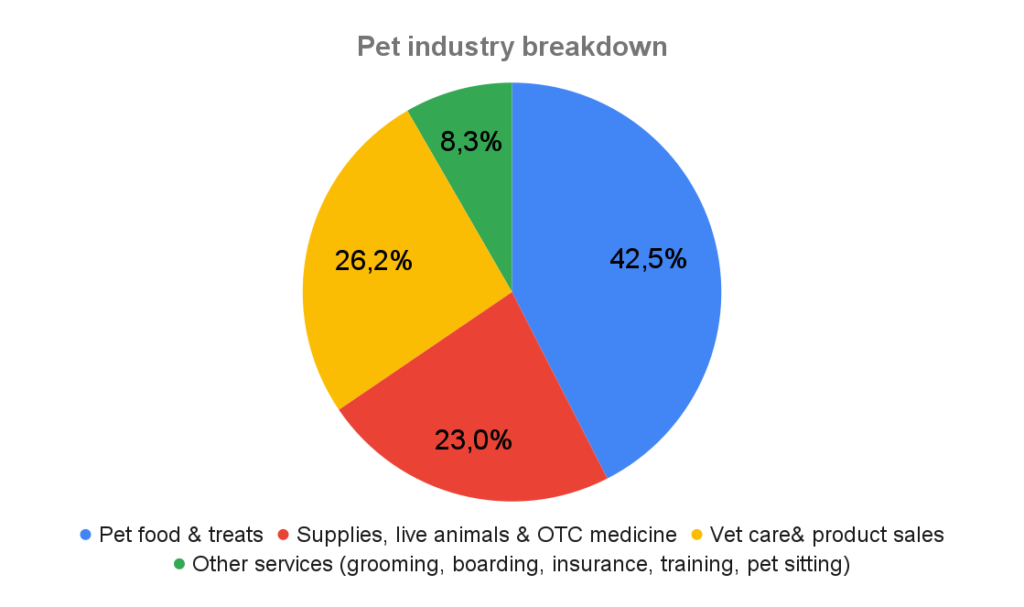
Il mercato nordamericano legato agli animali domestici è stimato nel 2022 a 136,8 miliardi di dollari. Ciò fa di Chewy un player primario, con una quota del 7,9%. Nel 2016 tale mercato era pari a 82 miliardi e dunque negli ultimi sei anni è cresciuto ad un ritmo del 9% all’anno. Di questi 136,8 miliardi più del 40% (58 miliardi) vengono dalla sola vendita del cibo mentre il secondo grande comparto per importanza (36 miliardi, il 26% del totale) è dato dall’universo vetcare ossia farmaci e prodotti sanitari. Seguono poi l’oggettistica di vario genere (gadget, accessori, abbigliamento ecc) e infine i servizi (cure estetiche, assicurazioni, pensioni ecc). Nel complesso il mercato degli animali è visto in crescita anche nel prossimo futuro, anche se a ritmi inferiori: il consensus si aggira intorno a stime di crescita del 6-7% annuo circa per il prossimo quinquennio.
Oggi 2 famiglie americane su 3 (86,9 milioni) possiedono almeno un animale domestico e per esso spendono in media $1,575 all’anno. Nel 2022 sul totale di 58 miliardi spesi per il cibo 22 miliardi (il 38% del totale) risulta da acquisti online; nel 2017 solo il 16% degli acquisti lo era. Se è vero che i dati possono essere stati gonfiati dal Covid, che ha costretto anche i più recalcitranti a comprare online almeno una volta, è anche vero che tale crescita sta andando avanti ancora oggi e pertanto sembra avere un fondamento reale.
Performance operativa
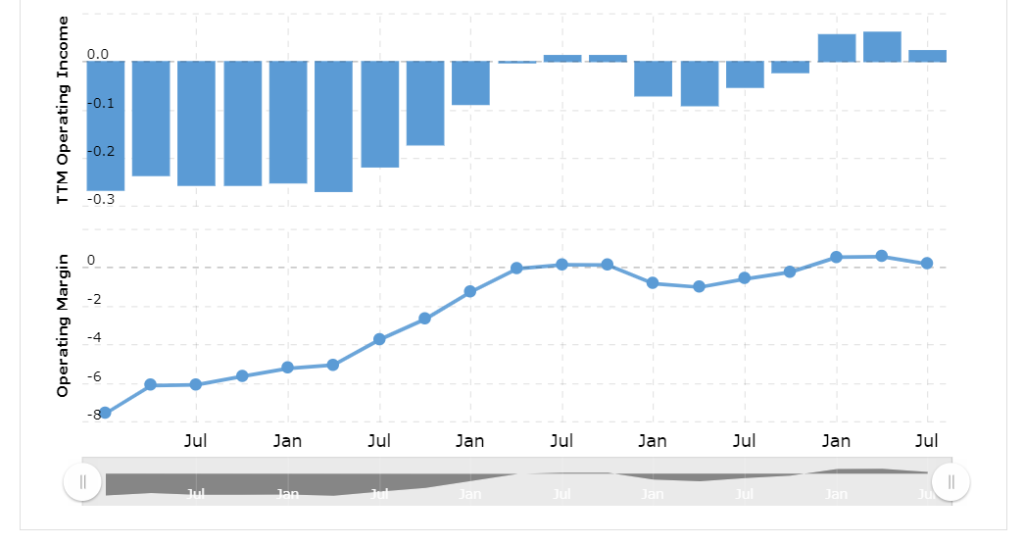
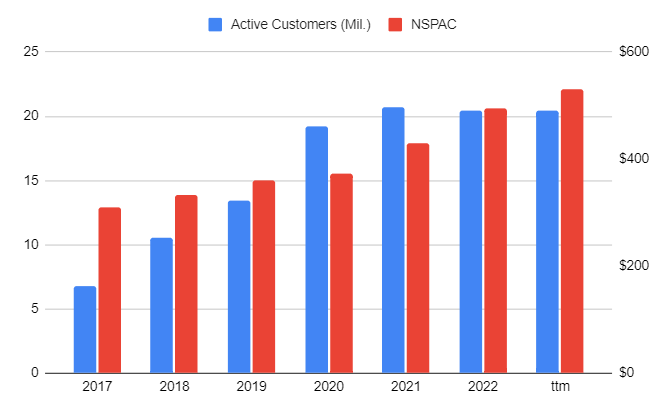
Chewy è una giovane azienda che dal 2017 è cresciuta molto, con un fatturato passato da 2,1 miliardi nel 2017 agli attuali 10,8 (CAGR del 31% annuo). Tutte le metriche sono migliorate anno dopo anno: il numero di utenti che acquistano sul sito è passato da 6 a 20 milioni, la spesa media per utente è passata da $310 a $530 e sono aumentati anche i prodotti e i servizi offerti. Tale crescita è stata accompagnata però da costi elevati ed il risultato è che Chewy oggi sta ancora lottando per conquistare la profittabilità, intravista per la prima volta solo negli ultimi trimestri. Si tratta comunque di un utile frazionale, che spiega l’elevato PE a cui scambia il titolo. Se è dunque vero che i margini operativi restano sostanzialmente allo 0% è vero anche che sono in costante miglioramento.
Per quanto riguarda la solidità finanziaria la società non ha debiti in senso stretto ma ha passività per $488 milioni legate ai 14 centri di stoccaggio merce che sono interamente in leasing. La dimensione di tale passività non sembra comunque tale da destare particolari preoccupazioni.
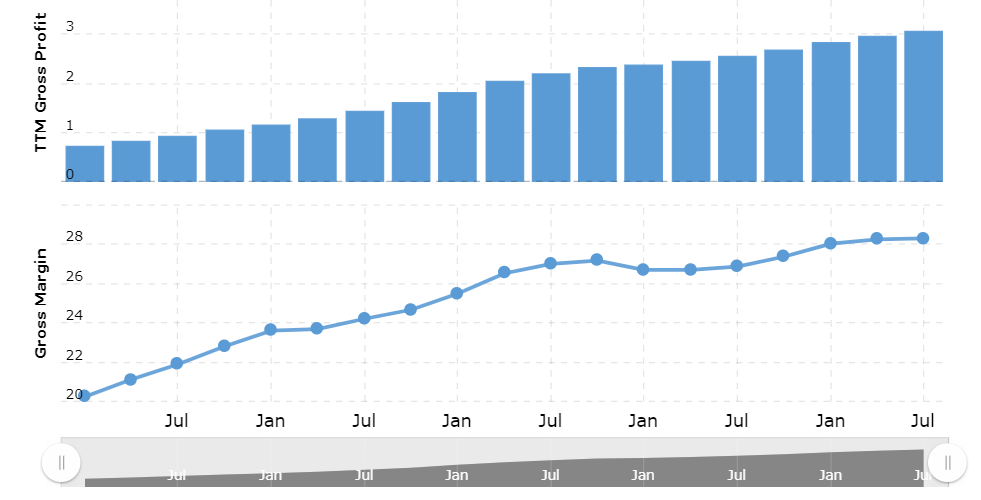
Lato costi, il gruppo registra come costi primari l’acquisto della merce che rivende (cibo in primis), le spese di stoccaggio (14 magazzini sparsi sul territorio statunitense), le spese di trasporto e infine quelle di consegna al cliente, che viene effettuata tramite mezzi propri. Qui Chewy sembra essersi stabilizzata intorno a una marginalità del 25%-28%, in linea con la media dei settori affini (retail online, generale, food) che è tra il 25% e il 30%. Il trend è comunque di crescita.
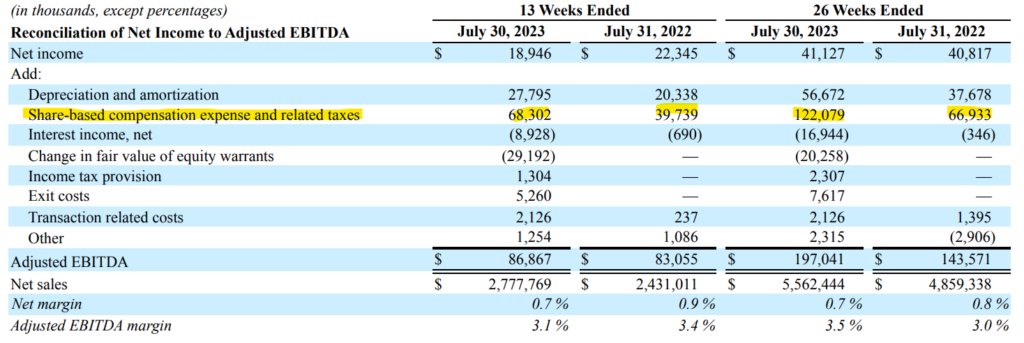
La profittabilità manca dunque sul lato dei costi operativi. Qui Chewy spende principalmente in marketing (650 milioni solo nell’ultimo anno), in spese di leasing , stipendi e soprattutto le laute fees che il management si paga (stock-based-compensation), oltre $500 milioni negli ultimi 5 anni. Ciononostante la buona notizia è che l’incidenza in termini di margini di queste spese sembra essersi stabilizzata.
In questo quadro la via della profittabilità risulta chiara: attualmente Chewy ha un bacino di 20,4 milioni di utenti la cui spesa media (su base annua) è stata di circa $530, ossia stando alle stime circa un terzo di quanto spende in media un americano per il proprio animale, $1,575. Tali numeri portano all’attuale fatturato di 10,8 miliardi. Il numero di utenti attivi di Chewy è aumentato costantemente, ad un ritmo del +20% all’anno, con una decisiva spinta data dal Covid e tale metrica sembra essere quella su cui è più concentrato il mercato. La cattiva notizia per Chewy è che l’impulso del Covid sembra essere terminato, con il numero di utenti che dal 2020 risulta sostanzialmente stabile. E’ un fenomeno diffuso tra molte delle società legate all’online che ha colpito trasversalmente molti settori. La buona notizia è però che Chewy è riuscita a trattenere gli utenti iscrittisi nel 2020 ed è anche riuscita a far aumentare la loro spesa, aumentando di conseguenza i ricavi.
Scenario analizzato
La scommessa di Chewy è relativa alle abitudini dei consumatori. Dal momento che la cura degli animali domestici si configura come consumo di base e che tale consumo è in una fase di transizione dall’acquisto in negozio all’acquisto online, si tratta di vedere se tale transizione possa portare Chewy alla piena profittabilità. Ricordiamo che Chewy opera solamente online.
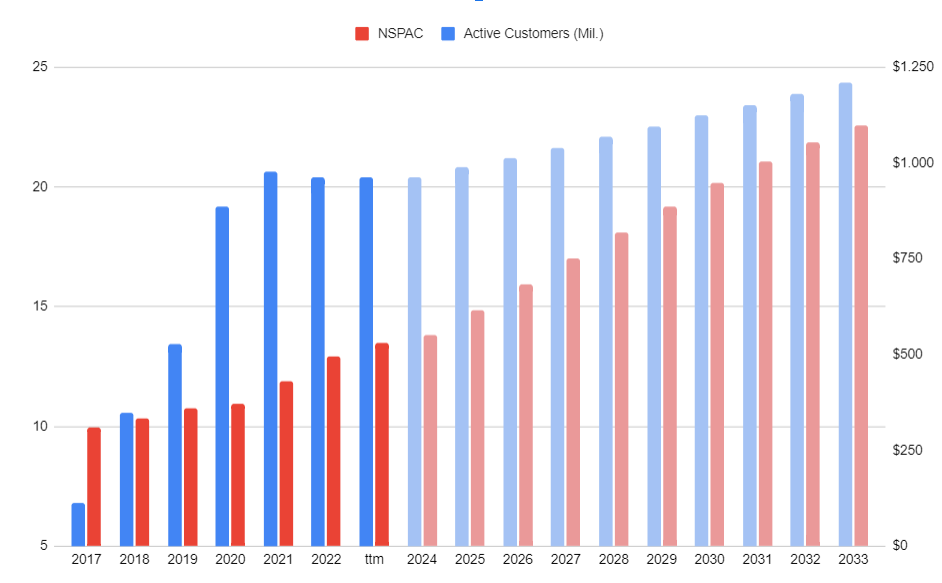
L’ipotesi preliminare è quella relativa al numero degli utenti attivi e prevede che esso si stabilizzi nel prossimo futuro ad un tasso di crescita minimo del 2%. I tassi di crescita a doppia cifra sono probabilmente ormai un ricordo per un titolo che fattura 11 miliardi ma resta comunque la presenza di un trend di fondo (mercato animali) tendenzialmente favorevoli.
L’ipotesi più importante è la seconda, quella legata alla spesa media per utente, l’unica metrica che può portare la società ad essere profittevole facendo lievitare i margini e che dipende dalle percentuale di acquisti che i consumatori faranno online rispetto al totale dei loro consumi nei prossimi anni. Attualmente tale cifra è pari al 38% e l’ipotesi che analizzeremo implica che la sua incidenza raddoppi nel prossimo decennio. Ciò dovrebbe portare ad un impatto via via sempre minore delle spese operative fino al raggiungimento di buona marginalità, che stimiamo intorno al 7%, ossia il linea con le medie di settore.
A supportare l’ipotesi ricordiamo che il management di Chewy si sta già espandendo sul piano geografico (con l’entrata nel mercato canadese proprio nel q3 del 2023) e intende farlo anche per quanto riguarda i prodotti offerti, aumentando il fatturato legato all’healthcare.
Analisi DCF
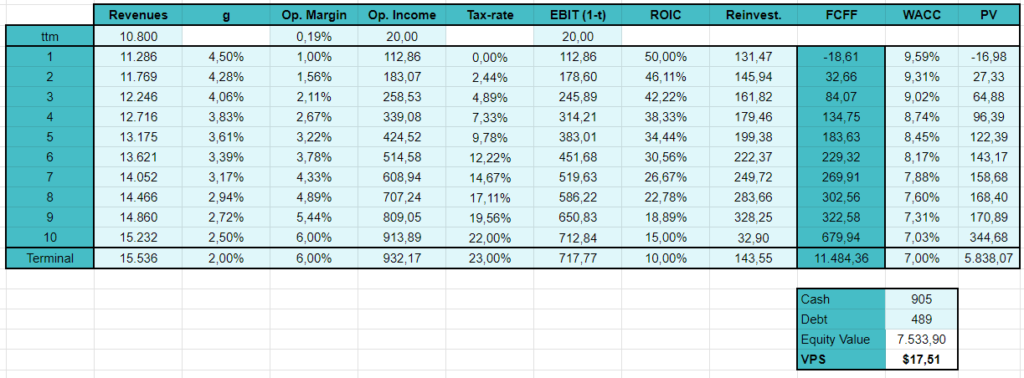
In base all’ipotesi presentata il titolo appare oggi sottovalutato, con un valore intrinseco che sfiora i $30 e un ritorno atteso sul lungo termine (IRR) dell’11,95%.
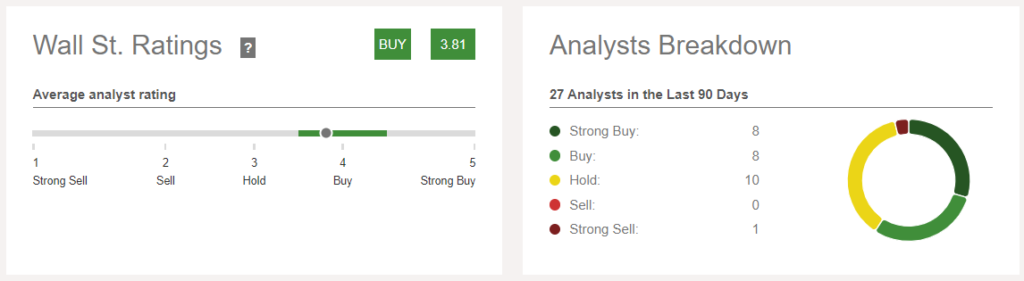
Anche gli analisti di Wall Street sono tendenzialmente bullish sul titolo, con rating Buy.
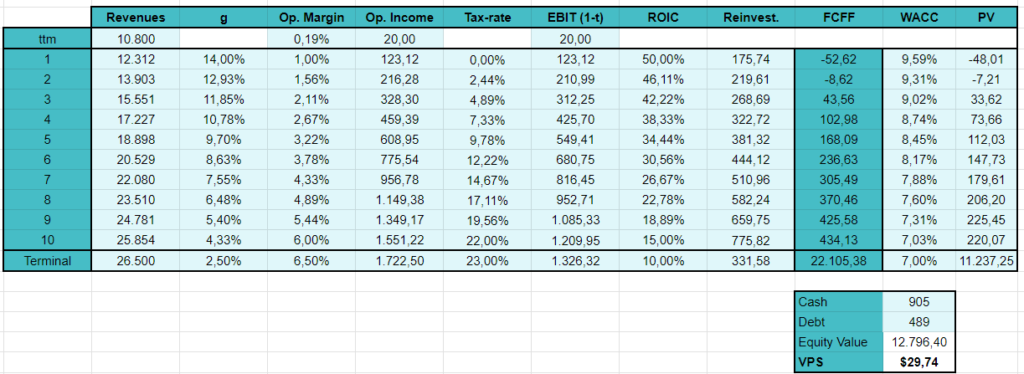
Oggi il titolo quota a $17, molto lontano dal valore di $29 stimato in uno scenario tutto sommato ragionevole.
Vale allora la pena chiedersi cosa stia prezzando oggi il mercato e vedere quale scenario giustifichi un prezzo così depresso. La risposta è che per giustificare gli attuali $17 occorre ipotizzare una crescita zero nel numero degli utenti, una crescita molto contenuta della spesa media per utente e una marginalità ben al di sotto dei competitor. In tale scenario Chewy riuscirebbe anche a monetizzare non più del 40% della spesa media per animale, perdendo la sua “scommessa” sulle abitudine dei consumatori e sulla vendita solamente online. Tale scenario appare piuttosto pessimista ma comunque indicherebbe un possibile buy per l’investitore di lungo termine disposto ad accettare un ritorno atteso del 5,5%-6% circa sul lungo termine.