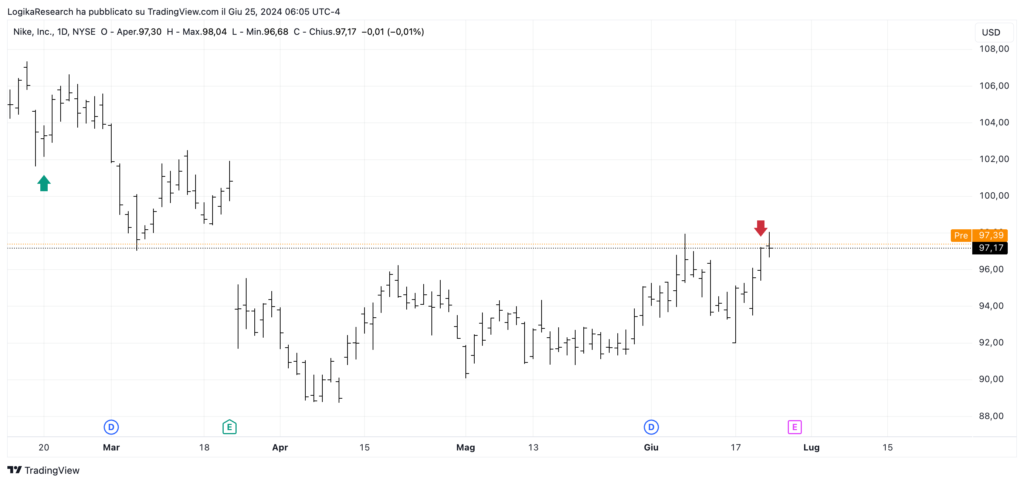
Presentiamo di seguito l’operazione appena conclusa sul titolo Nike in quanto rappresenta alla perfezione i vantaggi offerti dalla gestione di un portafoglio tramite le opzioni.
In data 20 febbraio 2024 si è deciso di aprire una pozione sul titolo Nike, che all’epoca quotava $102,89.
Anziché acquistare direttamente il titolo a mercato si è scelto di aprire una posizione Long indiretta attraverso la vendita di un’opzione put strike 95 con scadenza 19 aprile 2024. Il premio incassato è stato di $216 per contratto.
Dall’apertura delle posizione il titolo è tendenzialmente sceso fino a un minimo il 10 aprile a $88. Quel giorno siamo stati esercitati in anticipo e ci siamo ritrovato il titolo in portafoglio con un prezzo di carico di $95.
Il giorno seguente è stata venduta una call, strike 95, con scadenza 21 giugno 2024 per un premio di $250.
Dal momento in cui è stata venduta la call ha ripreso tendenzialmente a salire, chiudendo venerdì 21 giugno a quota $95,42 e dunque le azioni in portafoglio sono state vendute a $95 (call esercitata), lo stesso prezzo a cui avevamo acquistato.
Se avessimo eseguito due semplici operazioni di compravendita noi avremmo acquistato il titolo a 102,89 il 20 febbraio e lo avremmo rivenduto il 21 giugno a 95,42, per una perdita di $7,47 ad azione ossia -7,26%.
Utilizzando le opzioni siamo stati invece di entrare e uscire dal titolo a $95, ottenendo un parità sulla compravendita del titolo, ma incassando al contempo due premi per un totale di 216+250=$466.
Tale guadagno è pari al 4,90% sul capitale investito in 121 giorni, ossia il 14,57% annualizzato a fronte di un titolo che si è mosso in laterale/ribasso per l’intero periodo dell’investimento.