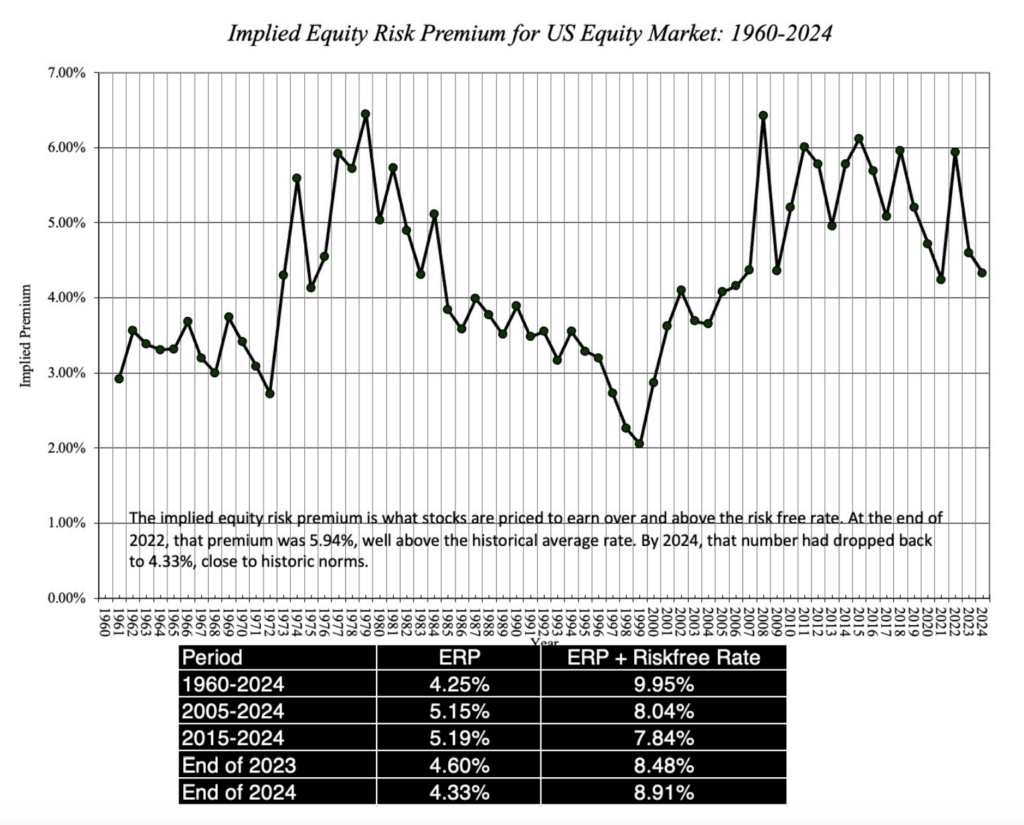
In questi giorni il Wall Street Journal ha pubblicato un articolo che tocca un argomento molto importante per ogni investitore: sulla base dei rendimenti attesi, conviene comprare l’indice S&P 500 ai prezzi attuali? Qual è la differenza di rendimento rispetto alle più sicure obbligazioni? L’articolo ha avuto una certa diffusione in quanto propone una tesi molto forte: l’attuale premio per il rischio fornito dalle azioni rispetto ai treasury sarebbe pari allo 0%, anzi addirittura negativo. Ciò implicherebbe che, razionalmente, non avrebbe più senso comprare l’indice che anzi andrebbe venduto.
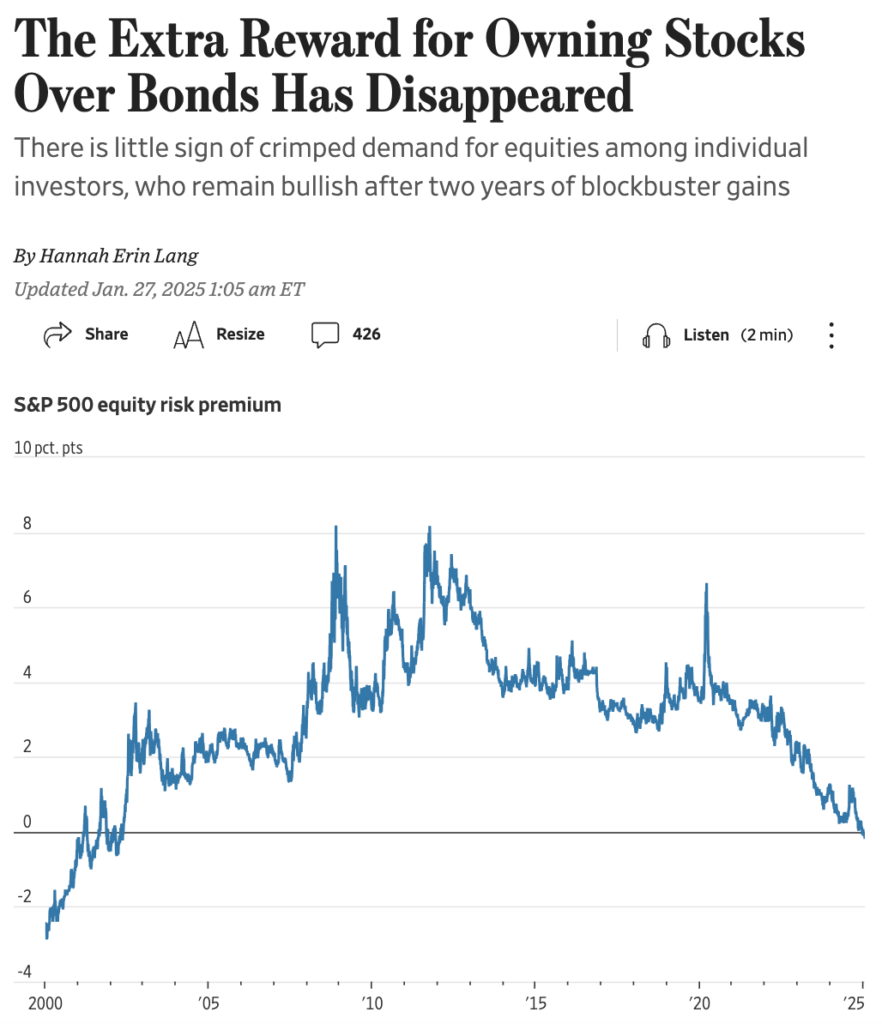
Ma è davvero così irrazionale comprare l’indice a questi prezzi?
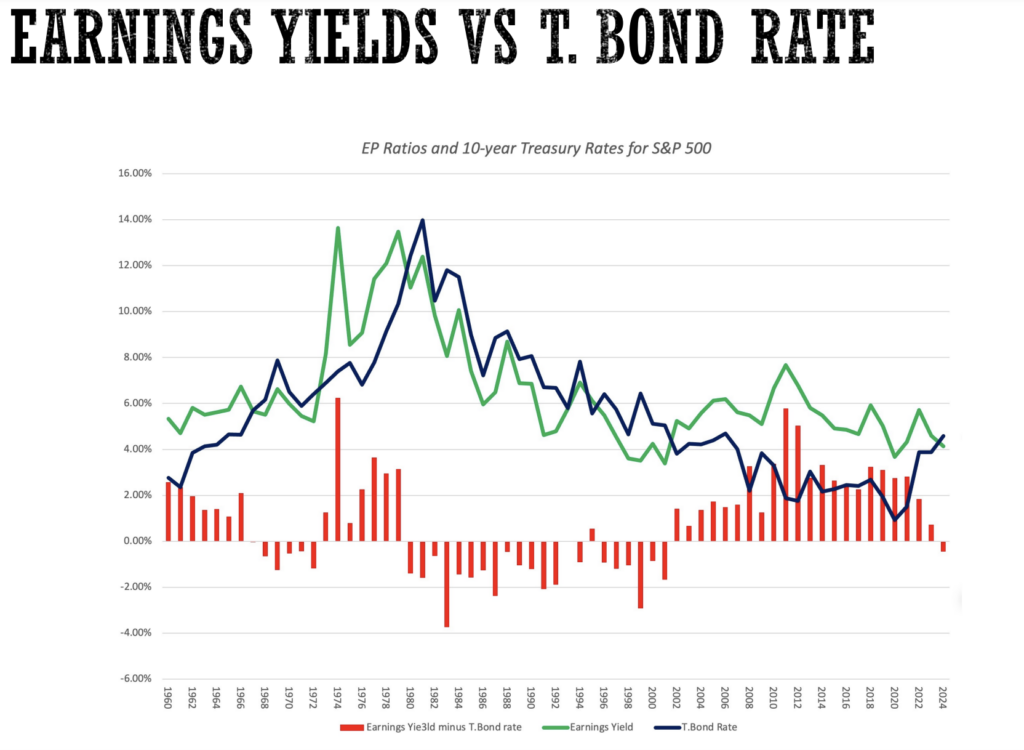
Per calcolare il premio per il rischio l’articolo parte dall’attuale P/E del mercato (assunto come miglior proxy per i rendimenti futuri), lo inverte e crea l’earnings/price, noto anche come earnings yield. Ai prezzi attuali, con indice a 6.039 punti e utili a $235 si ha un P/E sugli ultimi 12 mesi di 25,69, che invertito fornisce un earnings yield del 3,89%. Ne risulterebbe dunque un premio per il rischio negativo in quanto, con il rendimento dei Treasury a 4,55% si avrebbe 3,89%-4,55%=-0,66%
Come si è detto l’affermazione è forte perché implica che un investitore razionale dovrebbe uscire subito dal mercato azionario, essendo il contesto non più giustificato in termini di rischio/rendimento. C’è però un problema nel prendere l’attuale P/E di mercato come indicatore dei rendimenti futuri, ed è che sono sottese due ipotesi tutte da verificare:
– che la crescita futura degli utili sia 0%, in perpetuo;
– oppure che ci sia crescita ma questa abbia un ritorno sull’investimento pari al costo del capitale con cui viene finanziata.
Sono entrambe due ipotesi che si scontrano con i dati della realtà. Sappiamo infatti che negli ultimi 60 anni non solo gli utili sono cresciuti ad un tasso ben superiore allo 0% ma anche che il ritorno sull’investimento è stato sempre abbondantemente superiore al costo del capitale. E infatti sebbene l’earnings yield sia già stato negativo più volte in passato questo non ha impedito al mercato azionario di salire, come ad esempio nel vent’ennio 1980-2000
Per un calcolo dell’equity risk premium più ancorato alla realtà è dunque necessario prendere in considerazione sia la crescita futura attesa che il ritorno sugli investimenti attesi. Facendolo, i valori di premio per il rischio assumono ben altro valore e si mostrano più in sintonia con l’andamento del mercato. Attualmente (1 gennaio 2025, dati Damodaran) l’equity risk premium è pari al 4,00%, valore che può essere letto in relazione al proprio range storico di minimo/massimo, pari al 2%-8%.