
Uber è una società che non ha bisogno di molte presentazioni: è operativa in America, in Europa e in Asia ed è un punto di riferimento nella mobilità e nel food delivery, con importanti quote di mercato. Il titolo (IPO nel 2019) capitalizza al 14 marzo 2025 circa 150 miliardi di dollari ed è in calo del 20% dai massimi di ottobre 2024.
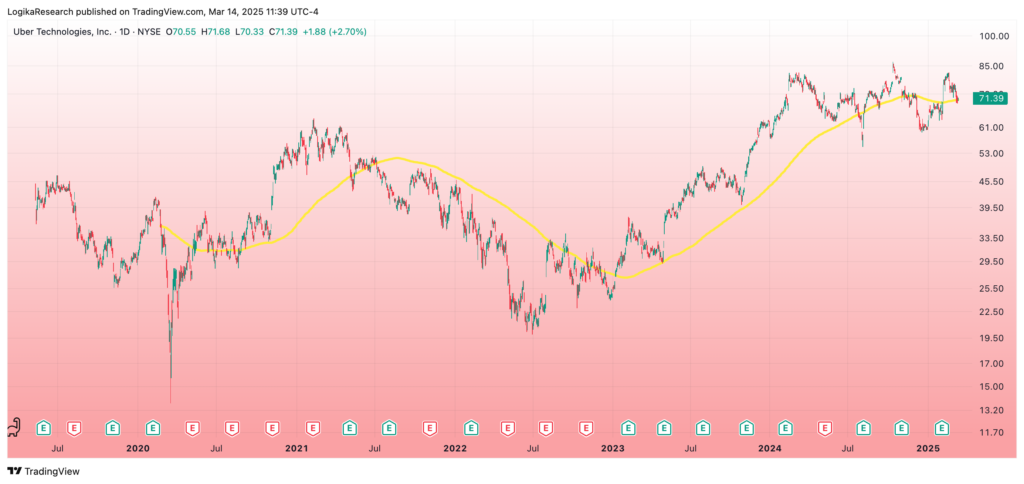
Caratteristiche della società
Uber è una società statunitense che opera in tutte le principali aree geografiche del mondo. Nell’ultimo esercizio ha riportato ricavi totali in forte crescita (+18% YoY), pari a 43,9 miliardi di dollari e così distribuiti: 54% Stati Uniti e Canada, 29% Europa (+middle East e Africa), 11% Asia e 6% America Latina. A livello di segmenti operativi i ricavi sono così suddivisi: mobility 57%, delivery 31% e freight 16%. La marginalità operativa è ancora piuttosto ridotta in quanto la società è divenuta profittevole da poco, ma le aspettative future sono positive, sia per la società che per il settore in cui opera. Il debito totale è di discreta entità e supera i 12 miliardi ma negli ultimi anni è rimasto sostanzialmente immutato.
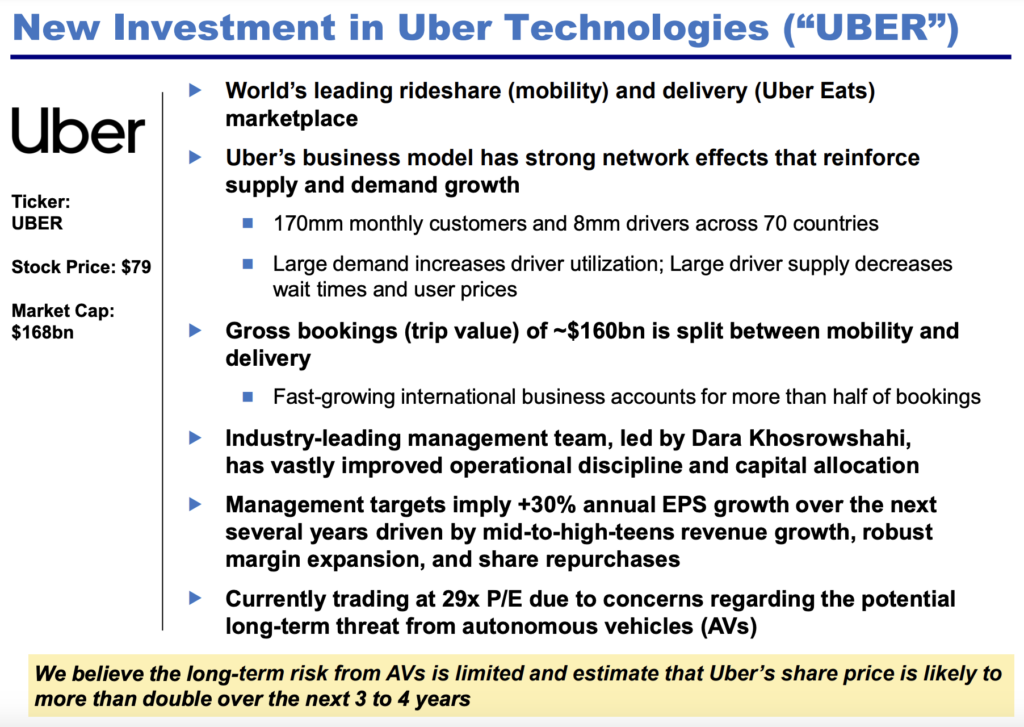
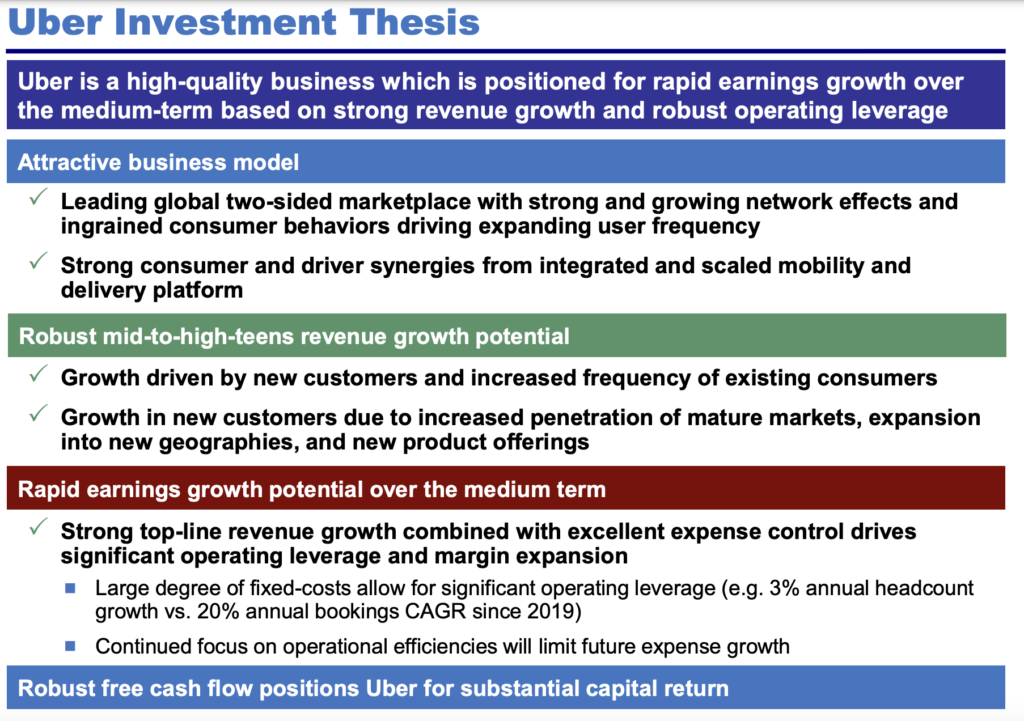
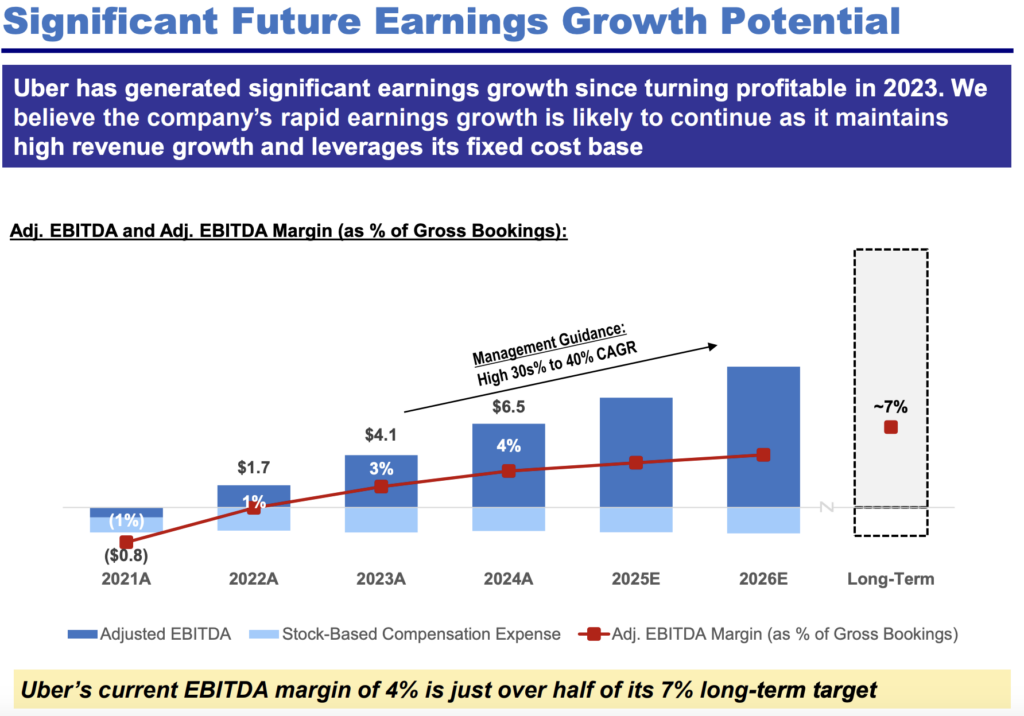
Recentemente il titolo è stato oggetto di interesse per la notizia che il noto investitore Bill Ackman con la sua Pershing Square è entrato con forza sul titolo. Ackman ha inoltre dichiarato che il titolo è grandemente sottovalutato e che offre straordinarie prospettive di crescita attualmente non riconosciute dal mercato. Vale la pena dunque approfondire e valutare se tale sottovalutazione esiste e quanto può essere ampia. Di seguito le slide della Pershing Square con la loro tesi di investimento.
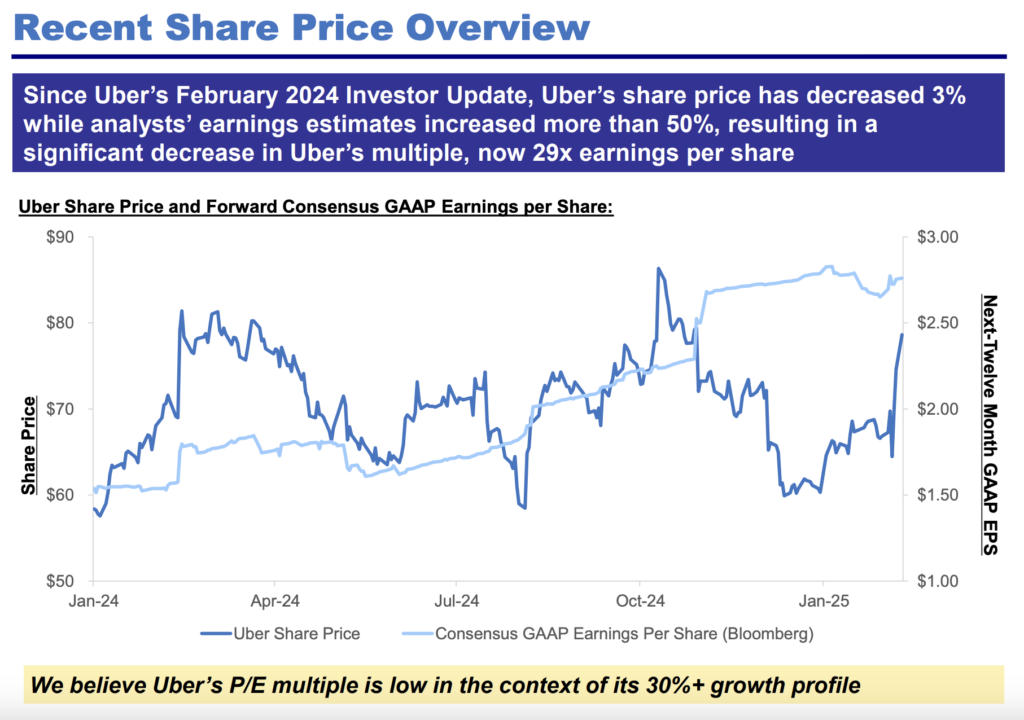
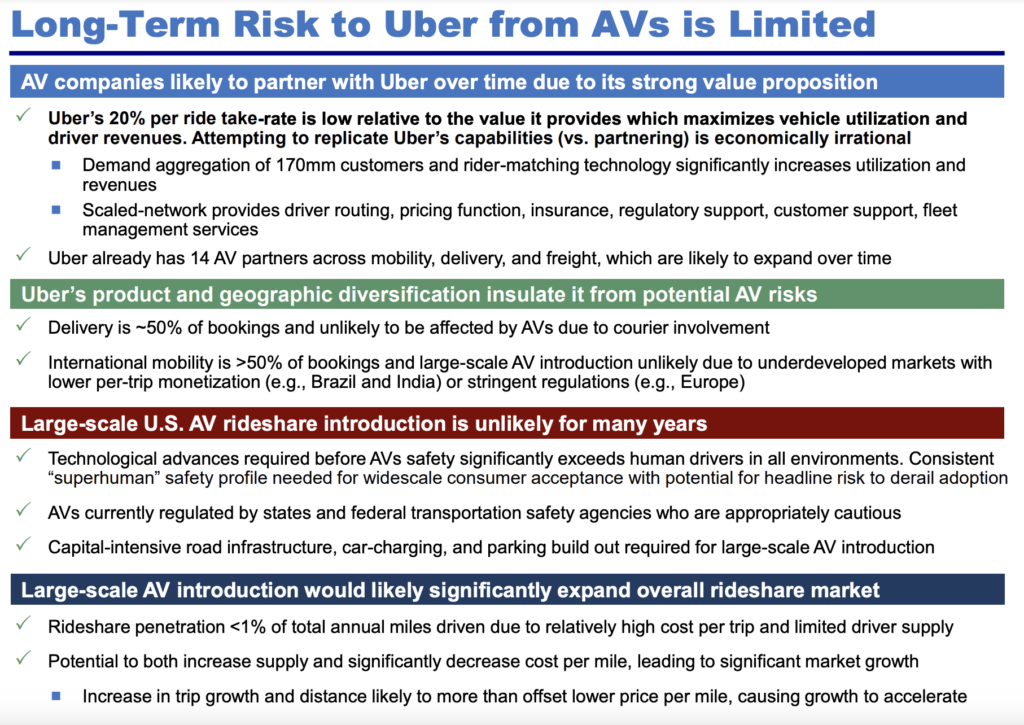
Valutazione scenario bullish
I value driver che verranno presi in considerazione per la stima del valore sono: ricavi, margini operativi (R&D adjusted) e costo del capitale. Gli analisti prevedono per il titolo un’importante crescita dei ricavi per il prossimo anno (circa +15%) ed anche per gli anni successivi, con un target ad oltre 73 miliardi per il 2027. Anche i margini sono visti in significativa espansione, (così come le aree geografiche operative), con target del 25% sul lungo termine, principalmente in virtù della struttura relativamente snella (piattaforma digitale) di Uber, con costi limitati e in calo. Infine per quanto riguarda il costo del capitale (e dunque il rischio), per Uber notiamo una certa componente di country risk premium (mercati europei ed asiatici) ed una componente di rischio legata al debito, che supera i 12 miliardi di dollari. Nel lungo periodo il country risk premium è visto in leggero aumento per via dell’espansione in Asia ed Europa, mentre il peso del debito dovrebbe calare per via della sempre maggior robustezza degli utili rispetto al debito stesso.
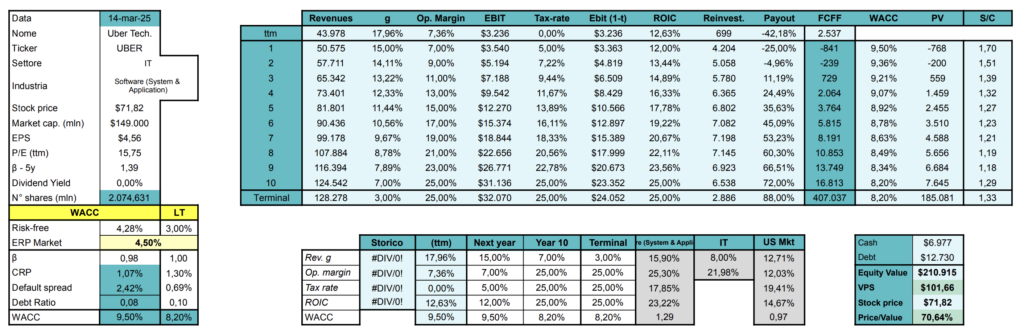
In tale scenario, con elevata crescita dei ricavi ed una forte espansione dei margini (fino alla media del settore IT) il titolo appare sottovalutato di circa il 30%, con un valore intrinseco di $100, configurandosi dunque come un’ottima buy opportunity.
Valutazione scenario neutral/bearish
Ovviamente le stime potrebbero essere errate per cui valutiamo il titolo in condizioni diverse, simili a quelle attese per l’intero mercato. In tale scenario sia la crescita che i margini vengono rivisti al ribasso, pari rispettivamente al 7% e al 22% (R&D adjusted). Ora il titolo non appare più così sottovalutato ma è comunque in fair value, con un valore intrinseco $72,26, e dunque rappreseenta in teoria un buy per un ritorno atteso dell’8% circa sul lungo termine.
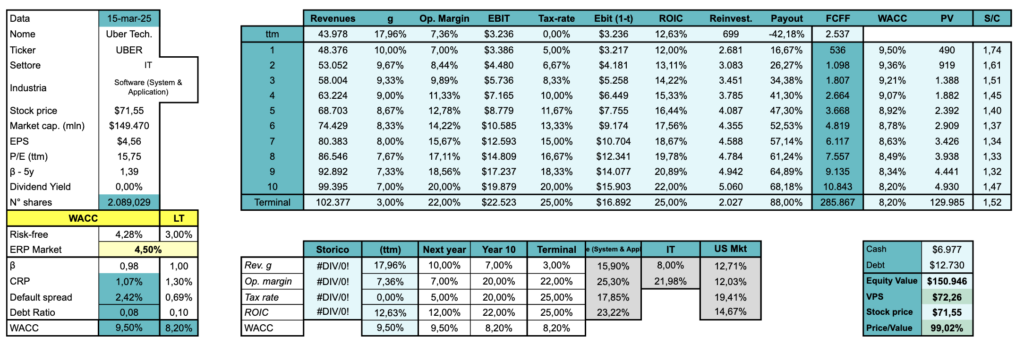
Ponderando i due scenari il titolo sembra offrire un rapporto rischio/rendimento molto favorevole, con l’acquisto ai prezzi attuali che potrebbe configurarsi come un ingresso in fair value accompagnato però da un’opzione a costo zero sulla crescita futura. Teoricamente rappresenta dunque un Buy agli attuali prezzi di mercato, con possibile chiusura in price target a $100.