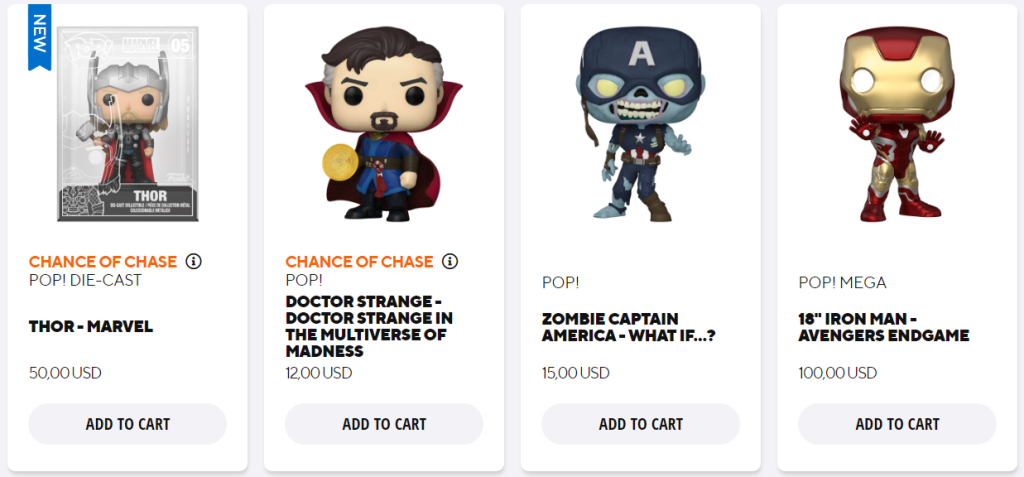
La Funko è una società statunitense che produce giocattoli. Fondata nel 1998, è quotata al Nasdaq dal 2017 e conta circa 1.100 dipendenti. Nel 2005 l’azienda è stata rileva da Brian Mariotti, che l’ha guidata come CEO fino al dicembre 2021. Mariotti occupa ora la posizione di Chief Creative Officer mentre la posizione di CEO è occupata da Andrew Perlmutter. Il principale business dell’azienda (75% dei ricavi) consiste nella vendita di action figures che, su licenza, riproducono le fattezze di personaggi di film, serie tv, sport, fumetti, anime, videogiochi, gruppi musicali ecc. Oltre alle action figures l’azienda commercializza anche giochi da tavolo, peluche, capi d’abbigliamento e accessori vari (portachiavi, calendari, zaini ecc.), sempre su licenza, per circa il 25% dei ricavi. L’obiettivo di Funko è monetizzare la “cultura pop” e il relativo lifestyle, sfruttando il trend della sempre più massiccia produzione e globalizzazione dei contenuti.
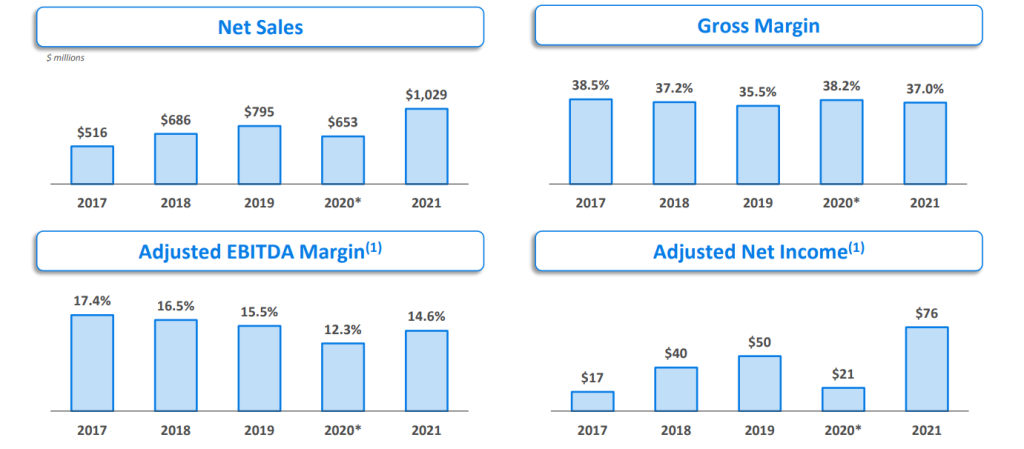
Nel 2021 Funko ha realizzato ricavi per circa un miliardo di dollari e al 10 ottobre 2022 capitalizza 1.070 milioni.
Overview
Funko è essenzialmente una growth company che punta a espandersi cavalcando il trend secolare della produzione di contenuti per l’intrattenimento. Il gruppo non possiede negozi propri (se non due punti vendita negli Stati Uniti) e si affida a terzi per la vendita al cliente finale. I principali canali di vendita sono grandi gruppi come Amazon, GameStop, Walmart, Fnac e simili. I prodotti sono poi distribuiti anche in negozi al dettaglio oltre che a fiere, eventi ecc. Infine Funko effettua anche vendita diretta attraverso il proprio sito internet, per un totale di circa l’11% dei ricavi nel 2021.
La maggior parte dei ricavi viene realizzata negli Stati Uniti (75%), il restante in Europa (20%), mercato tra l’altro in forte espansione. Praticamente nulla la presenza nel resto del mondo.
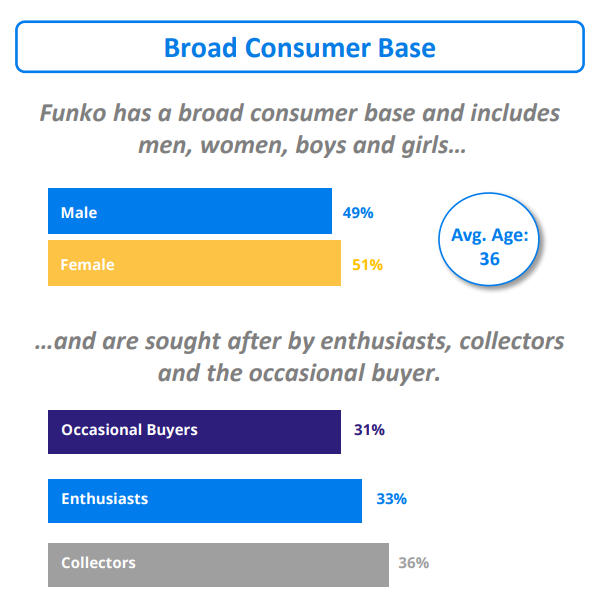
Il grande trend che il gruppo vuole sfruttare è quello di un fenomeno noto come Fandom, ossia il “diventare fan” di qualcosa in modo molto entusiasta, finendo per consumare numerosi prodotti facenti parte dell’ “universo” di proprio gradimento, specialmente quello legato alla cultura Pop. Questo mercato un tempo di nicchia è oggi in forte sviluppo, sia per il cambiamento nelle abitudini dei consumatori sia grazie a internet e alla digitalizzazione. Secondo il management esso vale oggi circa 160 miliardi di dollari e avrebbe ottime prospettive di crescita globale anche nel prossimo futuro. In tale contesto l’asset principale in mano al gruppo è rappresentato dal portafoglio licenze: Funko ne possiede oltre mille, in ambiti che comprendono cinema, TV, fumetti, letteratura, musica e sport. I pagamenti che la Funko effettua sotto forma di royalty a tutti questi marchi ammontano a circa il 16% dei ricavi.
Analisi fondamentale
Dal 2015 ad oggi Funko è cresciuta con costanza, sia in modo organico che attraverso acquisizioni strategiche, tra le quali spicca Loungefly, società che realizza capi d’abbigliamento e che pesa per il 15% dei ricavi. In crescita anche gli utili (sempre presenti) e i flussi di cassa. Il debito, in riduzione, ammonta a 155 milioni ed in generale si può dire che dal punto di vista della solidità finanziaria non sembrano esserci problemi visti anche gli 83 milioni di cassa.
Sebbene il prodotto fisico venduto da Funko costi al gruppo relativamente poco (si tratta di oggetti per lo più in vinile e di dimensioni ridotte) i margini risultano già a monte piuttosto sottili o al più in linea con il mercato, principalmente a causa dei costi di spedizione e delle royalty. Qualora si sviluppasse ulteriormente il canale di vendita online, come da piani del management, si dovrebbe assistere a un miglioramento del margine lordo di qualche punto percentuale. Il management ha offerto negli anni un ROIC medio di circa il 10%, in linea con il mercato.
Obiettivi del management
Gli obiettivi del management sono chiari: continuare a cresce utilizzando tre strategie: 1) ulteriore espansione e diversificazione del portafoglio licenze, puntando anche a nuove nicchie di mercato come gli NFT e il mercato delle vendite di seconda mano attraverso una partnership con eBay; 2) aumento del flusso di vendite generato tramite ecommerce: sito internet, app e social; 3) espansione in aree geografiche non ancora monetizzate: in primis America Latina e Canada ma anche Asia. Tradotto in numeri l’obiettivo dichiarato sono 2 miliardi di ricavi entro il 2026, che significherebbero un crescita media annua del 15% circa, a fronte di un 8% per l’indice di riferimento (Russell 2000). Per quanto riguarda i singoli canali di vendita il gruppo si attende una crescita dell’8%-12% per il core business delle action figure, una crescita del 15%-25% per la divisione Loungfly e del 20% circa per l’ecommerce.
Stock market performance
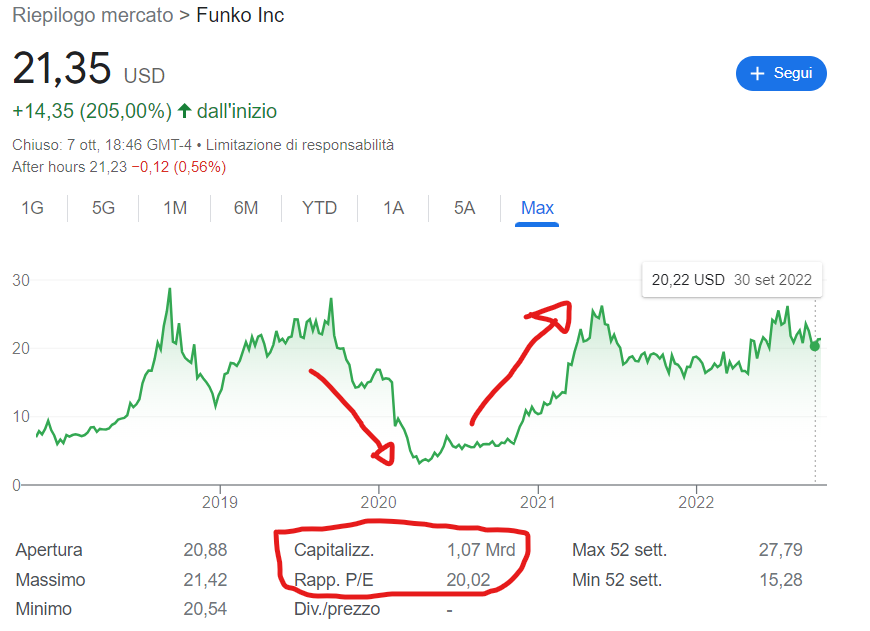
Sul mercato di riferimento (Nasdaq: FNKO) il titolo ha offerto un ottimo rendimento dalla IPO a oggi, con un CAGR dal 24% circa, ottenuto però a fronte di un’estrema volatilità, con diverse oscillazioni tra i 25$ fino ai 3$ del 2020, quando il titolo andò sotto al prezzo di IPO. Nel 2022, nonostante il bear market in corso, il titolo non solo ha tenuto ma è addirittura cresciuto dell’11%. Funko capitalizza oggi circa 1 miliardo di dollari, scambia a 20 volte gli utili e non paga dividendo.
Rischi
Il principale rischio macro risiede nella natura estremamente discrezionale dei prodotti venduti, che in caso di recessione sarebbero ragionevolmente tra i primi costi tagliati dai consumatori. Oltre alla decisa sensibilità al contesto macro esistono anche rischi intrinseci legati in primis alla possibilità di non riuscire a rinnovare le licenze e l’ingresso di nuova concorrenza. Finanziariamente il gruppo appare solido ma il recente cambio di CEO resta un’incognita anche in quest’ambito. Sul mercato il titolo si è dimostrato finora estremamente volatile, scambiando non di rado anche a multipli assai elevati. In passato il mercato ha punito severamente il titolo non appena gli utili hanno iniziato a scricchiolare (come nel 2020), segnalando una certa mancanza di fiducia.
Scenario
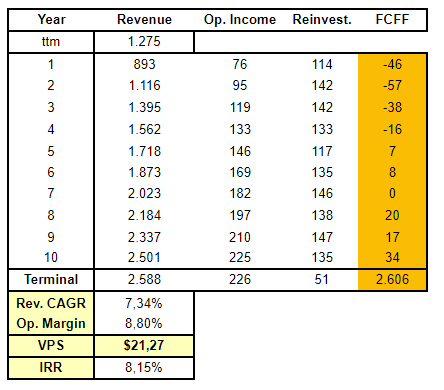
Nella nostra ipotesi di investimento è stato fondamentalmente accolto l’obiettivo del management di un raddoppio dei ricavi, ipotizzando però anche una temporanea contrazione degli stessi in virtù di una probabile recessione (inflazione, tassi in aumento ecc) a causa della quale l’obiettivo possa essere raggiunto non entro il 2026 ma più lentamente. Raggiunto l’obiettivo dei 2 miliardi di ricavi sono stati ipotizzati tassi di crescita via via in contrazione. Nell’intero periodo si prevedono margini in miglioramento, principalmente grazie allo sviluppo del canale ecommerce e alla normalizzazione dei costi di spedizione.
Valutazione
In base alle nostre ipotesi il titolo appare oggi correttamente prezzato, con un valore intrinseco di $21,27 per azione a fronte di un ritorno atteso di circa l’8%. Il prezzo di mercato è di $21,35. L’hold sarebbe in tale scenario la scelta più corretta. Chi invece desidera entrare ex novo sul titolo potrebbe sfruttare eccessi ribassisti conseguenti a ricavi/utili in calo (per la possibile recessione) per entrare con ritorni attesi più elevati e in grado di giustificare la volatilità a cui andranno incontro anche in futuro i detentori del titolo.