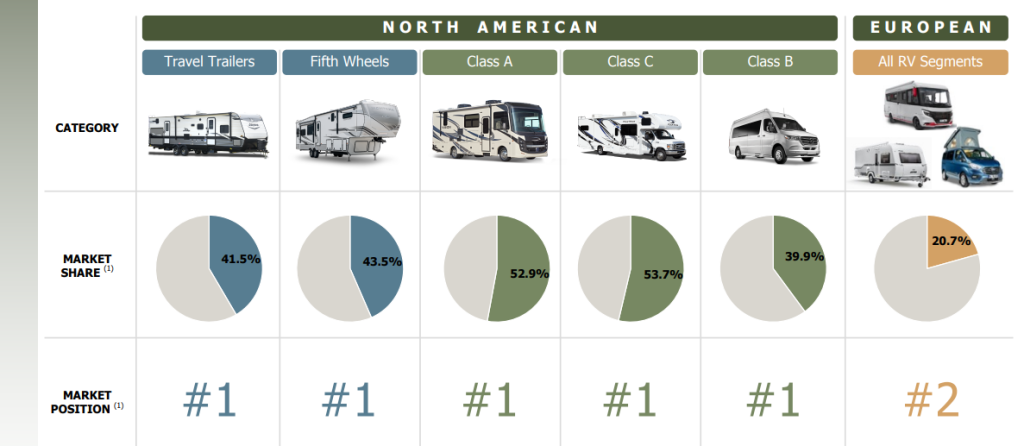
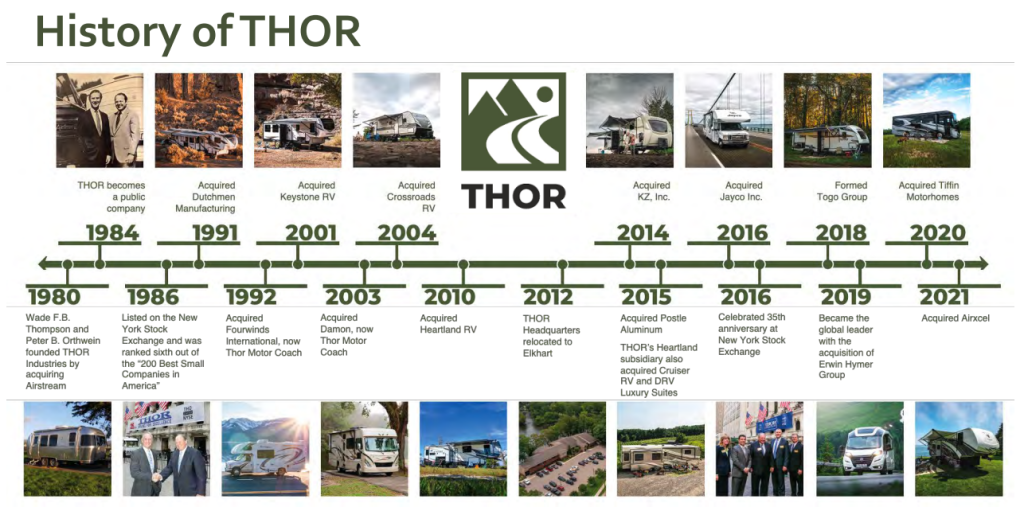
Thor Industries è una società statunitense che produce camper, caravan, roulotte e motorhome. Fondata nel 1980 è il principale produttore di recreational vehicle al mondo e al 20 ottobre 2022 capitalizza circa 4 miliardi di dollari. Dalla sua fondazione il gruppo è cresciuto con costanza tramite continue acquisizioni fino a conquistare un’indiscussa leadership mondiale sia dal punto di vista dei ricavi che per numero di veicoli venduti. Oggi Thor detiene il 40% del mercato nord americano e il 20% di quello europeo impiegando circa 32 mila dipendenti. Da nove anni il gruppo è guidato dal CEO Bob Martin (in Thor da oltre un ventennio) che ha saputo portare l’azienda agli attuali 16 miliardi di dollari di ricavi. La società è quotata al NYSE con il ticker THO.
Company overview e analisi di settore
Public company dal 1984, Thor si è caratterizzata in questi quarant’anni per una costante crescita sia in termini di ricavi che di portafoglio marchi. Oggi è una compagnia matura, finanziariamente solida e forte di una presenza dominante sia sul mercato nord americano che su quello europeo. La recente pandemia ha spinto molto i ricavi del gruppo, più che raddoppiati rispetto al 2019. Pur trattandosi di una società del settore automobilistico Thor vanta una marginalità operativa ben superiore a quella tipica dei produttori di auto, sia per l’abilità del management che per la particolarità dei prodotti venduti, inquadrabili in parte anche nel settore del lusso e in quello delle abitazioni: si consideri che un motorhome può arrivare a costare diverse centinaia di miglia di dollari e che può essere utilizzato come abitazione semi permanente, pratica non così inusuale negli Stati Uniti.
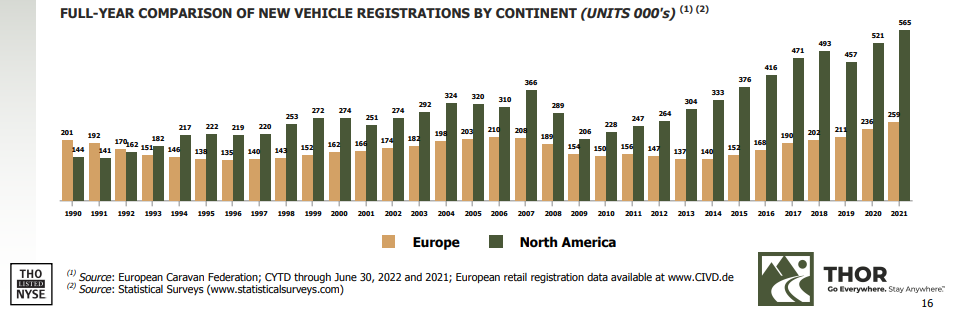
Il settore è fortemente ciclico e stagionale (con un marcato calo delle vendite nei mesi invernali) ed in passato ha dimostrato maggior dinamicità in nord America rispetto all’Europa. Oggi l’intero mercato RV vale poco più di 50 miliardi di dollari e le attese sono per un tasso di crescita del 6-7% per il prossimo decennio. Si tratta di un settore con basse barriere d’ingresso, di natura fortemente discrezionale e dunque molto legato allo stato di salute dell’economia sottostante, con un deciso calo delle vendite durante i periodi recessivi.
Analisi fondamentale
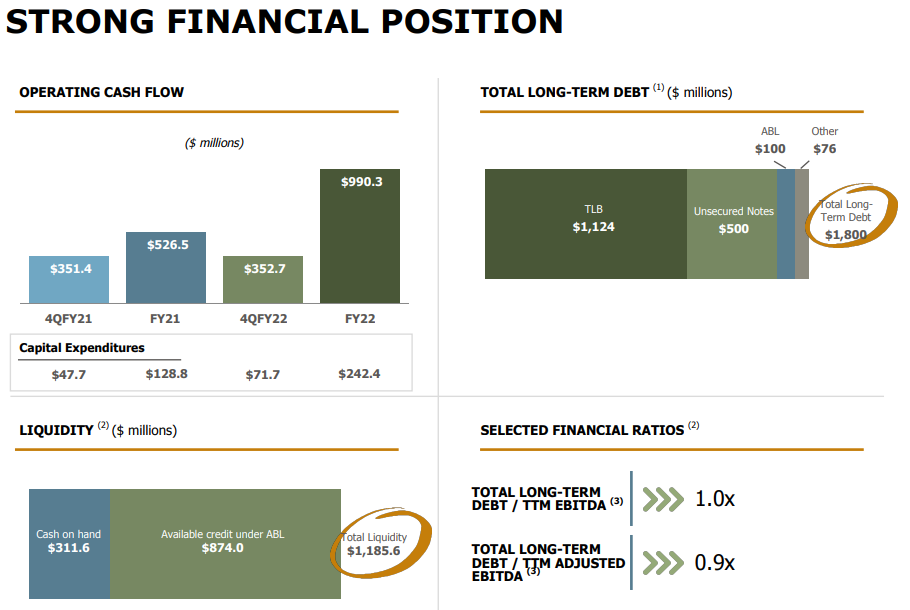
Durante la sua storia il gruppo ha ottenuto risultati eccellenti: dal 1980 ad oggi sono stati registrati utili ogni anno e nell’ultimo decennio i ricavi sono cresciuti mediamente del 20%. Discorso simile per il cash flow e l’equity del gruppo, cresciuti mediamente di più del 15% all’anno. La marginalità lorda, oscillante tra il 15% e il 17%, sebbene di per sé non esaltante è in linea con il settore automobilistico mentre la marginalità operativa, mediamente pari al 7%, è superiore al settore di quasi due punti percentuali. Per quanto riguarda il bilancio il punto di maggior criticità è rappresentato dal debito, pari oggi a circa 1 miliardo e 800 milioni di dollari e i cui interessi annui ammontano a circa 100 milioni di dollari. Sebbene tali cifre possano apparire elevate è bene ricordare che Thor solo nell’ultimo anno ha realizzato un utile operativo pari a 1 miliardo e 500 milioni di dollari, possiede 3,8 miliardi di utili trattenuti e dispone di 300 milioni di cassa. Infine per quanto riguarda l’abilità gestionale del management si rileva un eccellente ritorno sul capitale investito, pari in media al 19%, quasi il quadruplo rispetto al settore automobilistico e più che doppi0 rispetto alla tipica società statunitense.
Analisi del titolo
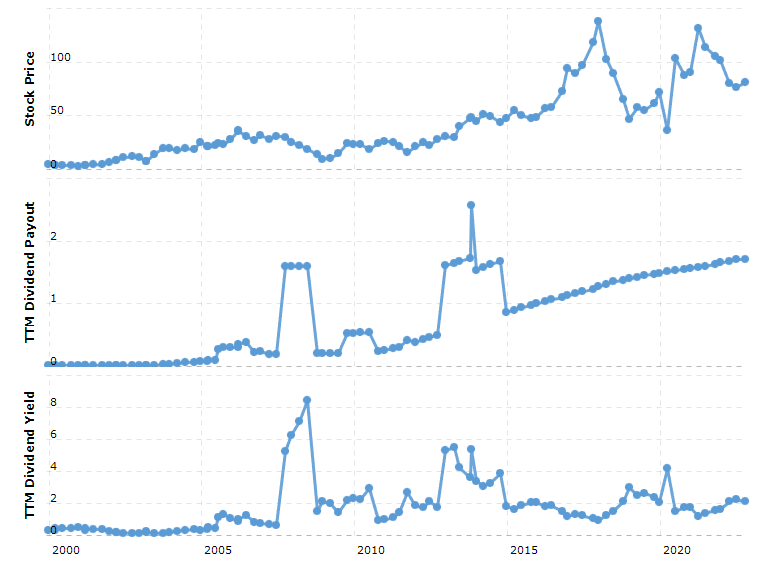
Le caratteristiche del business (profittabilità più che buona ma anche forte ciclicità) sono state pienamente riflesse nelle quotazioni di borsa, con il titolo che nella sua intera storia è stato sì capace di fornire performance molto positive (CAGR del 12% dal 1984 a oggi) ma al prezzo di una elevatissima volatilità, con numerosi swing da oltre il -50% (come nel biennio 2007-09 e 2017-19). Riuscire ad entrare sul titolo nelle giuste fasi appare dunque fondamentale.
Da inizio anno il titolo è in sofferenza, con una performance YTD del -28% circa, certamente molto negativa ma tanto lontana da quella del mercato USA (S&P 500 segna -23% YTD). Analizzando la valutazione del mercato salta subito agli occhi il PE, straordinariamente basso a quota 4 a fronte di un valore storico oscillante tra 10 e 15. Se però si scontano le previsioni del management per un raffreddamento del mercato ed un possibile ritorno degli utili a valori pre-Covid ecco che un EPS di $8-9 (a fronte degli attuali 20) non sembra impossibile, specialmente se si considera che in passato gli utili hanno già subito contrazioni importanti, come nel 2018-19 quando passarono da circa $8 a poco più di $2. Basterebbe dunque prezzare il titolo con utili a $8-9 per ritrovare un PE di circa 10, in linea con la media storica.
La buona notizia è che Thor è anche un titolo da dividendo. I quaranta anni di utili consecutivi offrono un’ottima protezione a cui si aggiunge il fatto che nell’ultimo decennio il management ha costantemente ritoccato al rialzo le cedole ad un ritmo di oltre il 15% dal 2010 ad oggi. L’intenzione del gruppo è quella di proseguire con tale prassi.
Oltre al dividendo (e alla crescita) il titolo offre anche un buyback di qualità, con il management attento ad effettuarlo con discrezionalità e solo in periodi in cui il titolo è ritenuto sottovaluto, in controtendenza rispetto a Wall Street dove invece tale pratica viene portata avanti spesso senza badare troppo alle valutazioni del mercato.
Obiettivi del management
I risultati ottenuti dal gruppo nell’anno fiscale 2021 e 2022 sono stati straordinari e ampiamente superiori alle attese, principalmente come conseguenza della pandemia che ha dato forte impulso al desiderio di evasione, di ritorno a vacanze immerse nella natura e alla voglia di mobilità. Anche la presenza di diversi incentivi statali ha avuto il suo peso. Col progressivo ritorno alla normalità il management si attende un raffreddamento del mercato ed un ritorno a tassi di crescita più contenuti (6-7% annuo), il tutto a prescindere da una possibile recessione che porterebbe con sé un ulteriore rallentamento e una forte preferenza degli acquirenti per il mercato dell’usato. Le principali preoccupazioni del gruppo riguardano la supply chain, con ritardi nella consegna delle componentistica di base (telai in primis ma anche materie prime) già dati per certi come minimo per tutto il 2023. Dunque rallentamento/contrazione della domanda, mancanza di materie prime e possibile recessione sono realtà con cui fare i conti e per questo motivo il management si aspetta nel medio termine risultati positivi ma in generale modesti. Gli obiettivi dichiarati per il quinquennio 2022-2027 sono: 20 miliardi di ricavi (CAGR del 4,5%), margine lordo mediamente del 17% (in miglioramento di oltre due punti percentuali rispetto al passato) e utili per azione a $27 (CAGR del 5,5%).
Rischi
Le principali fonti di rischio sono due: la prima è di natura macro e riguarda gli spettri recessivi. Un’eventuale recessione frenerebbe notevolmente le vendite dei beni discrezionali (come sono quelli prodotti da Thor) e spingerebbe i pochi acquirenti rimasti verso il mercato dell’usato. In tale contesto un crollo anche importante dei ricavi sarebbe più che probabile. Si prenda ad esempio la recessione 2007-2009: nell’anno fiscale 2006 Thor realizzava ricavi per 3 miliardi di dollari, valore che in due anni si sarebbe dimezzato, fino agli 1,5 miliardi fatti registrare nel 2009. Ci vollero altri tre anni (anno fiscale 2012) per rivedere quota 3 miliardi di ricavi, per un totale di sei anni a crescita zero. Nel frattempo il titolo passò da $50 a $10.
Il secondo tipo di rischio è legato al mercato, che per quanto riguarda Thor sembra passare dall’estrema euforia (come nel 2017, con il titolo oltre $150) alle previsioni più fosche. Come per tutti i titoli ciclici il timing appare dunque una discriminante fondamentale, specialmente se si considera che siamo reduci da un’espansione economica più che decennale.
Ipotesi d’investimento e valutazione
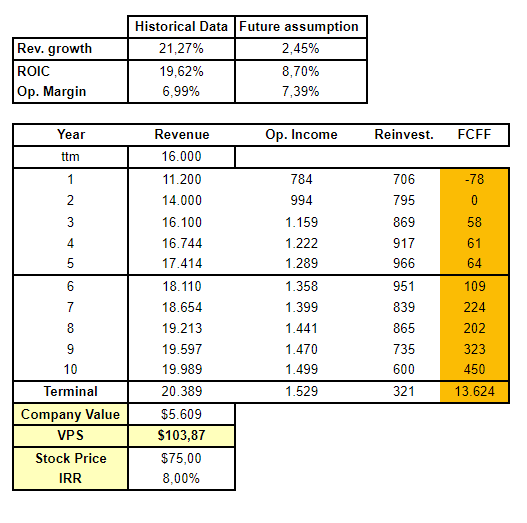
La nostra ipotesi prevede un rapido ritorno ai ricavi pre-Covid già nel 2023, a cui seguirebbe una crescita più lenta di quella prevista per il settore che porterebbe a raggiungere il target dei 20 miliardi di ricavi non in cinque ma in dieci anni. In tal modo si scontano almeno parzialmente sia le problematiche legate alle forniture di materie prime sia una possibile fase recessiva, che in base a quanto previsto dagli economisti dovrebbe essere severa ma meno drammatica di quella del 2009. La “buona” notizia è che in tale scenario le difficoltà dei competitor sommate alla posizione di quasi-monopolio di Thor dovrebbero favorire un lieve miglioramento dei margini sul lungo termine (come nelle previsioni dei manager) e una minor concorrenza. Oggi il mercato sembra già prezzare scenari piuttosto negativi, tanto che l’attuale capitalizzazione di mercato di Thor, pari a circa 4 miliardi di dollari, è solo leggermente superiore al valore libro del gruppo, che vanta un’equity di 3,8 miliardi.
Sulla base di tali ipotesi Thor appare oggi piuttosto sottovalutata, con un valore intrinseco di circa $100 e un ritorno atteso sul medio periodo in doppia cifra all’11,2%. Anche per quanto riguarda la valutazione attesa da parte del mercato le prospettive sembrano promettenti: se il gruppo dovesse centrare il suo target di utili per azione di $27 in cinque anni, e ipotizzando pure che i multipli restino ai valori attuali (molto bassi) avremmo nel 2027 il titolo che scambia a $27 (EPS) x 5 (PE) = $135. Se si considera che oggi il titolo scambia a $75 avremmo anche in questo caso un ritorno in doppia cifra del 12%, e questo senza considerare i ritorni da dividendo di circa il 2%.
Sembra dunque esserci abbondante spazio per sfruttare eventuali swing rialzisti, pur nella consapevolezza che un’eventuale seria recessione potrebbe rallentare parecchio l’apprezzamento del titolo diminuendo di molto i ritorni attesi. L’aspetto positivo è che in tale scenario si avrebbe quantomeno in portafoglio un titolo di qualità e avente una posizione di mercato dominante in un mercato di nicchia ma in espansione.