Hasbro è una società statunitense che produce giocattoli, videogiochi e prodotti di intrattenimento (film, TV etc.).
Fondata nel 1923, a fine 2022 contava circa 6490 dipendenti, un fatturato di 5,8 miliardi di dollari e una capitalizzazione di mercato di 7,8 miliardi. Il titolo è quotato al NYSE con il ticker HAS.
Analisi del titolo
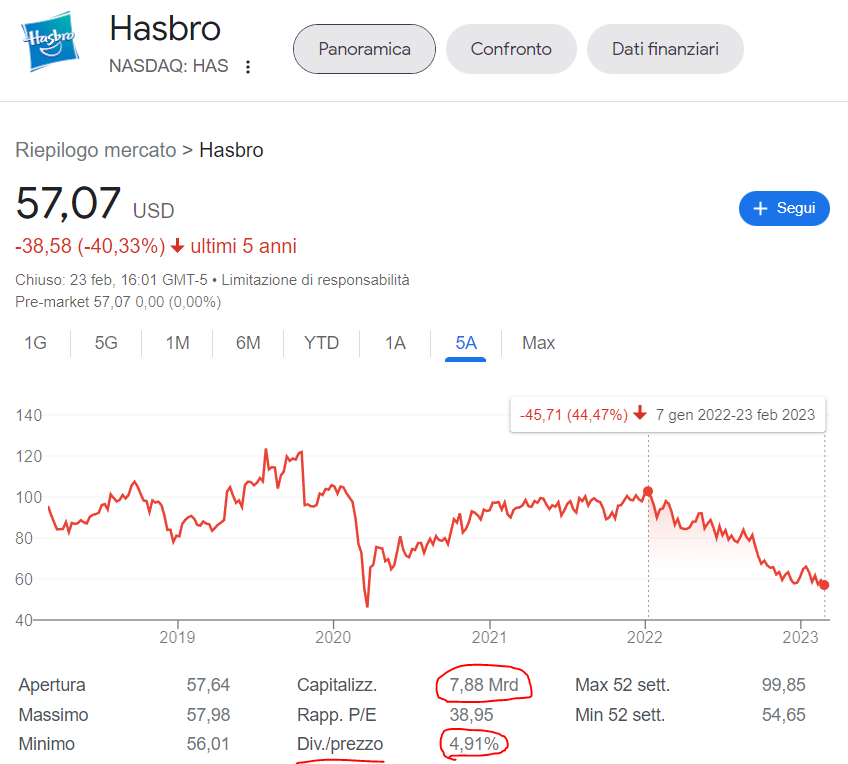
Il titolo è in sofferenza dalla fine del 2019, quando capitalizzava quasi il doppio rispetto ad oggi e scambiava a oltre $120 ad azione. Dopo un minimo a marzo 2020 in area $45 il titolo ha reagito, mettendo a segno un +120% che lo ha portato al massimo relativo di $100 alla fine del 2022. Da allora, in concomitanza con il bear market del mercato americano il titolo ha ripreso la discesa, tutt’ora in corso e pari a -40% dal massimo relativo. Oggi il titolo scambia a $57. Il PE molto elevato si spiga con gli ultimi EPS rilasciati, in forte contrazione (-63%). Con utili “adjusted” il titolo scambierebbe ad un PE di circa 13, in linea con la propria media storica, oscillante tra 10 e 15. Il titolo offre al prezzo attuale un dividendo di circa il 5%.
Analisi dei segmenti operativi
La società organizza i propri ricavi in tre segmenti operativi: consumer product, che comprende giocattoli, merchandising, e prodotti in licenza, wizards of the coast & digital gaming, che comprende i prodotti online, virtuali e digitali e infine entertainment che comprende show televisivi e cinematografici. Di seguito proponiamo la distribuzione dei ricavi nel 2022 per segmento operativo.
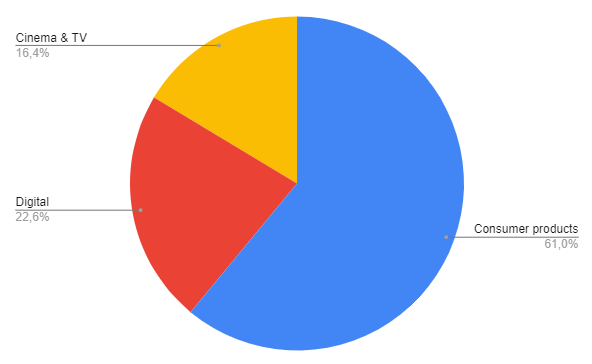
Su base pluriennale notiamo che il segmento digitale, caratterizzato da una marginalità operativa elevata in area 40%, sta lentamente conquistando sempre più spazio a scapito del segmento consumer product, che comunque resta il segmento preponderante nonostante il ridimensionamento degli ultimi anni. Quest’ultimo pesa attualmente per circa 2/3 dei ricavi e ha una marginalità operativa oscillante intorno all’8-10% circa. Per quanto riguarda infine il segmento entertainment esso si caratterizza per ricavi ( e risultati) estremamente variabili, legati innanzitutto al rilascio di nuovi film o programmi televisivi che avviene in modo piuttosto irregolare.
Nel complesso Hasbro ha generato una marginalità operativa soddisfacente del 13-15% fino alla fine del 2018 quando la profittabilità ha inizia a deteriorarsi. Negli ultimi quattro anni i margini operativi hanno oscillato tra il 10% e il 12% ma non sono mancati trimestri con risultati peggiori (<7%).
Prospettive future
Il 2022 è stato un anno difficile per Hasbro che ha visto i propri ricavi contrarsi di quasi il 9% e il proprio profitto operativo scendere da763 a 408 milioni di dollari (-46%).
Per l’anno in corso il management si aspetta un’ulteriore contrazione dei ricavi, profitti più o meno stabili e un cash flow operativo di circa 600 milioni di dollari. Gli utili per azione, in versione adjusted, sono attesi a $4.5.
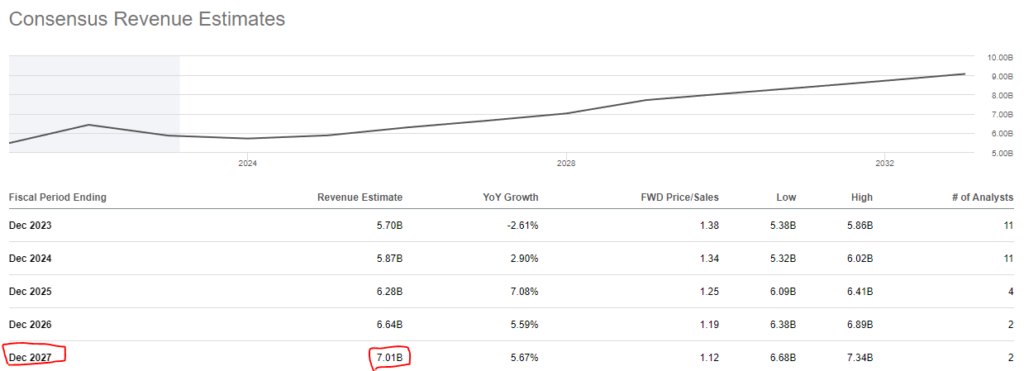
Su base pluriennale (2023-2027) le prospettive migliorano leggermente, con ricavi attesi in crescita del 4-5% su base annua. Stupisce la proiezione legata ai margini operativi, attesi entro il 2027 in area 20%, risultato mai ottenuto dal gruppo nell’ultimo decennio e che sarebbe raggiungibile solo qualora il comparto digitale diventasse il segmento operativo di punta dell’azienda.
Gli analisti di Wall street sembrano essere più cauti, con ricavi attesi attesi in crescita di poco più del 3% annuo e con un target a 7 miliardi di dollari entro la fine del 2027.
Appare invece più consistente la crescita attesa dagli analisti per gli EPS, attualmente a $4.45 (adjusted) e attesi a oltre $7.50 entro il 2027, per un tasso di crescita annualizzato di oltre l’11%.
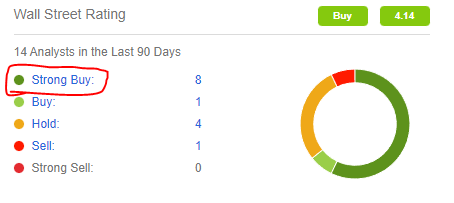
Queste prospettive tutto sommato positive si sposano con il complesso delle raccomandazioni fornite dagli analisti negli ultimi 90 giorni secondo cui il titolo sarebbe attualmente un buon buy.
Valutazione DCF
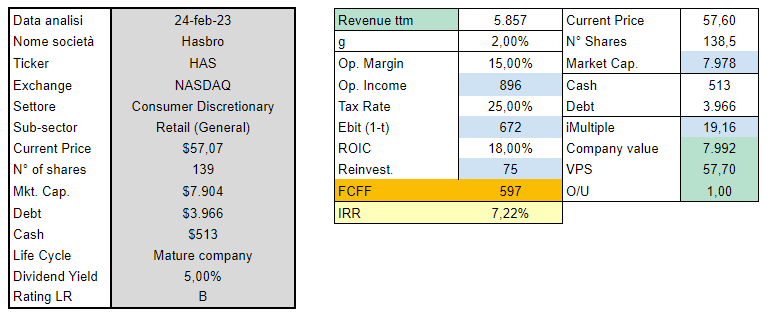
Partendo dai ricavi attuali e ipotizzando un margine operativo sul lungo termine del 15%, inferiore alle attese del management ma in linea con i risultati passati, conteggiando poi i necessari reinvestimenti e la tassazione, vista leggermente al rialzo rispetto al recente, Hasbro sembra offrire un free cash flow di circa 600 milioni.
Al prezzo attuale ciò si traduce in un rendimento atteso sul lungo termine (IRR) leggermente superiore al 7,2%, il tutto tenendo bene a mente il debito oggi esistente pari a quasi 4 miliardi di dollari. Il titolo appare dunque lievemente sottovalutato ma visti gli ultimi risultati scadenti, le prospettive non ottimali per il 2023, il sentiment piuttosto negativo che circonda il titolo (in bear market da tre anni) la nostra indicazione è di hold per chi già possiede il titolo e di attesa per chi stesse aspettando di entrare. Il rapporto rischio-rendimento sembra infatti piuttosto sbilanciato verso il rischio, tanto per ragioni fondamentali quando tecniche dal momento che Hasbro resta comunque un titolo difensivo, da dividendo e a crescita contenuta, e pertanto difficilmente in grado di stupire con importanti rally di prezzo.