
La Skechers (NYSE:SKX) è una società statunitense con sede in California che produce e vende principalmente calzature per uomo, donna e bambini, sneakers, scarpe da lavoro e sportive. Conta oltre 11mila dipendenti in tutto il mondo.
La particolarità del marchio è intuibile già dallo slogan societario: “la nostra missione consiste nel fornire comfort, stile, qualità e innovazione ad un prezzo ragionevole“. Dunque niente prezzi stellari, niente sfilate di moda, niente collezioni speciali ecc. ma solo semplici scarpe per adulti e bambini vendute in tutto il mondo.
Business overview
La Skechers esiste da 30 anni e nel tempo ha saputo generare costantemente utili e crescita, con un solo anno in perdita (2011) dal 2009 ad oggi. Il tutto è stato ottenuto senza dover ricorrere a indebitamenti eccessivi o ad altre forme di leva finanziaria e attraverso la supervisione di un management che ha ancora nel board il fondatore della società.
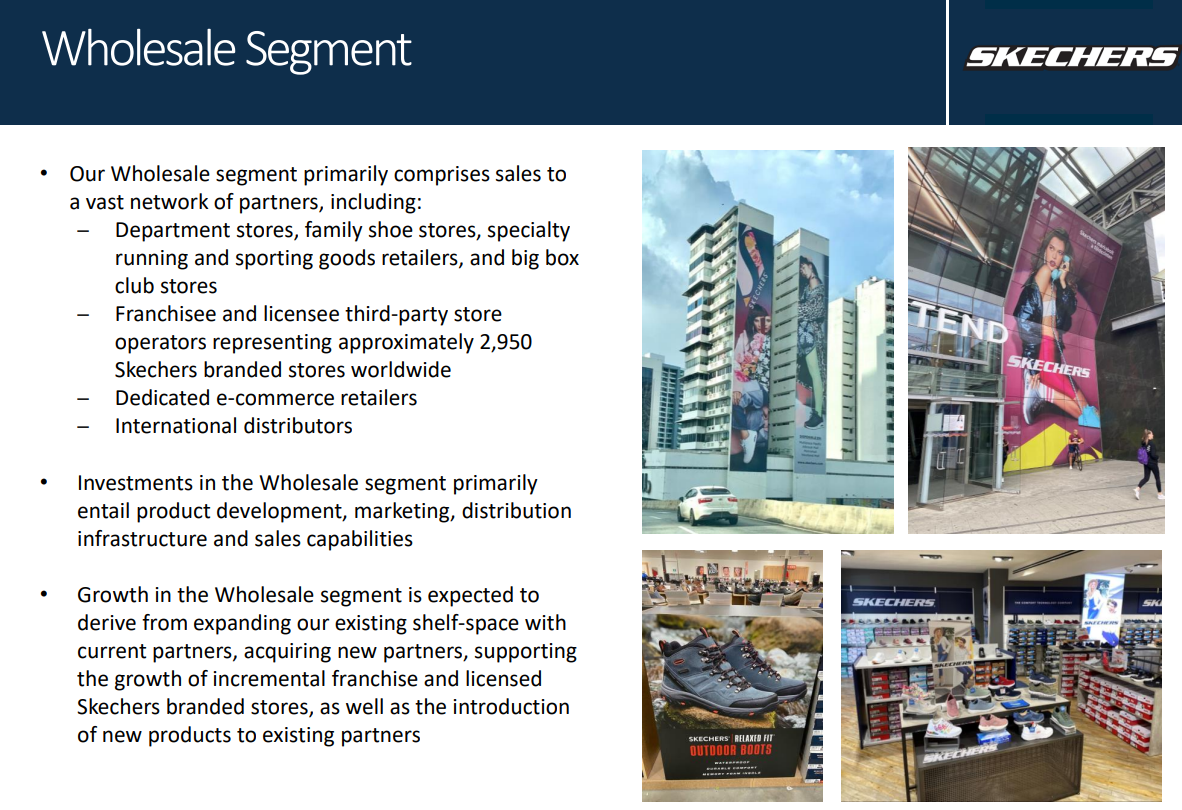
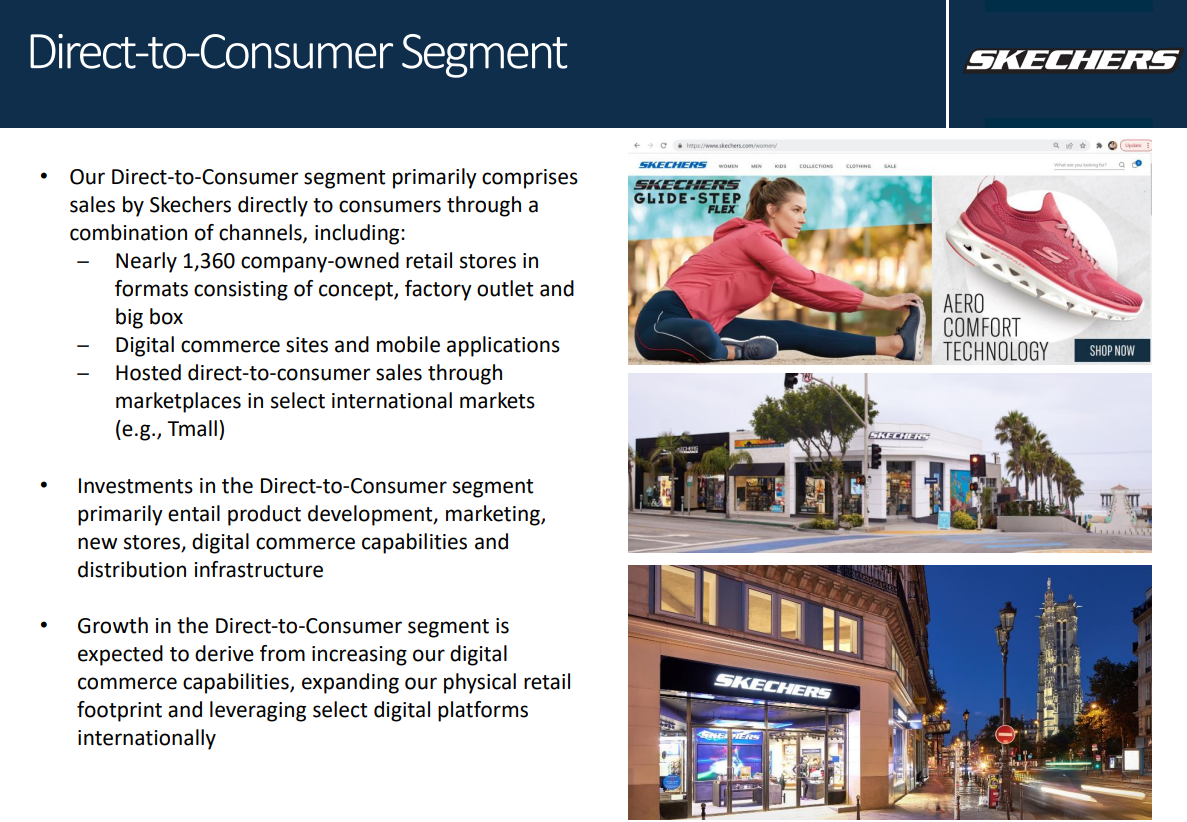
Il fatturato è così suddiviso: 45% USA, 18% Europa, 30% Asia, 7% resto del mondo. Le vendite avvengono attraverso il sito internet, tramite distributori e attraverso una rete di oltre 4300 negozi fisici sparsi in tutto il mondo.
 |  |
Analisi
Da un punto di vista fondamentale la società rientra tra le growth company, con un tasso di crescita del fatturato ben superiore al 15% medio annuo grazie soprattutto alla marcata visione internazionale del brand.
Anche i margini sono buoni, con quello lordo che si attesta attorno al 45% e quello operativo che oscilla costantemente tra il 10% e l’11%. Il ritorno sul capitale investito si è attesta intorno ad una media annua del 15%.
I debiti non rappresentano un problema in quanto si attestano intorno a 1,3 miliardi (contando 1 miliardo di passività per il leasing dei negozi) a fronte di una disponibilità di cassa di 800 milioni.
L’unico punto di debolezza sembrano essere i costi: la gestione dei negozi, della rete di vendita e promozionale consuma ingenti quantità di capitale anche se, come detto, ciò non ha impedito alla società di essere costantemente in profitto anno dopo anno.
La strategia del gruppo prevede per i prossimi anni un continuo rafforzamento del canale direct-to-consumer (e-commerce, concept stores ecc.) e un ampliamento delle vendite internazionali. In questo senso va segnalato il completamento nel 2021 di un nuovo centro di distruzione in Cina di 150.000 mq2.
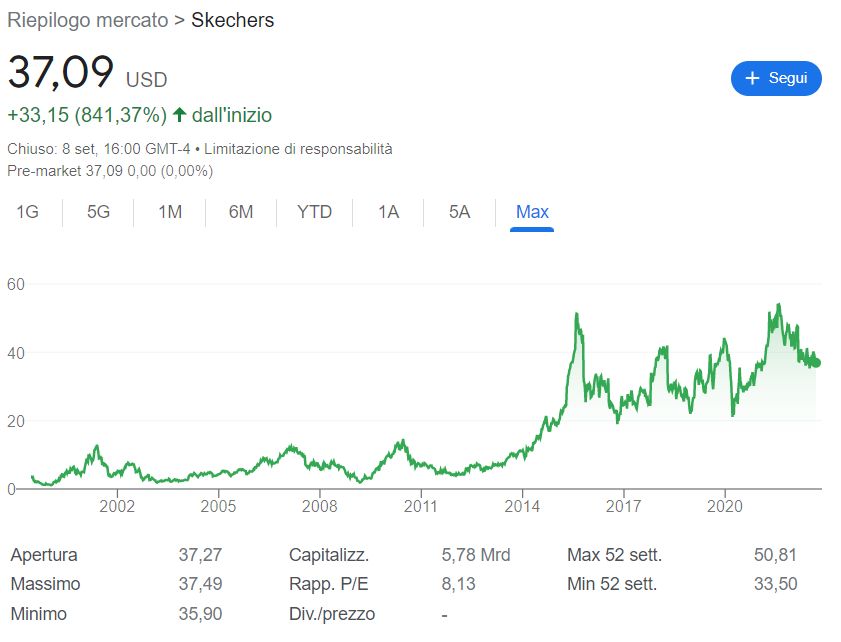
Analizzando il prezzo di mercato salta subito all’occhio l’estrema volatilità del titolo ma anche la sua crescita costante nel lungo termine, in linea con i risultati ottenuti dall’azienda. Attualmente la società scambia a circa 8 volte gli utili, sui minimi degli ultimi anni. La capitalizzazione di mercato è pari 5,8 miliardi di dollari.
Attualmente il titolo scambia a $37, circa il 30% sotto al massimo di $53 fatto registrare nell’agosto 2021 ma comunque ancora sopra al minimo di $25 fatto segnare a marzo 2020.
Scenari futuri e valutazione
Al prezzo attule ed ipotizzando per gli anni a venire una crescita in calo e via via sempre più vicina alla media del mercato il titolo appare interessante, con un rendimento implicito atteso introno al 10%, anche considerando la contrazione dei multipli che un’eventuale rallentamento della crescita si porterebbe dietro.
Vista però l’estrema volatilità del titolo e l’elevata concorrenza presente sul mercato, senza dimenticare poi le ombre di recessione presenti all’orizzonte, non sarebbe inverosimile trovare il titolo ben sotto i $30 nel breve-medio periodo, con $25 a rappresentare una prima zona di accumulo. Del resto cali del 50% o più dai massimi si sono verificati più volte in passato e in condizioni macro migliori di quella attuale.