
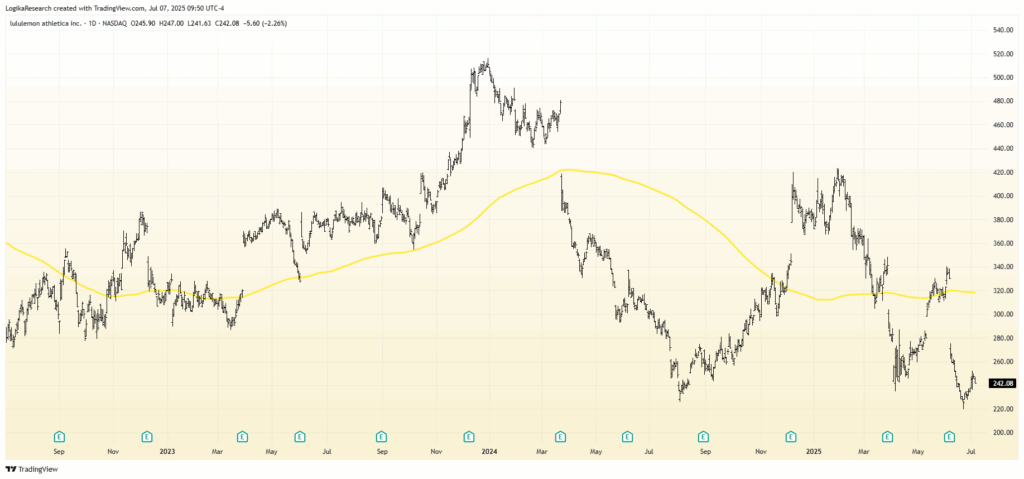
Lulemon Athletica (Nasdaq:LULU) è una società canadese che vende abbigliamento ed accessori, principalmente di tipo sportivo. Conta 39 mila dipendenti ed opera in tutto il mondo, con nord America e Cina come principali mercati. Grazie agli elevati tassi di crescita degli ultimi anni, agli ottimi numeri di bilancio e ad un’espansione geografica sempre più rapida il titolo nell’ultimo decennio ha quadruplicato il proprio valore. Dall’inizio del 2024 si è però assistito ad un netto cambio di trend, che ha portato il titolo a toccare l’attuale valore di $245, a -54% dai massimi di mercato.
Per valutare il titolo sono stati utilizzati i seguenti input:
- Crescita del fatturato: nell’ultimo anno il fatturato del LULU è cresciuto del 7%, un brusco rallentamento rispetto ai tassi di crescita medi degli anni passati, sempre in doppia cifra e spesso superiori al 20%.
L’ipotesi è che il prossimo anno LULU si riavvicini ai tassi di crescita medi passati con una crescita in doppia cifra (ma inferiore alla media storica), per poi vedere tale tasso di crescita comprimersi anno dopo anno fino al target del 5% (CAGR del settore) sul lungo periodo. - Margini operativi: LULU ha un’ottima marginalità, tra le più alte del settore. L’ipotesi è che nel breve periodo tale superiorità permanga, ma vada limandosi negli anni fino a un target del 18%.
- Tax-Rate: La tassazione, attualmente al 30%, è prevista stabile.
- Reinvestimento: Il managment di LULU ha saputo ottenere ritorni sul capitale investito molto elevati in passato, molto superiori alla media dei competitor. La nostra ipotesi di valutazione prevede che tale caratteristica permanga nel breve termine per ridursi poi sensibilmente nel lungo termine.
- Tasso di sconto: l’ipotesi prevede che il livello di indebitamento del gruppo aumenti leggermente nel corso degli anni, passando dall’attuale 5% al 10% del valore di mercato. In tale scenario l’attuale tasso di sconto pari al 9,65% è atteso all’8% sul lungo termine.
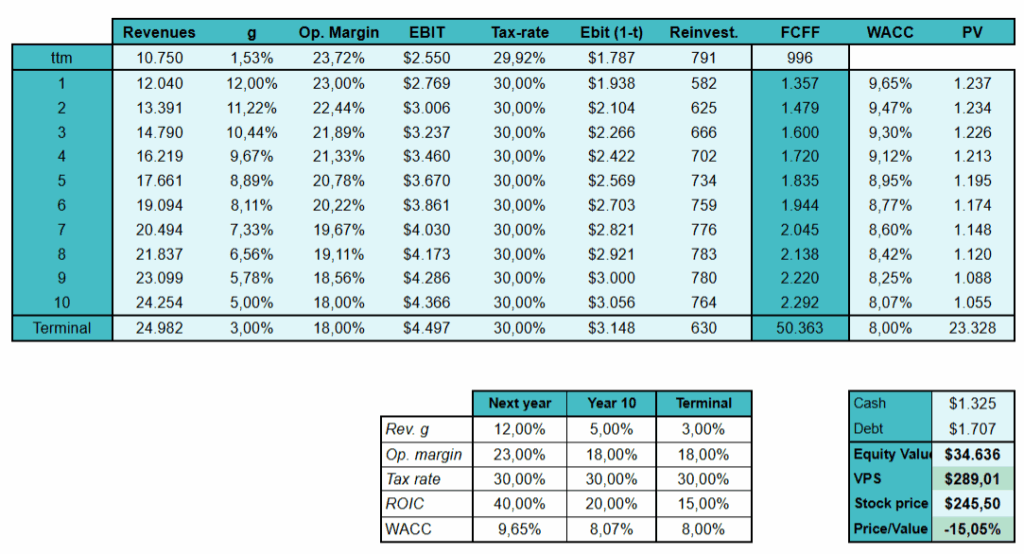
Sulla base dello scenario analizzato il titolo appare sottovalutato, con un valore intrinseco di $289.
L’indicazione acquista forza se si considera che nell’ipotesi di valutazione sono stati eliminati o abbassati tutti quei valori che rendono LULU una società speciale, ossia: gli elevati tassi di crescita degli ultimi anni; la marginalità nettamente superiore alla media di settore; la redditività sul capitale investito molto elevata, e che in passato hanno portato il titolo a scambiare a 30/40 volte gli utili (2018-2024).
Pertanto, qualora questi driver dovessero confermarsi o addirittura migliorarsi è lecito attendersi un’importante espansione dei multipli, in grado di giustificare l’investimento dal punto di vista del rischio/rendimento.