
Quella appena conclusa è stata una settimana ad alta volatilità su tutti i principali mercati mondiali, con il Vix che ha raggiunto e superato i 50 punti, il livello più alto dal 2020.
A muovere i mercati sono state soprattutto le parole del presidente americano Donald Trump sui dazi, prima annunciati, poi rivendicati infine messi in pausa. I mercati sono prima andati in panico per poi reagire con grande forza, tanto da chiudere la settimana in territorio positivo: addirittura +11% la performance del Nasdaq, +8% S&P 500 e +4,5% per l’Eurostoxx 50. Più contenuta invece la performance della Cina (+1,41%).
La tensione finanziaria attualmente in essere si è fatta sentire su tutte le asset class a cominciare dall’oro, che si è mosso piuttosto in sintonia con i mercati azionari iniziando la settimana in calo per poi girarsi e chiudere l’ottava a +7,23%. Il petrolio, che da inizio anno fa registrare circa un -15% e scambia a poco più di 60 dollari al barile, ha chiuso anch’esso la settimana positivo ma solo frazionalmente, +1,89%. Sale invece il rendimento dei Treasury americani a 10 anni, che si porta al 4,40% (+39bp durante la settimana).
Forse il principale protagonista della settimana è stato il dollaro, che è arrivato a toccare il rapporto di 1.14 con l’Euro, raggiungendo livelli che non si vedevano dal 2022. Bene invece il Bitcoin che sale del 7,83% e si porta ad oltre 85 mila dollari.

Quadro Macro
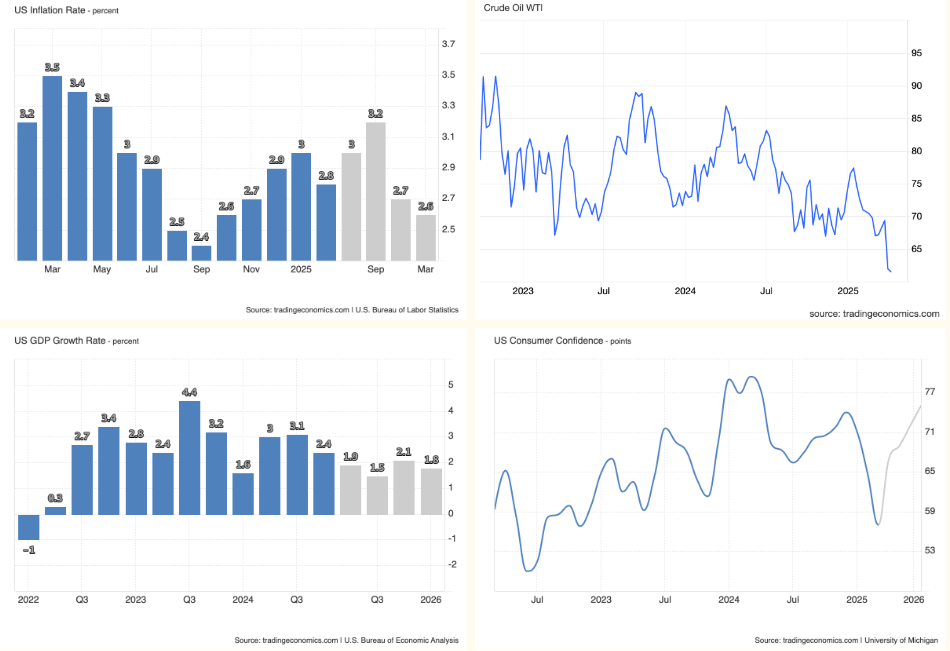
Per quanto riguarda il quadro macroeconomico, l’inizio del 2025 ha portato con sé una situazione in lieve peggioramento, con un aumento della disoccupazione, un calo nella crescita del Pil ed una fiducia dei consumatori in caduta libera. Non sono migliori nemmeno le stime future, con l’inflazione attesa di nuovo oltre il 3% nei prossimi due trimestri, la disoccupazione in aumento e un Pil visto in crescita del 2% al massimo. Solo la fiducia dei consumatori è vista al rialzo (dopo i recenti minimi) ma c’è da attendersi che anche questo dato, dopo la campagna di Trump sui Dazi, possa venire rivisto al ribasso.
Durante tutta la settimana il calo del rendimento dei Treasury, in essere da inizio 2025, si è invertito ed essi sono tornati a salire, complice certamente il sell-off sul mercato azionario. Venerdì in chiusura i rendimenti si attestavano al 4,40%, in salita rispetto al minimo di settimana scorsa al 4,01%. Tale movimento settimanale non sembra però scalfire il trend in essere, che resta al ribasso per i tassi, spinto anche dalle continue pressioni di Trump nei confronto di Powell. Per quanto riguarda le stime future i membri della FED si aspettano tassi intorno al 4% per l’anno in corso e poi in progressivo calo fino al 3,25% per il 2027. Per il lungo termine il tasso atteso è invece del 3%, in calo rispetto alle stime delle scorse settimane che si attestavano attorno al 3,5%.


S&P 500 earnings estimates
Dopo il calo del primo trimestre del 2025 le stime degli utili stanno venendo via via sempre più tagliate dai vari analisti, a riflettere l’impatto dei dazi. Yardeni ad esempio ha tagliato le stime di circa il 5% alzando al contempo le probabilità di un’economia in stagflazione nel 2025.
Ciononostante le attese sono ancora molto alte, pari ad una crescita del 15% circa. Del resto il processo di revisione è lento e macchinoso e ci vorranno settimane prima che il nuovo outlook venga pienamente riflesso, per non parlare del fatto che le continue dichiarazioni di Trump possono ribaltare qualunque scenario da un giorno all’altro.
Per il trimestre di giugno 2025 invece le attese sono per un aumento degli utili al 2,76%.

Sono due i settori attesi come protagonisti nel prossimo trimestre: healthcare e tecnologici. Gli analisti si attendono per entrambi una crescita notevole, superiore all’8% rispetto al trimestre precedente. Negativi invece gli outlook per il settore degli energetici e per i finanziari, visti entrambi in contrazione del 2%. Nulle infine, se non lievemente negative, le attese per consumer discretionary e real estate.
I restanti settori sono attesi in linea con la crescita dell’indice, stimata al 2,76%.

Stagionalità
La stagionalità arride decisamente al mese di aprile, storicamente quello con il maggior numero di performance positive negli ultimi 20 anni. Ottime anche le prospettive per Maggio; addirittura il bimestre aprile-maggio è quello storicamente più spesso positivo.

S&P 500: analisi del prezzo
Guardando i prezzi è chiaro come sia cambiato il clima sul mercato americano. I recenti i ribassi, che dai massimi di febbraio hanno toccato addirittura il -21%, hanno portato l’indice in chiaro bear market.
E’ probabile che la prossima settimana porti con sé un po’ di calma e un calo della volatilità, con l’indice atteso in trading range. Il trend però come detto è chiaramente negativo, con un primo target a 4.820 (retest) e un possibile punto di arrivo a 4.200 qualora tornassero paura e volatilità.
Per tornare a parlare di bull market è necessario vedere prima la rottura dell’importante resistenza posta in area 5.700/5.800.

Il mercato ha chiuso la settimana a 22,47 volte gli utili, con valutazioni il lieve calo.
Si tratta pur sempre di valori piuttosto alti, e superiori sia alla media storica che a quella degli ultimi anni; per tale motivo nonostante il forte calo delle ultime settimane appare prematuro parlare di mercato a sconto. Da notare che qualora il multiplo dovesse contrarsi fino a tornare ai valori medi degli ultimi anni ciò comporterebbe, a parità di utili, ad un indice S&P a 4.780 punti circa (239*20). Ossia ogni punto di multiplo perso (o guadagnato) vale da solo circa 4,5% di valore.

S&P 500: valutazione DCF
L’indice è stato valutato sulla base delle seguenti ipotesi:
- EPS: pari a $227, inferiori rispetto alle stime per anticipare possibili revisioni al ribasso future e in linea con quanto fatto da Yardeni.
- Tassi di interesse: attesi in calo dall’attuale 4,4% fino al 3,25% sul lungo termine, in linea con le attese dei membri della Fed.
- Crescita: utili attesi in crescita del 7% nel medio termine, in linea con la media storica.
- ROE: in lieve aumento nei prossimi anni, in linea con il trend in essere.
- Tasso di sconto: sulla base di un premio per il rischio (ERP) del 4,5% e di rendimenti risk-free attesi tra il 4% e il 3% il cost of equity complessivo è pari all’8,9% nel medio termine e al 7,75% sul lungo termine.
Sulla base di questi input l’indice appare lievemente sopravvalutato, con un valore intrinseco pari a 5.019.
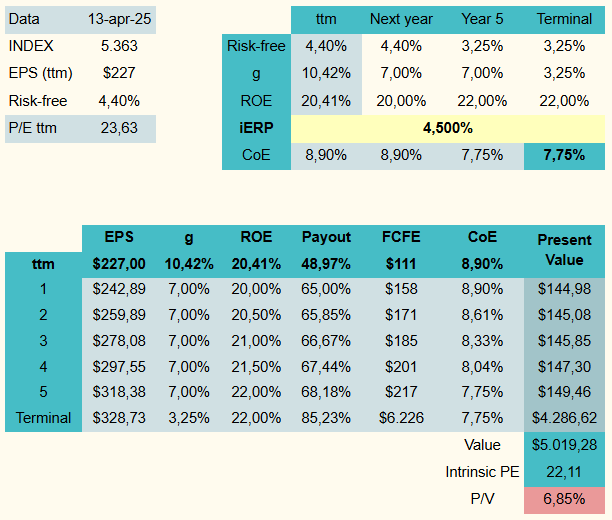
Ai prezzi attuali il mercato appare circa nel 70% percentile del suo range di valore, a confermare una leggera sopravvalutazione, con un valore intrinseco confermato in area 5.000. Il rendimento atteso per chi acquista oggi è pari all’8,1%, inferiore al rendimento intrinseco dell’8,50%, Interessante notare che in uno scenario fortemente negativo (utili tagliati del 10% e crescita ben inferiore alle attese) l’indice risulta avere un valore intrinseco di circa 4.200, coincidente con i target di prezzo indicati dall’analisi del solo prezzo.
