
Come avvenuto già più volte in passato Warren Buffett ha utilizzato l’annuale lettera agli investitori per ribadire alcuni concetti chiave alla base della sua operatività e del suo successo. Vediamone alcuni e commentiamoli.
Our goal in both forms of ownership is to make meaningful investments in businesses with
both long-lasting favorable economic characteristics and trustworthy managers. Please note
particularly that we own publicly-traded stocks based on our expectations about their long-term
business performance, not because we view them as vehicles for adroit purchases and sales. That
point is crucial: Charlie and I are not stock-pickers; we are business-pickers.
Per prima cosa l’oracolo di Omaha elenca i due fattori fondamentali che guidano l’acquisto di un’azione: innanzitutto essa deve rappresentare una quota in un business che si ritiene possa avere buone prospettive sul lungo termine. Il movimento del prezzo nel passato (sia esso al rialzo o al ribasso) non viene preso in considerazione. Il secondo elemento analizzato è di tipo umanao, psicologico e riguarda l’integrità del management: essi devono essere prima di tutto persone di cui fidarsi. Questo viene prima del ROE, del ROIC o di qualsiasi altra valutazione “matematica” legata al business.
Segue un’interessante considerazione di tipo filosofico sulla natura del capitalismo la cui proprietà caratteristica sarebbe quella di essere portatore di una distruzione creativa. Una prospettiva interessante.
Over the years, I have made many mistakes. Consequently, our extensive collection of
businesses currently consists of a few enterprises that have truly extraordinary economics, many
that enjoy very good economic characteristics, and a large group that are marginal. Along the way,
other businesses in which I have invested have died, their products unwanted by the public.
Capitalism has two sides: The system creates an ever-growing pile of losers while concurrently
delivering a gusher of improved goods and services. Schumpeter called this phenomenon “creative
destruction.”
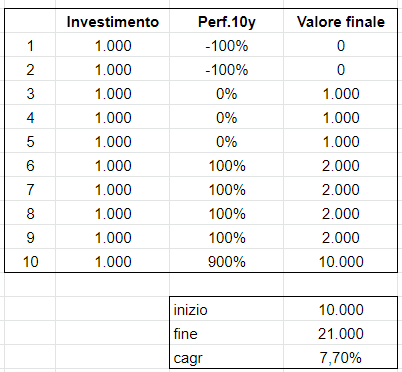
Qui Buffett sottolinea non solo la natura perennemente in mutamento del capitalismo ma anche un aspetto più pratico: bastano pochi cavalli vincenti per far rendere un portafoglio a dovere. Si consideri un investitore di lungo termine che apre dieci posizioni. Dieci anni dopo guarda il suo portafoglio e scopre che tra i suoi investimenti due società su cui aveva puntato sono fallite, generando un -100% sull’investimento iniziale; altre tre non sono andate da nessuna parte, fluttuando per un decennio intorno allo stesso prezzo e generando infine lo 0%. Per ora il rendimento complessivo di questa metà di portafoglio è pari a -40%: un disastro! Ipotizziamo poi che delle quattro operazioni rimaste tre abbiano performato più o meno come il mercato, raddoppiando in 10 anni (per una crescita annua composta pari al 7% circa) e che solo un titolo su tutto il portafoglio abbia prosperato, realizzando un 10x (tenbagger come lo chiamano in USA). Ebbene questo portafoglio, che ricordiamo ha visto il 20% dei propri investimenti andare a 0, il 33% non rendere nulla e il 40% fare né più né meno che il mercato, avrebbe reso il 7,70 all’anno, un risultato quantomeno inatteso e che migliora notevolmente qualora si ipotizzi uno scenario leggermente migliore.
Buffett prosegue poi a parlare di mercati sottolineando come la loro natura sia piuttosto lontana da come la descrivono i libri universitari. La realtà non si lascia ingabbiare e anzi di tanto in tanto offre grandi opportunità che bisogna saper cogliere.
One advantage of our publicly-traded segment is that – episodically – it becomes easy to
buy pieces of wonderful businesses at wonderful prices. It’s crucial to understand that stocks often
trade at truly foolish prices, both high and low. “Efficient” markets exist only in textbooks. In
truth, marketable stocks and bonds are baffling, their behavior usually understandable only in
retrospect.
En passant Buffett ricorda poi qualcosa che spesso dimentichiamo e che facciamo fatica ad accettare: il ruolo della fortuna in ogni aspetto della nostra vita, compresi i ritorni sugli investimenti. Da uomo realizzato egli non ha paura di ammettere il ruolo che la sorte ha avuto nella sua vita di investitore, parlando addirittura di “grande dose di fortuna”.
At this point, a report card from me is appropriate: In 58 years of Berkshire management,
most of my capital-allocation decisions have been no better than so-so. In some cases, also, bad
moves by me have been rescued by very large doses of luck. (Remember our escapes from
near-disasters at USAir and Salomon? I certainly do.)
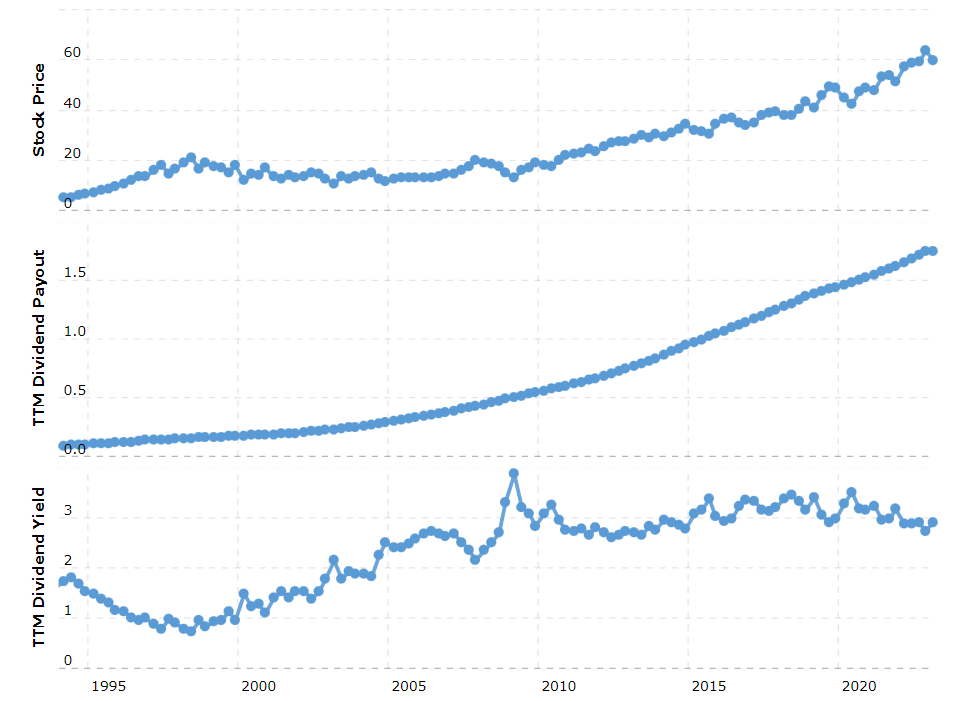
Sebbene la fortuna sia importante non possiamo certo contare su di essa, serve qualcosa di più concreto. Per Buffett questo qualcosa è il tempo, che non solo è galantuomo ma è anche in grado di fare veri i propri miracoli, di cui il più famoso si chiama interesse composto. Buffett definisce il tempo come il proprio “ingrediente segreto” e porta due esempi notevoli, le sue operazioni su Coca Cola e American Express.
In August 1994 – yes, 1994 – Berkshire completed its seven-year purchase of the 400
million shares of Coca-Cola we now own. The total cost was $1.3 billion – then a very meaningful
sum at Berkshire.
The cash dividend we received from Coke in 1994 was $75 million. By 2022, the dividend
had increased to $704 million. Growth occurred every year, just as certain as birthdays. All Charlie
and I were required to do was cash Coke’s quarterly dividend checks. We expect that those checks
are highly likely to grow.
American Express is much the same story. Berkshire’s purchases of Amex were essentially
completed in 1995 and, coincidentally, also cost $1.3 billion. Annual dividends received from this
investment have grown from $41 million to $302 million. Those checks, too, seem highly likely
to increase.
The lesson for investors: The weeds wither away in significance as the flowers bloom.
Over time, it takes just a few winners to work wonders. And, yes, it helps to start early and live
into your 90s as well.
Oggi Buffett incassa da Coca Cola un dividendo pari al 50% dell’investimento iniziale, e questo grazie alla lenta, ma rigorosa, crescita del dividendo negli ultimi 28 anni. Per non parlare poi della rivalutazione di mercato che ha avuto il titolo nel medesimo periodo.
I have been investing for 80 years – more than one-third of our country’s lifetime. Despite
our citizens’ penchant – almost enthusiasm – for self-criticism and self-doubt, I have yet to see a
time when it made sense to make a long-term bet against America. And I doubt very much that
any reader of this letter will have a different experience in the future.
La lettera termina con un ammonimento che di questi tempi suona alquanto attuale: mai scommettere contro l’America. Non si tratta di banale campanilismo ma dell’abilità di saper riconoscere i grandi trend in atto e di cavalcarli. Oggi gli USA sono la nazione numero uno al mondo dal punto di vista economico finanziario e sebbene ci sia la certezza che prima o poi questo impero a stelle e strisce prima o poi dovrà tramontare (cfr Ray Dalio) è anche vero che non sappiamo né quando né come ciò avverrà. Anticipare questi trend secolari non paga, quello che paga è cavalcarli, finché durano.