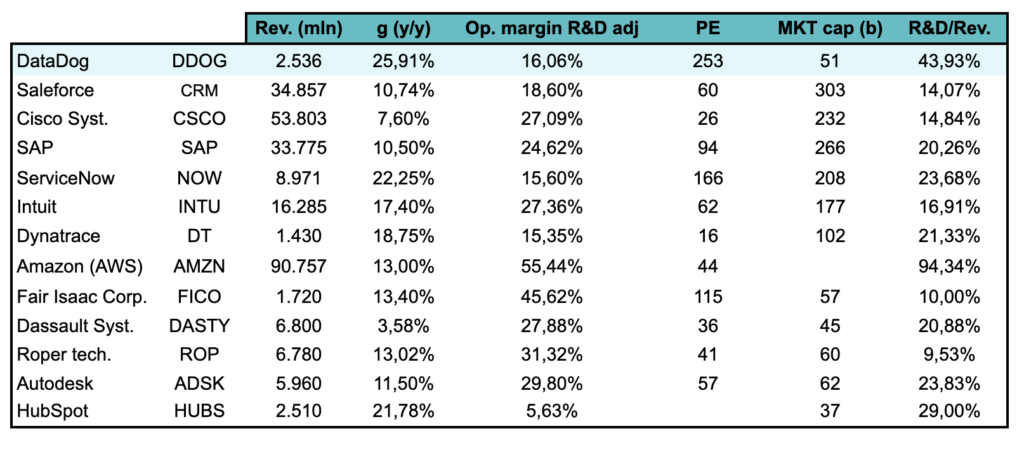
Datadog è una società di cloud monitoring quotata nel settembre 2019 al Nasdaq (DDOG). Si tratta di una società giovane, caratterizzata da forte crescita e che ha appena raggiunto la profittabilità. Ance il settore in cui opera, il cloud market, è caratterizzato da una crescita attesa molto elevata, nell’ordine del 20% annuo per i prossimi 5-10 anni.
Il titolo è stato protagonista fin dalla nascita di grandi swing tanto al rialzo quanto al ribasso ed è pertanto estremamente volatile. La società capitalizza ad oggi circa 51 miliardi di dollari.
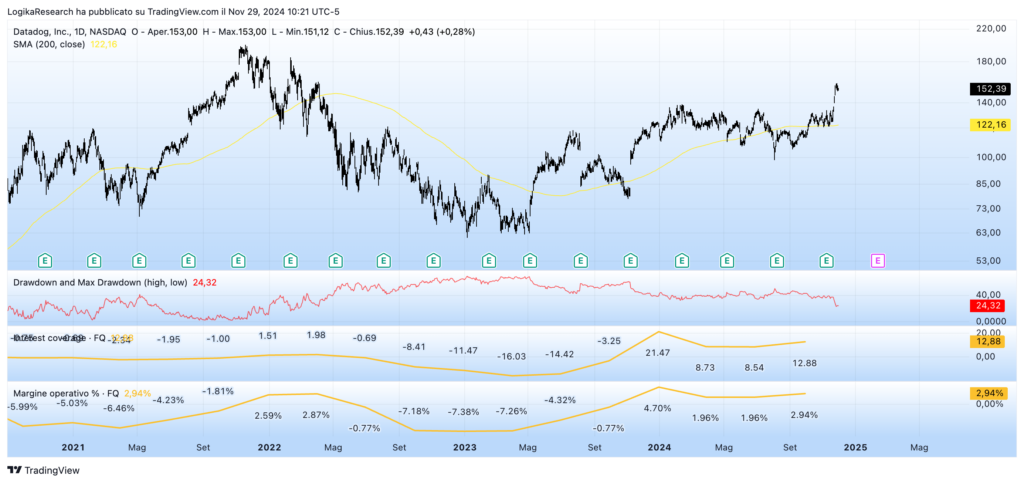
Lo scanario che andremo a valutare si caratterizza per un ottimismo di fondo, nell’ipotesi che tanto Datadog quanto l’intero settore del cloud facciano registrare performance importanti nel prossimo futuro e che siano in grado di mantenere elevati standard di efficienza operativa.
Per quanto riguarda la crescita, è stata ipotizzata pari al 25% per il prossimo anno, con valori a scendere fino al 15% tra 10 anni, per un cagr complessivo nel decennio pari al 20% annuo. Si tratta di uno scenario molto ottimista.
La marginalità è vista in lieve crescita rispetto ai valori attuali, in linea con il target del +25% (non R&D adj.) dato dal mangement, mentre per quanto riguarda la tassazione i valori attuali, in linea con la media di mercato, sono visti stabili per il futuro.
Il valore di reinvestimento è elevato, come è tipico per il settore ed è da considerarsi , ma è anche una condizione essenziale per crescere vista la rapida evoluzione che caratterizza il segmento IT.
Infine il tasso di sconto è lievemente più alto rispetto alla media di mercato, a riflettere l’incredibile volatilità del titolo e la fase storica in cui si trova la società, giovane growth company sulla via della piena profittabilità e con ampie fette di mercato ancora da aggredire.
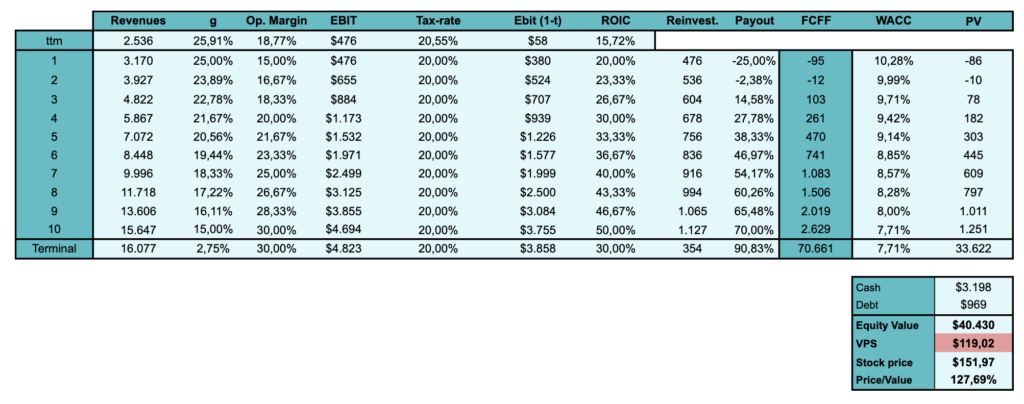
Sulla base dello scenario ipotizzato, piuttosto generoso, il titolo appare sopravvalutato. Il prezzo attuale troverebbe giustificazione in uno scenario in cui il titolo cresce a cagr davvero insostenibili (>25% nel decennio) o in cui la marginalità viene a essere ben superiore alla media del settore; obiettivo questo non ancora raggiunto dal management.
La quotazione attuale sembra prezzare a pieno l’euforia presente in tutto il comparto cloud/tech/AI, oltre alla generale compiacenza in essere su tutto il mercato americano da qualche tempo a questa parte.
Pertanto sulla base dello scenario ipotizzato l’indicazione risultante sarebbe di sell/underweight per un ipotetico detentore di lungo corso del titolo, voglioso di portare a casa un po’ di profitto.