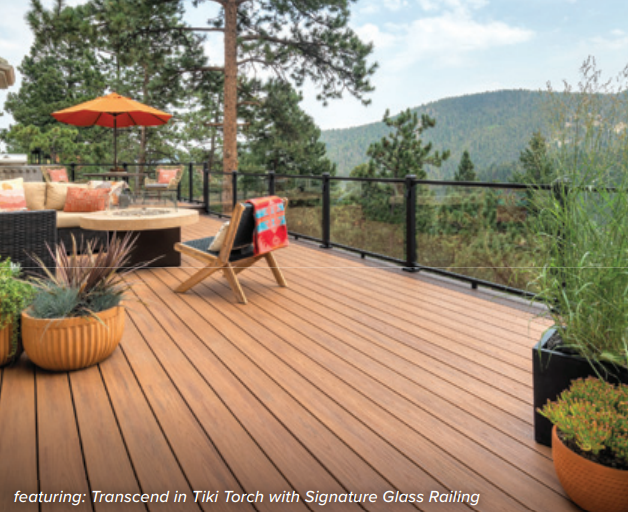
La Trex Company è una società statunitense che produce pavimentazioni, ringhiere e decori principalmente per esterni, oltre a palchi e supporti speciali per grandi eventi. Fondata nel 1998 ha sede in Virginia e conta circa 2000 dipendenti.
La caratteristica dei prodotti Trex è il materiale di fabbricazione: un simil-legno a basso costo di manutenzione, prodotto interamente negli Stati Uniti attraverso un procedimento proprietario che prevede l’utilizzo di materiale riciclato (“eco-friendly”) come il polytehylene.
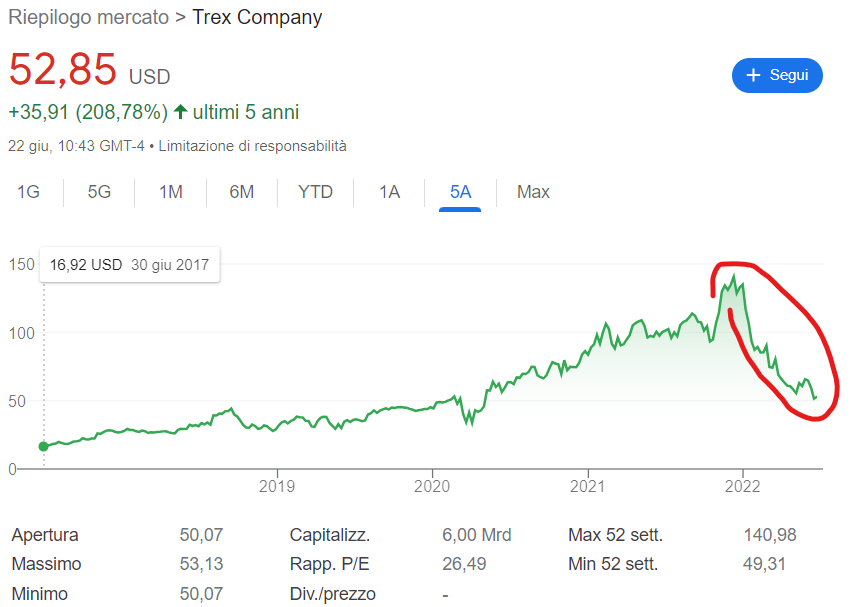
Il mercato di riferimento è ad oggi quello domestico americano. La società capitalizza circa 5,8 mld di $.
Negli ultimi anni il titolo si è comportato egregiamente, fornendo un ritorno notevole (oltre 10x) a chi avesse avuto la pazienza di accompagnare la crescita di questa società. Dall’inizio dell’anno è però in corso una forte fase correttiva (attualmente siamo a -60% circa dai massimi), a nostro avviso dovuta più alla situazione macro che sta investendo tutto il mercato che non a problemi interni. Il 2021 è stato anzi l’anno delle vendite record (1,2 mld di $ di fatturato) ed anche il 2022 sembra essere partito bene.
Il calo sembra dovuto in parte agli elevati multipli che storicamente hanno accompagnato il titolo e che si sono contratti in seguito all’umento dei tassi d’interesse e in parte agli spettri di recessione che solitamente puniscono con severità i settori più ciclici, tra cui quelli legati alle costruzioni di nuove abitazione di cui fa parte Trex.
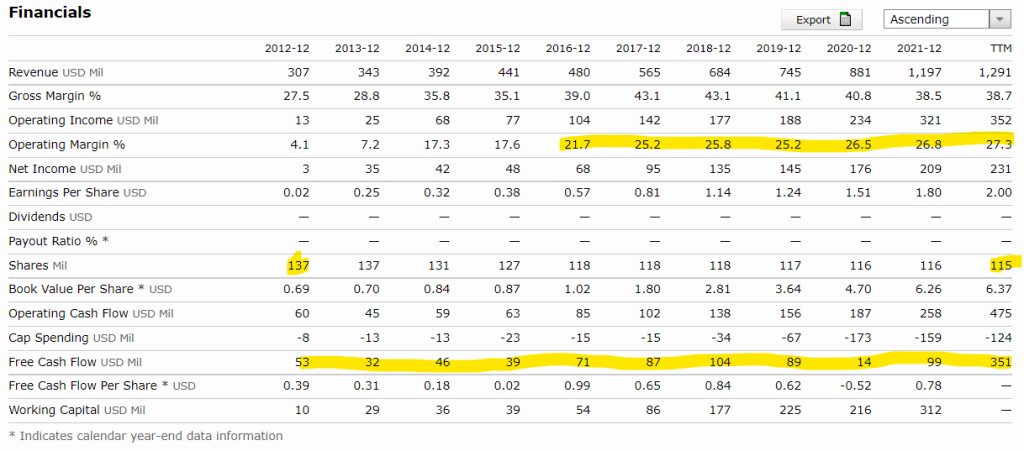
I numeri della società sono ottimi. Oltre ad un’elevata crescita (il fatturato è cresciuto di oltre il 15% all’anno negli ultimi 5 anni) abbiamo margini stabilmente elevati ed una totale assenza di debito. Il titolo non dà dividendo e retribuisce gli investitori attraverso il reinvestimento interno e un leggero buyback. Sarà interessante osservare se in questo 2022 il management avrà la forza di intervenire con un pesante riacquisto di azioni proprie per approfittare del calo del prezzo.
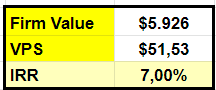
Per la nostra valutazione abbiamo immaginato uno scenario in cui Trex continui a crescere a ritmi importanti pur se inferiori rispetto alla media storica, mantenendo i margini operativi attuali e continuando a reinvestire massicciamente in vista di una decisa espansione fuori dal mercato americano.
In base a questa ipotesi il titolo appare oggi correttamente quotato a 52$ per un ritorno implicito atteso per il lungo periodo intorno al 7%.
Con un’inflazione superiore all’8%, tassi di interesse in rialzo e le tensioni geopolitiche internazionali crediamo però che ci sia ancora abbondante spazio per una discesa generale del mercato e di Trex in particolare, anche in virtù dei già citati multipli elevati e delle possibili difficoltà del settore in caso di recessione. Non ci sorprenderebbe pertanto vedere Trex a un prezzo capace di offrire un ritorno implicito anche superiore al 10% in caso di situazioni particolarmente avverse.