
Quella chiusa venerdì 16 settembre 20220 è stata una settimana pesante per tutti i maggiori indici, in primis l’S&P 500 che ha lasciato sul terreno circa 5 punti percentuali chiudendo a 3.873 punti. Ciò porta il mercato a -18% dai massimi di fine 2021, annullando quasi del tutto il recupero messo a segno nel periodo giugno-agosto.
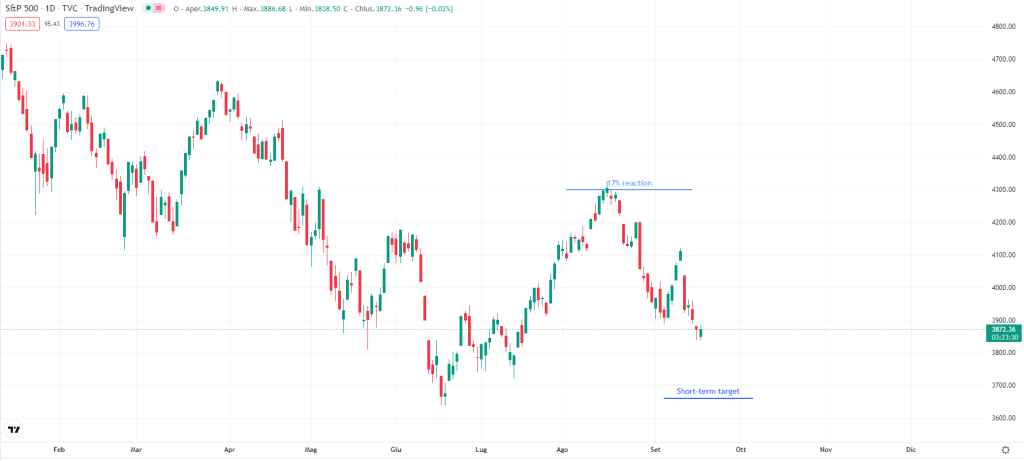
Da un punto di vista tecnico il prezzo sembra avere ancora molto spazio per scendere, in primis verso area 3.660, ovvero verso il minimo principale fatto segnare finora da questo bear market. Il target successivo è ipotizzabile in area 3.200, livell0 di massimo pre-Covid e di prima fase di accumulo dopo il bear market pandemico.
Raggiunto questo livello l’indice sarebbe a circa -30% dai massimi, un bear market tutto sommato ancora “accettabile” sia in confronto al passato sia pensando alla “tempesta perfetta” che stiamo vivendo. Oggi infatti il mercato sconta: recupero post pandemia, venti di guerra in Europa e in Asia, possibile recessione, rialzo dei tassi e infine intoppi nella supplay chain globale.
In tale contesto l’indice scambia ora a circa 17 volte gli utili e nel lungo termine non sembra offrire un ritorno allettante, siamo intorno al 4%. Diversa la situazione in area 3.200, dove il mercato troverebbe il suo attuale valore intrinseco e un ritorno atteso intorno all’8% sul lungo periodo; livello dunque di interesse sia tecnico che fondamentale.
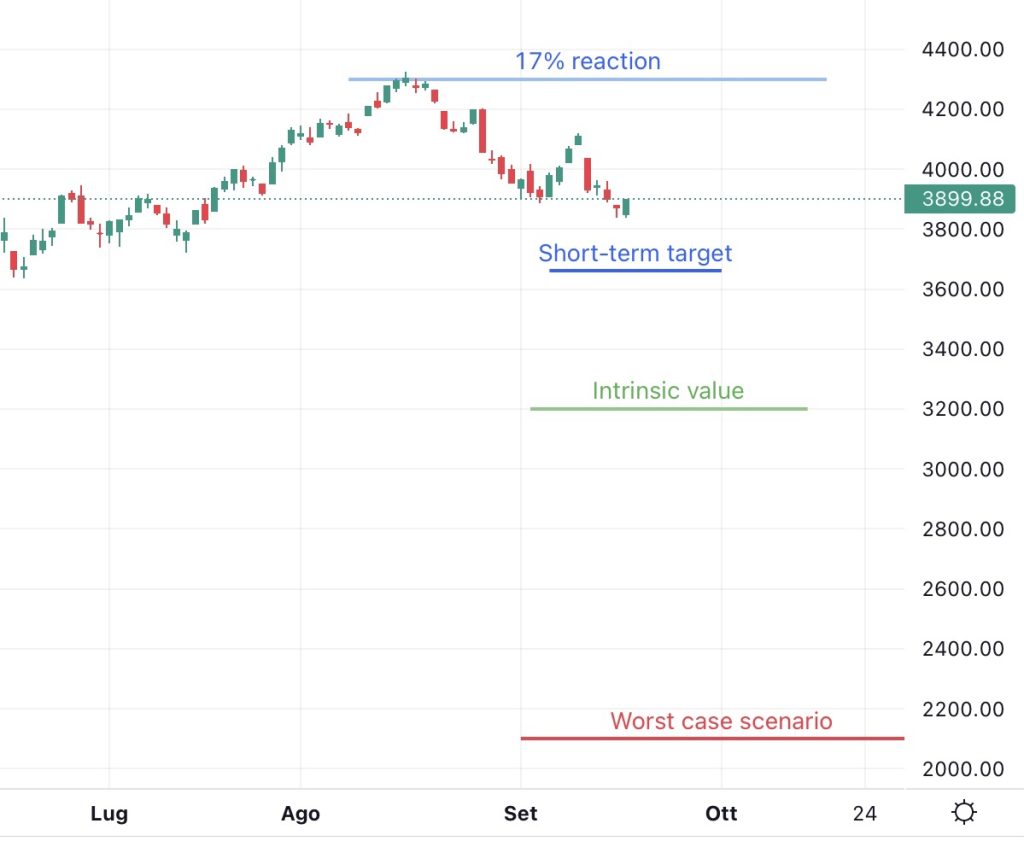
Per le prossime settimane è ipotizzabile una continuazione del movimento ribassista, almeno fino ad area di 3.200 che rappresenterebbe una zona di relativo equilibrio. Il momentum in atto e un eventuale peggioramento del sentiment dei mercati potrebbero però portare l’indice ben più in basso, fino ad area 2.000 qualora tutti i peggiori catalyst dovessero riprendere vigore: guerra in Europa, tensioni legate a Taiwan, peggioramento dell’inflazione, recessione.
Solo una decisa rottura al rialzo dell’area 4.300 negherebbe il bear market in atto.