
Si conclude un mese di marzo particolarmente agitato per i mercati finanziari internazionali. Male gli Stati Uniti, con l’S&P 500 e il Nasdaq che negli ultimi 30 giorni hanno perso rispettivamente il 4% e il 5%; brusca frenata anche per l’Europa, che pur rimanendo positiva da inizio anno fa segnare a marzo un -4%. Scende e non di poco il Bitcoin (83mila $) mentre schizza l’oro, ben oltre 3.100$.
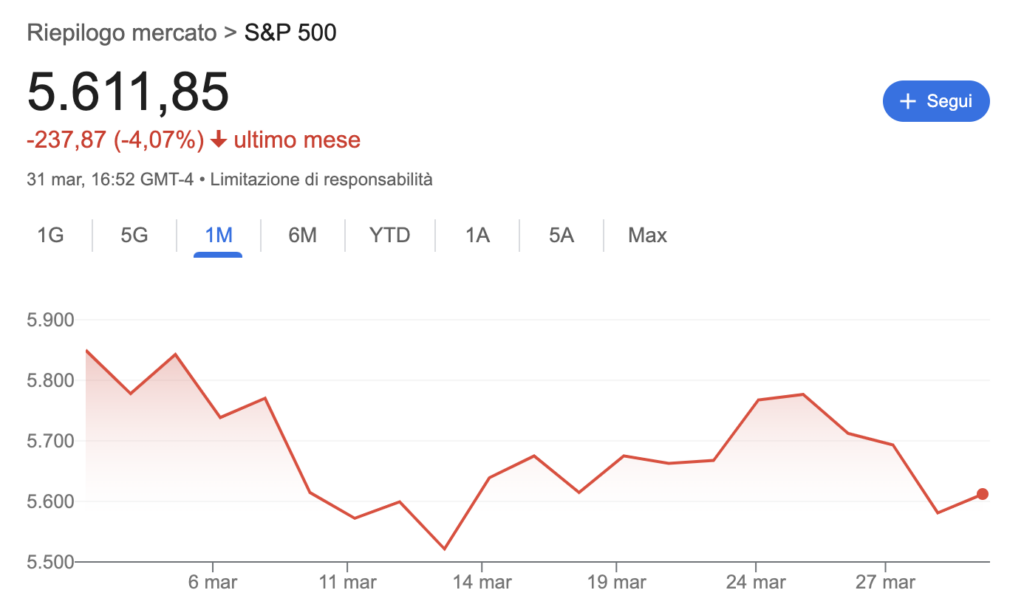
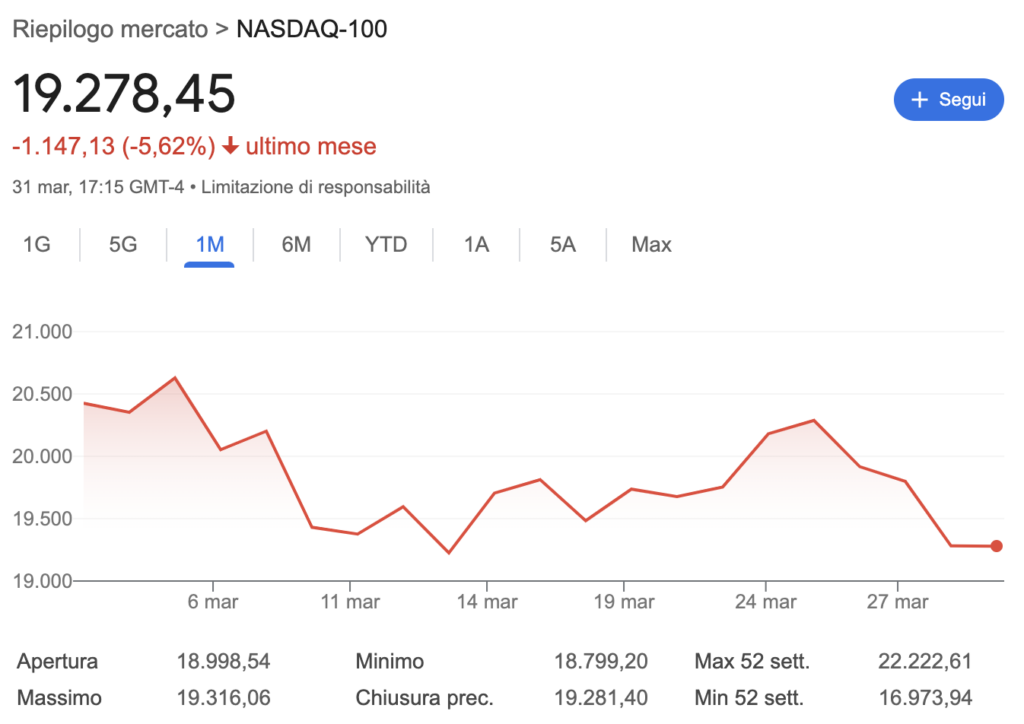
Dal punto di vista economico del resto le ultime notizie non sono state confortanti: la Fed ha rivisto al ribasso le stime di crescita del pil americano, i dati sulla fiducia dei consumatori si sono rivelati piuttosto bassi infine Goldman Sachs ha alzato al 35% le probabilità di recessione per il 2025 (prima erano al 15%). La questione ovviamente ruota tutta attorno ai dazi, o per meglio dire all’imprevidibilità dell’impatto che questi avranno sull’economia americana in termini di inflazione e crescita del Pil, con lo spettro della stagflazione all’orizzonte.
A partire da questa base di pessimismo le borse si sono portate avanti, con gli analisti che hanno tagliato le stime di crescita degli utili praticamente su tutti i settori e gli operatori che come logica conseguenza hanno venduto massicciamente, in special modo i titoli tecnologici e quelli legati ai beni di consumo. La liquidità è stata dirottata principalmente su oro, titoli energetici, utilities e titoli di stato. Nel dubbio è stato venduto anche Bitcoin, che ancora una volta mostra di non essere ad oggi un reale bene rifugio. Da notare che anche l’Europa è stata venduta, a dimostrazione che la differenza di performance tra vecchio continente e Stati Uniti a cui abbiamo assistito in questo inizio di 2025 non può continuare a sussistere se si inizia a parlare di recessione.
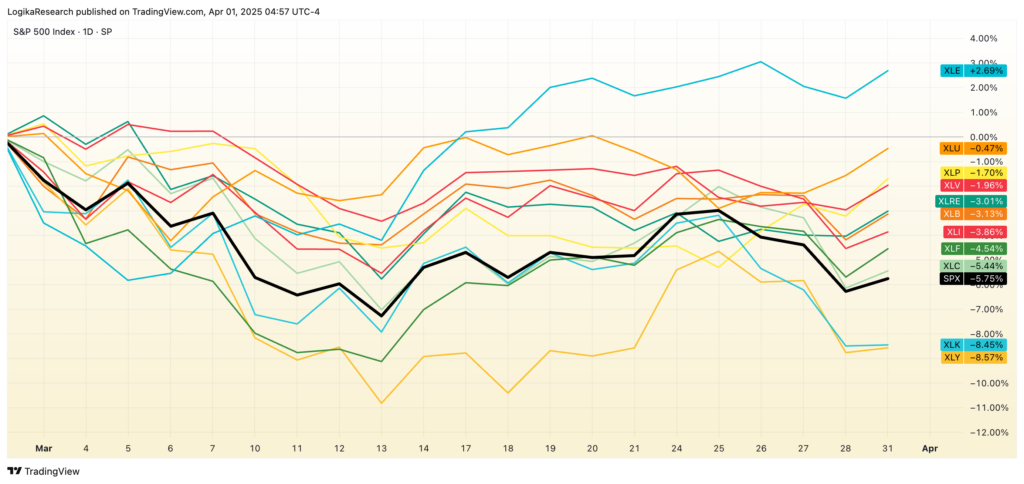
Tutti questi trend sono da attendersi in continuazione anche per il mese di Aprile (sebbene statisticamente esso sia uno dei mesi migliori per il mercato azionario) o comunque per il medio termine fintantoché non arriveranno i primi dati reali sull’impatto dei dazi. Lo scenario più probabile è quello di una lenta ma costante discesa dell’equity americana accompagnata da quella Europea. Sebbene i livelli di fair value non siano molto distanti si sa che il mercato quando è preso dal panico può scendere con violenza ed in breve tempo e pertanto non è irragionevole preparasi ad un S&P di nuovo in area 5.000, pronto a trascinare con sé al ribasso tutti i principali indici, con la possibile eccezione della Cina. L’oro ha ormai agganciato in modo definitivo la soglia psicologica dei 3.000$ ed è probabile che continui a ruotarci attorno, mantenendo il suo ruolo di bene rifugio e pronto a nuovi allunghi qualora i prossimi dati mostrino un’inflazione in aumento. Infine restano positive le stime sui bond, che dovrebbero salire con l’aumentare delle probabilità di un taglio dei tassi.